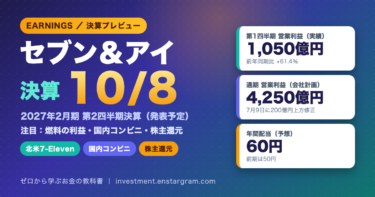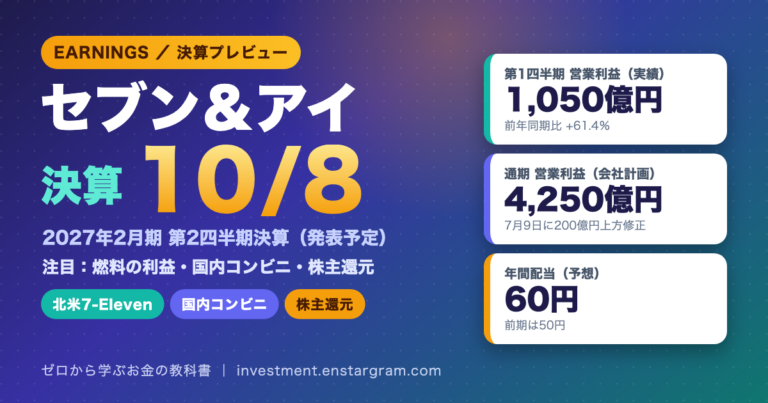
セブン&アイ・ホールディングス(3382)は、2026年10月8日に2027年2月期第2四半期(2026年3〜8月)の決算を発表する予定です(同社IRカレンダーより)。同社は7月9日の第1四半期決算で、通期の営業利益見通しを200億円上方修正し、第1四半期の営業利益は1,050億円でした。
結論:第1四半期は、北米の7-Eleven, Inc.の燃料(ガソリン)の利益が大きく伸びたことで、営業利益が大幅に増えました。一方、会社は下期について「燃料市況がより平準化していく想定」としており、国内コンビニ事業は先行投資などで減益でした。10月8日の決算では、こうした流れが上期全体でどうなったかが注目点になります。本記事では、同社の公式IR資料をもとに整理します。
本記事の情報について:第2四半期決算は10月6日時点ではまだ発表されていません。本記事の業績予想の数字は会社の計画であり、実績ではありません。
セブン&アイの第2四半期決算は10月8日に発表予定
確認できた事実:セブン&アイのIRカレンダー(2027年2月期)には、10月8日(予定)に「2027年2月期 第2四半期決算発表」と記載されています。11月6日(予定)には投資家・アナリスト向けの「IR Day 2026 Autumn」も予定されています。同じ10月8日には、ファーストリテイリングも通期決算を発表する予定です。ファーストリテイリングの注目点はファーストリテイリング10月8日決算|ユニクロ好調、通期上方修正後の注目点で整理しています。
第1四半期の営業利益は1,050億円|前年同期比61.4%増
確認できた事実(第1四半期決算短信):2027年2月期第1四半期(2026年3〜5月)の連結業績は次のとおりです。
- 営業収益:2兆3,788億円(前年同期比14.3%減)
- 営業利益:1,050億円(同61.4%増)
- 経常利益:1,007億円(同89.1%増)
- 純利益:606億円(同23.6%増)
数字を見るときの注意:営業収益が減っているのは、セブン銀行(2025年6月)とヨーク・ホールディングス傘下の子会社(2025年9月)が連結から外れたためです。同社はこれらの影響を除いた「実質ベース」でも業績を示しており、実質ベースでは営業利益が前年同期比で約2.2倍、純利益が約1.95倍でした。会社は、実質ベースの営業利益とEPSが過去最高になったとしています。
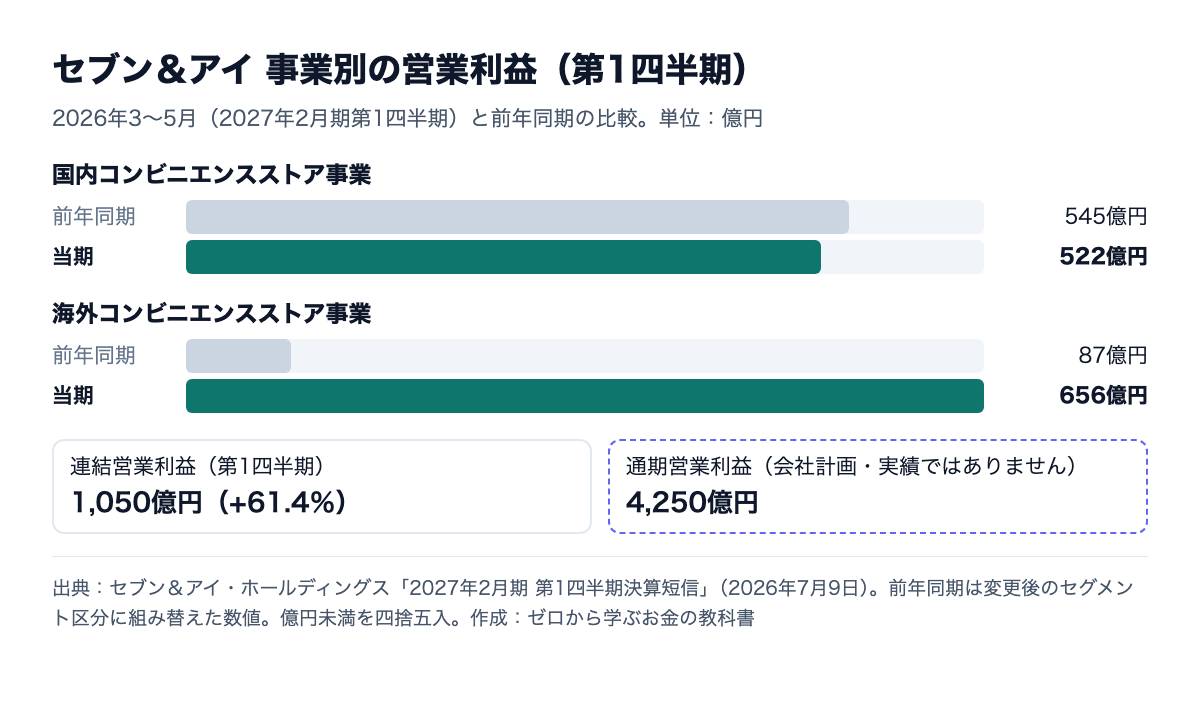
国内コンビニは減益、海外の7-Elevenが大幅増益
国内コンビニエンスストア事業:既存店は増収、営業利益は4.2%減
確認できた事実:国内コンビニ事業の営業収益は2,301億円(前年同期比3.0%増)、営業利益は522億円(同4.2%減)でした。セブン-イレブン・ジャパンは、客単価の上昇と客数の改善で既存店売上が2.0%増え、商品の荒利率も0.3ポイント改善して32.0%になりました。一方で、店内調理設備や次世代店舗システムの導入などの先行投資、物価上昇による販管費の増加で、営業利益は前年を下回りました。
海外コンビニエンスストア事業:営業利益は約7.5倍
確認できた事実:海外コンビニ事業の営業収益は2兆1,358億円(同2.0%増)、営業利益は655億円(前年同期は86億円)でした。北米の7-Eleven, Inc.は、ドルベースの米国内既存店商品売上が1.4%増え、ガソリンは市況変動の影響で収益が前年を上回りました。のれん償却前の営業利益は880億円です。同社は、北米では低所得者層を中心に節約志向が続いているとしています。
通期の会社計画|営業利益4,250億円、年間配当60円の予想
確認できた事実:7月9日に修正した2027年2月期の業績予想は次のとおりです。
| 項目 | 第2四半期累計(計画) | 通期(計画) | 通期の修正幅 |
|---|---|---|---|
| 営業収益 | 5兆5,100億円 | 10兆4,300億円 | +9,820億円 |
| 営業利益 | 2,340億円 | 4,250億円 | +200億円 |
| 経常利益 | 2,170億円 | 3,900億円 | +230億円 |
| 純利益 | 1,180億円 | 2,780億円 | +80億円 |
セグメント別では、海外コンビニ事業の通期営業利益の計画を2,478億円から2,700億円に引き上げた一方、国内コンビニ事業は2,242億円で据え置いています。前提となる為替レートは1ドル=157円です。
数字で見る進み具合(試算):第2四半期累計の営業利益計画2,340億円に対し、第1四半期の実績は1,050億円で、約45%にあたります。計画どおりであれば、第2四半期(6〜8月)の3カ月間の営業利益は約1,290億円となります。
株主還元:2027年2月期の年間配当は、中間30円・期末30円の合計60円を予想しています(前期は50円)。また、第1四半期のキャッシュ・フロー計算書では、自己株式の取得による支出が約901億円計上されています。
10月8日の決算で注目したい5つのポイント
以下は確認したいポイントの整理で、結果を予想するものではありません。
- 上期計画との比較:営業利益が上期計画2,340億円に届いたか。上回った場合、通期計画をどう扱うか。
- 燃料の利益の行方:第1四半期に利益を押し上げたガソリンの利益が、6〜8月にどうなったか。会社は下期について市況の平準化を想定しています。
- 国内コンビニの立て直し:既存店売上の伸びが続いているか。先行投資による販管費の増加が、利益をどの程度押し下げているか。
- 北米の消費動向:節約志向のなかで、米国の既存店商品売上の伸びが続いているか。
- 為替と株主還元:計画の前提(1ドル=157円)と実際の為替の差。配当予想や自己株式取得の進み具合。
決算資料の読み方の基本はファンダメンタルズ分析のポイントと活用法で解説しています。
上振れ・下振れのシナリオ
- 上振れのシナリオ:燃料の利益が想定より高い水準で続いたり、国内の既存店が伸びたりすれば、上期の営業利益が計画を上回る可能性があります。
- 下振れのシナリオ:ガソリン市況の変動で燃料の利益が縮小したり、北米の節約志向が強まったり、国内の先行投資の負担が大きくなったりすると、計画に届かない可能性があります。円高が進めば、海外事業の円換算の利益は小さくなります。
- 好決算でも株価が下がる可能性:市場の期待がすでに高い場合、決算が良くても株価が下がることがあります。
投資家が知っておきたいリスク
- 燃料市況への依存:北米事業の利益は、ガソリンの市況に左右される部分があります。
- 為替:売上の大部分が海外事業のため、ドル円の動きで円換算の業績が変わります。
- 構造改革の進み具合:国内外で店舗網の刷新やバリューチェーンの見直しを進めており、その効果が出るまで時間がかかる可能性があります。
配当を受け取る投資の考え方は配当金投資とは?基本の解説も参考になります。
次に確認する日程
- 10月8日(予定):2027年2月期 第2四半期決算発表
- 11月6日(予定):IR Day 2026 Autumn(投資家・アナリスト向け)
- 2027年1月上旬(予定):第3四半期決算発表
まとめ:燃料の利益と国内の立て直し、2つの流れを確認
セブン&アイは10月8日に第2四半期決算を発表する予定です。第1四半期は営業利益1,050億円と大きく増え、通期の営業利益計画を4,250億円に引き上げました。ただし、増益の中心は北米の燃料の利益で、国内コンビニは先行投資で減益でした。年間配当は60円の予想です。
10月8日の決算では、上期計画2,340億円との比較、燃料の利益の行方、国内コンビニの既存店と利益、北米の消費、為替と株主還元が注目点になると考えられます。結果は発表まで分からないため、予想を事実として扱わず、公式の決算資料で確認することが大切です。本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。記載している数値は2026年10月6日時点で確認したセブン&アイの公表資料に基づいています。