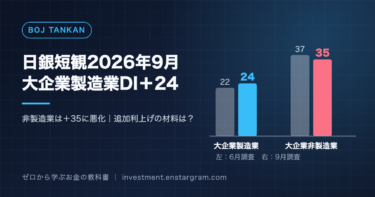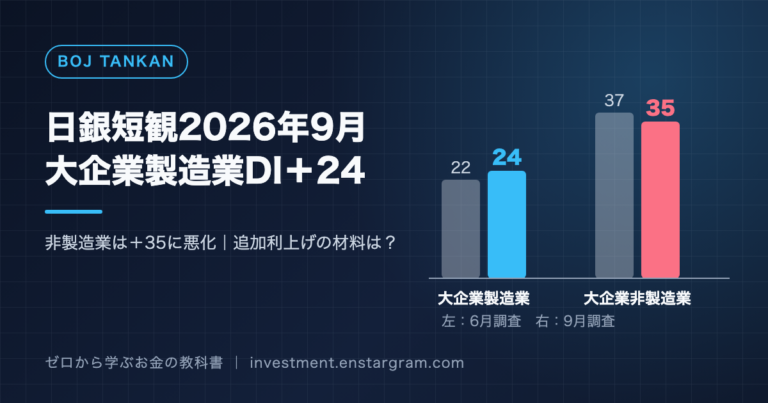
日本銀行が10月1日に公表した2026年9月の全国企業短期経済観測調査(短観)で、大企業製造業の業況判断DIはプラス24となり、6月調査のプラス22から2ポイント改善しました。一方、大企業非製造業はプラス35と、前回から2ポイント悪化しています。
日銀は9月18日に政策金利を1.25%程度へ引き上げたばかりで、次の決定会合は10月29〜30日に予定されています。短観は日銀が政策を考えるうえで重視する調査の一つとされ、「次の利上げはいつか」を考える材料として注目されます。本記事では、日銀の公表資料をもとに短観の主な数字を整理し、追加利上げの観測、銀行株、輸出企業、不動産、住宅ローン、円相場との関係を解説します。
日銀短観2026年9月の結果|大企業製造業DIはプラス24
確認できた事実:短観は、日銀が全国の約9,000社に景気の状況などを尋ねる調査で、3カ月ごとに公表されます。今回の調査の回答期間は8月26日〜9月30日、調査対象は9,104社、回答率は99.4%でした。
業況判断DIは、景気が「良い」と答えた企業の割合から「悪い」と答えた企業の割合を引いた数字です。プラスが大きいほど、景気が良いと感じている企業が多いことを示します。
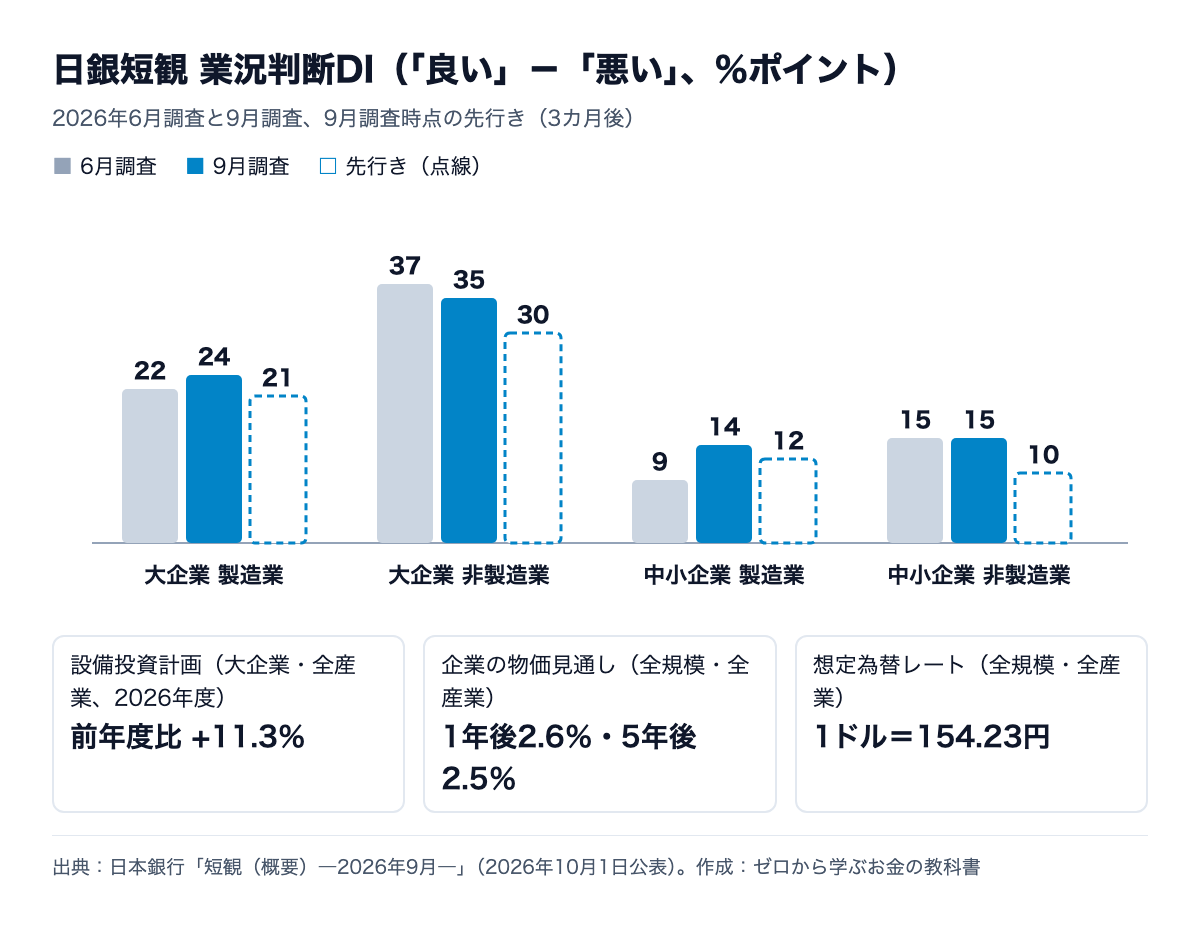
| 区分 | 6月調査 | 9月調査 | 変化 | 先行き(3カ月後) |
|---|---|---|---|---|
| 大企業・製造業 | 22 | 24 | +2 | 21 |
| 大企業・非製造業 | 37 | 35 | −2 | 30 |
| 中小企業・製造業 | 9 | 14 | +5 | 12 |
| 中小企業・非製造業 | 15 | 15 | 0 | 10 |
| 全規模・全産業 | 18 | 21 | +3 | 15 |
業種別では、大企業製造業のうち非鉄金属(36→45)、生産用機械(36→43)、化学(20→26)などが改善しました。日本経済新聞は、大企業製造業の改善は6四半期連続で、旺盛なAI関連需要が景況感を押し上げたと報じています。大企業非製造業では、小売(33→29)や宿泊・飲食サービス(46→38)が悪化しました。
注意点:先行きDIは、大企業製造業が21、大企業非製造業が30と、いずれも足元より低い数字です。企業は3カ月後の景気について、今より慎重に見ていることになります。
設備投資・物価見通し・資金繰り|DI以外の重要な数字
設備投資計画:大企業全産業で前年度比11.3%増
確認できた事実:2026年度の設備投資計画(土地投資額を含み、ソフトウェア・研究開発を除く)は、大企業全産業で前年度比11.3%増でした(製造業11.6%増、非製造業11.2%増)。6月調査からの修正率はマイナス0.2%で、高い伸びの計画がほぼ維持されています。
企業の物価見通し:1年後2.6%、5年後2.5%
確認できた事実:企業が予想する物価全般の上昇率(全規模・全産業の平均)は、1年後が2.6%(前回2.7%)、3年後が2.6%(前回と同じ)、5年後が2.5%(前回2.6%)でした。日銀が目標とする2%を上回る水準が続いていますが、今回はわずかに低下しました。
資金繰りと金融機関の貸出態度:大きな変化なし、借入金利は上昇を実感
確認できた事実:資金繰り判断DI(「楽である」−「苦しい」、全規模・全産業)は11で、前回から変わりませんでした。金融機関の貸出態度判断DI(「緩い」−「厳しい」)も13で横ばいです。一方、借入金利水準判断DI(「上昇」−「低下」)は61から68に上昇し、先行きは71でした。企業が、金利の上昇を実際に感じ始めていることがうかがえます。
想定為替レート:2026年度は1ドル=154.23円
確認できた事実:企業が事業計画の前提とする2026年度のドル円レート(全規模・全産業)は154.23円で、6月調査の152.57円から円安方向に修正されました。輸出企業(大企業製造業)の想定は153.79円です。
そのほか:雇用人員判断DI(「過剰」−「不足」、全規模・全産業)はマイナス38で、人手不足感が強い状態が続いています。
短観で日銀の追加利上げはどうなる?
前提:日銀は9月18日の金融政策決定会合で、短期の政策金利を1.0%程度から1.25%程度に引き上げました。次回の会合は10月29〜30日で、30日には「経済・物価情勢の展望(展望レポート)」も公表される予定です。
解釈:今回の短観では、大企業製造業の景況感の改善、高い設備投資計画、2%を上回る企業の物価見通し、強い人手不足感が確認されました。これらは、日銀が利上げを続ける判断を支える材料と受け止められる可能性があります。一方で、非製造業の悪化、先行きDIの低下、物価見通しのわずかな低下は、利上げを急ぐ必要が小さいとみる材料にもなり得ます。
日銀は短観だけで政策を決めるわけではなく、賃金や物価、海外経済、金融市場の動きなどを総合的に判断します。短観の結果だけから次の利上げの時期を決めつけることはできません。10月6日には植田和男総裁が全国証券大会で挨拶する予定で、今後の利上げのペースについての発言が注目されます。
銀行株・輸出企業・不動産・住宅ローン・円相場への影響
銀行株:利ざや拡大への期待と、貸出先への影響
一般に、金利が上がると、銀行は貸出金利と預金金利の差(利ざや)が広がり、収益が増えやすくなると考えられています。短観で借入金利水準判断DIが上昇したことは、金利の上昇が企業の借入に及び始めていることを示しています。ただし、金利の上昇が速すぎると、借り手の返済負担が増え、貸し倒れが増えるリスクもあります。
輸出企業:為替の前提と海外需要
輸出企業の想定為替レートは1ドル=153.79円です。実際の為替がこれより円安で推移すれば、円に換算した利益が増えやすく、円高に振れれば減りやすくなります。日銀の利上げで日米の金利差が縮まると円高要因になると考えられることがあり、輸出企業の業績見通しにとっては注意点になります。
不動産:金利上昇は逆風になりやすい
不動産業の業況判断DI(大企業)は52で前回と同じでしたが、先行きは41と大きく低下しています。不動産会社や不動産投資信託(REIT)は借入を活用する事業のため、金利の上昇は資金調達コストの増加につながります。REITの基本はリート(REIT)投資のメリットと注意点で解説しています。
住宅ローン:変動金利は政策金利の影響を受けやすい
変動金利型の住宅ローンの金利は、多くの場合、銀行の短期プライムレートに連動しており、日銀の政策金利が上がると、時間差をおいて引き上げられることがあります。固定金利型は長期金利の影響を受けます。今後も利上げが続いた場合、変動金利で借りている人は返済額の変化に注意が必要です。
円相場:日銀の利上げ観測と米国の金利
一般に、日銀の利上げ観測が強まると円高要因になると考えられています。ただし、円相場は米国の金利の動向にも大きく左右されます。米10年債利回りは5%台にあり、日米の金利差が円相場の重要な材料になっています。金利と為替の関係は米10年債利回りが5%台に|日米の金利上昇の背景で整理しています。
過去との比較|大企業製造業DIは2018年以来の高水準
日本経済新聞などの報道によると、今回の大企業製造業DIプラス24は、2018年3月調査以来の高い水準です。今回は6四半期連続の改善で、AI関連の需要が製造業の景況感を支えているとみられます。一方、大企業非製造業はプラス35と高い水準ながら前回から悪化しており、小売や宿泊・飲食サービスの低下が目立ちます。物価高による消費への影響や人手不足が今後の注目点になります。
投資家が知っておきたいリスク
- 先行きの慎重さ:先行きDIは製造業・非製造業ともに足元より低く、企業は先行きに慎重です。
- AI需要への依存:製造業の改善がAI関連の需要に支えられている場合、その需要が鈍れば景況感も変わる可能性があります。
- 金利上昇の影響:借入金利水準判断DIの上昇が示すように、金利の上昇は企業の負担を増やします。利上げが続く場合、借入の多い企業や家計への影響に注意が必要です。
- 短観1回で判断しない:短観は景気の一部を示す調査です。賃金、消費、物価など他の統計とあわせて見る必要があります。
今後確認すべきイベント
- 10月6日(火)15時35分:植田日銀総裁の全国証券大会での挨拶
- 10月8日(木):日銀「地域経済報告(さくらレポート)」
- 10月29日(木)〜30日(金):日銀金融政策決定会合(30日に展望レポート公表)
- 12月:次回の短観(2026年12月調査)
今週の日米の重要日程は10月5〜9日の株式市場|今週の重要日程と注目点、為替のリスクについては為替リスクのヘッジ方法と実践例もあわせてご覧ください。
まとめ:短観は利上げを考える材料の一つ。時期の断定は禁物
2026年9月の日銀短観では、大企業製造業の業況判断DIがプラス24と6四半期連続で改善した一方、大企業非製造業はプラス35に悪化し、先行きはいずれも慎重な見方が示されました。設備投資計画は大企業全産業で11.3%増と高い伸びが続き、企業の物価見通しは2%を上回る水準です。借入金利の上昇を感じる企業も増えています。
これらは日銀の追加利上げを考えるうえで重要な材料ですが、短観だけで利上げの時期が決まるわけではありません。銀行株、輸出企業、不動産、住宅ローン、円相場への影響は、今後の日銀の判断や米国の金利の動きによっても変わります。10月29〜30日の決定会合に向けて、植田総裁の発言や他の経済指標もあわせて確認していくことが大切です。本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。記載している数値は日本銀行が2026年10月1日に公表した短観に基づいています。