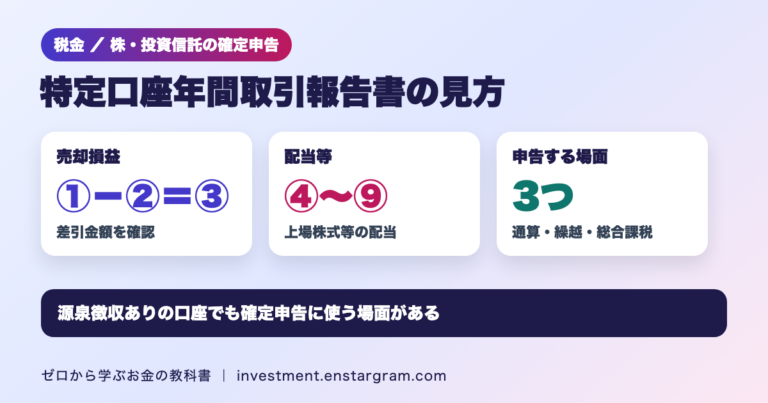
特定口座年間取引報告書の見方|売却損益は①−②=③、配当は④〜⑨で確認 源泉徴収ありでも確定申告に使う3つの場面
特定口座年間取引報告書は、1年間の株や投資信託の売却損益、配当、源泉徴収税額をまとめた書類です。売却損益は①−②=③、配当は④〜⑨の欄で確認。他社口座との損益通算、損失の3年繰越、配当の総合課税を選ぶ場合の使い方を国税庁の資料で解説します。
特定口座年間取引報告書は、1年間の株や投資信託の売却損益、配当、源泉徴収税額をまとめた書類です。売却損益は①−②=③、配当は④〜⑨の欄で確認。他社口座との損益通算、損失の3年繰越、配当の総合課税を選ぶ場合の使い方を国税庁の資料で解説します。
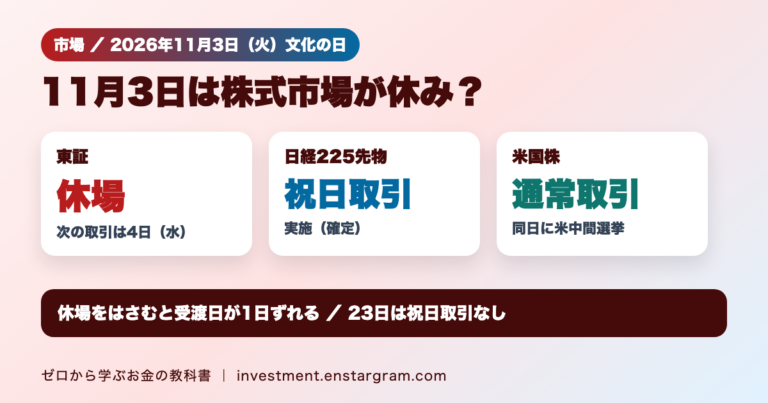
2026年11月3日(火・文化の日)は東京証券取引所が休場で、日本株の取引は4日から。大阪取引所の日経225先物などは祝日取引を実施し、同じ日に米中間選挙がありますがNYSEは通常どおり取引予定です。受渡日のずれや23日は祝日取引がない点も解説します。
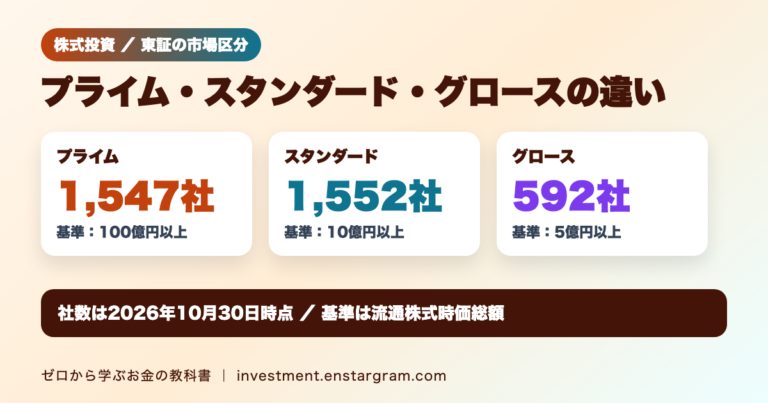
東証の市場区分は2022年4月からプライム・スタンダード・グロースの3つです。2026年10月30日時点の上場会社数は1,547社・1,552社・592社。流通株式時価総額などの上場基準、2030年3月からのグロース市場の基準見直し、投資家が見るときのポイントを解説します。
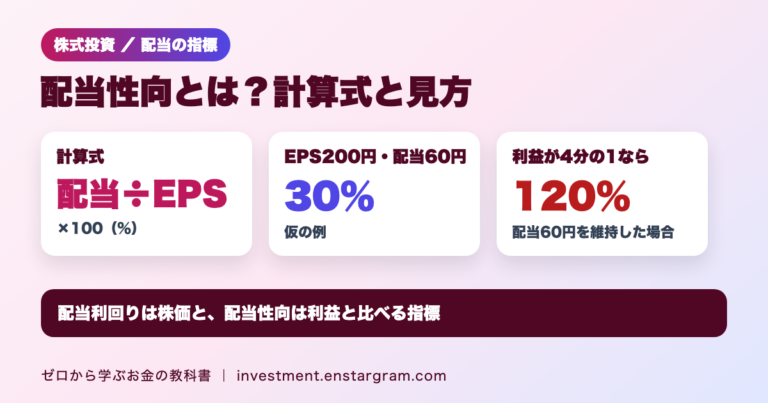
配当性向は利益のうち配当に回す割合で、1株当たり配当÷EPS×100で計算します。EPS200円・配当60円なら30%、利益が4分の1に減って配当を維持すると120%。決算短信の「配当の状況」での確認方法、配当利回りとの違い、見るときの注意点を解説します。
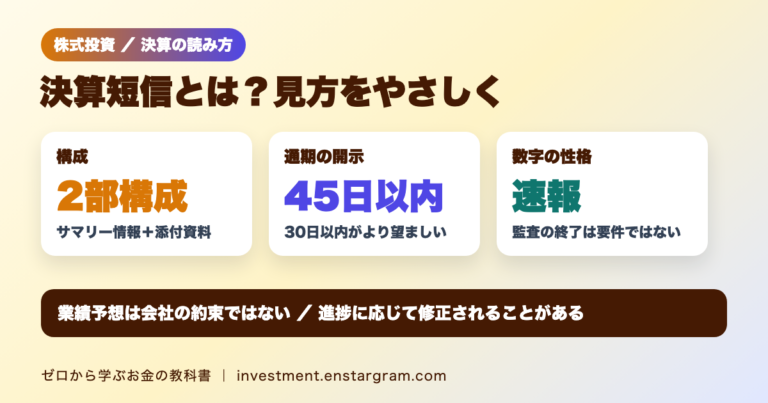
決算短信は、上場会社が決算発表の際に決算内容の要点をまとめた書類です。サマリー情報で売上高・利益の増減率、EPS、自己資本比率、配当の状況を確認できます。通期は決算期末後45日以内の開示が要請され、監査等の終了は開示の要件ではありません。見方と注意点を解説します。
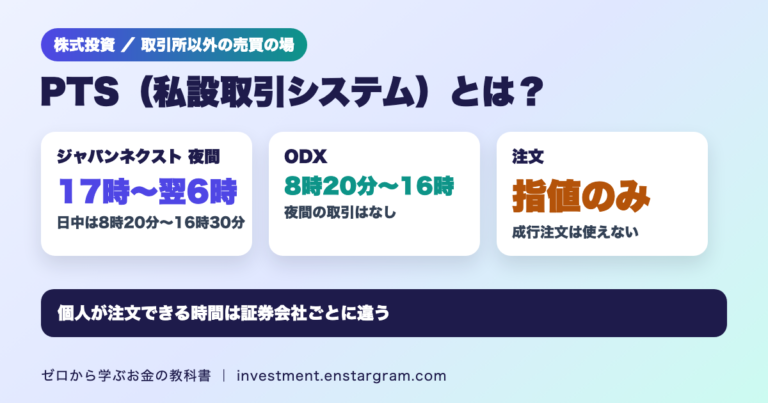
PTS(私設取引システム)は、認可を受けた証券会社が運営する取引所以外の売買の場です。ジャパンネクスト証券は8時20分〜16時30分と17時〜翌6時、ODXは8時20分〜16時。成行注文が使えないなど取引所との違いと夜間の注意点を解説します。
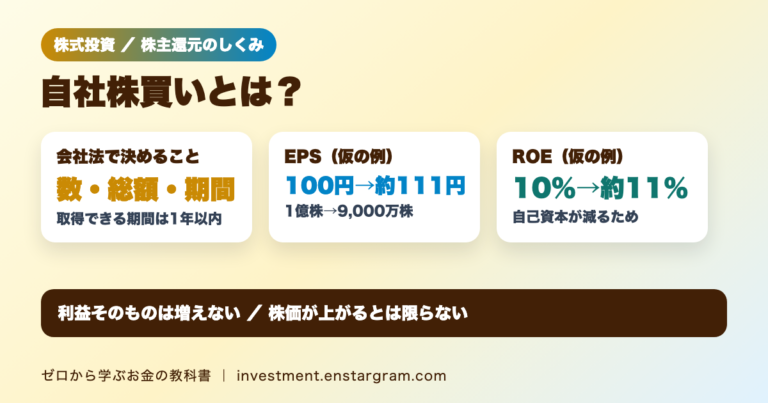
自社株買いは会社が株主から自社の株式を買い取ることで、会社法では株式数・総額・1年以内の期間を定め、分配可能額の範囲内で行います。純利益100億円・1億株の会社が1,000万株を買うとEPSは100円から約111円に。取得方法と注意点を解説します。
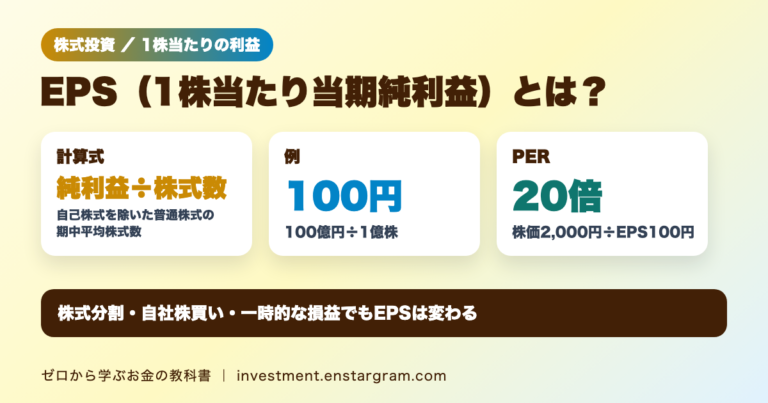
EPSは当期純利益÷期中平均株式数(自己株式を除く)で求める「1株当たりの利益」で、純利益100億円・1億株なら100円。株価をEPSで割るとPERになります。会計基準での計算方法、潜在株式調整後EPSと希薄化効果、決算短信での見方を解説します。
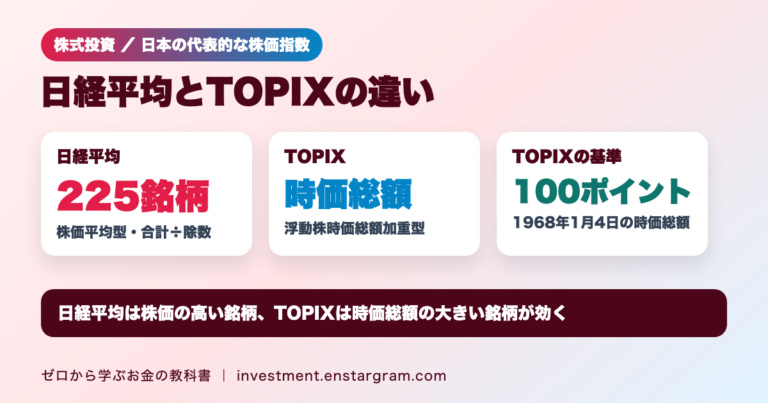
日経平均は東証プライム市場の225銘柄の株価を株価換算係数で調整して合計し、除数で割る株価平均型。TOPIXは1968年1月4日の時価総額を100とする浮動株時価総額加重型です。計算方法の違いと、同じ日でも上昇率がずれる理由を解説します。
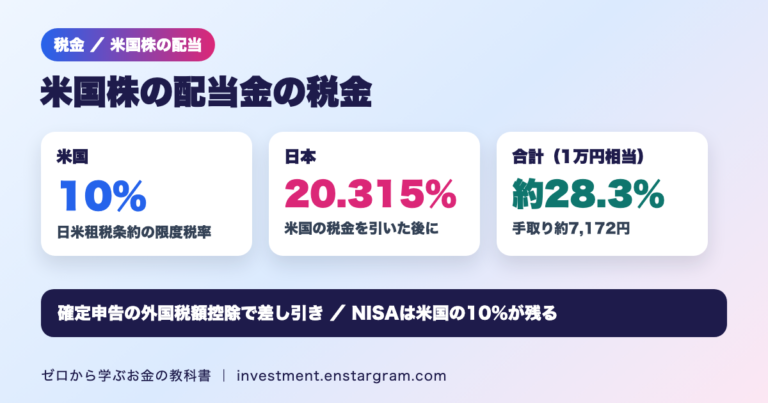
米国株の配当には米国で原則10%、残りに日本で20.315%がかかり、合計は約28.3%。配当1万円相当なら手取りは約7,172円です。確定申告の外国税額控除で米国の税金を差し引く仕組み、NISAでは米国の10%が残る点を国税庁の資料で解説します。