NVIDIA(エヌビディア)の2027年度第2四半期(2026年5〜7月)の売上高は962億ドルで、前年同期の約2倍になりました。AI向けのGPU(画像処理半導体)の需要は依然として強く、大手IT企業はデータセンターへの巨額の設備投資を続けています。
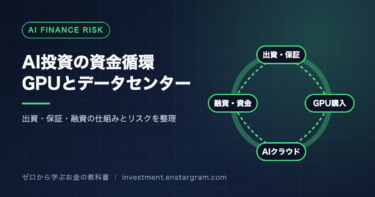
一方で最近は、「AI投資のお金の流れ」に注目する報道も増えています。NVIDIAが顧客やAI企業に出資したり、顧客のデータセンターの賃料を保証したりする一方で、その顧客がNVIDIAのGPUを買う、という関係が広がっているためです。本記事では、NVIDIAの公式開示と各社のIR資料をもとに、GPU・データセンター投資の資金循環の仕組みと、投資家が知っておきたいリスクを整理します。AIデータセンターの成長期待そのものではなく、「資金の出どころ」と「リスク」に焦点を当てます。
NVIDIAのGPU需要は今どれくらい?最新決算の数字
確認できた事実:NVIDIAが8月に公表した2027年度第2四半期(2026年7月26日までの3カ月)の決算資料(CFOコメンタリー)によると、主な数字は次のとおりです。
- 売上高:962億ドル(前年同期比106%増、前四半期比18%増)
- データセンター売上高:890億ドル(前年同期比117%増)。うちハイパースケール(大手クラウド)向けが487億ドル、AIクラウド・産業・企業向けが403億ドル
- 売上総利益率(GAAP):75.0%
- 第3四半期の売上高見通し:1,080億ドル(±2%)
同社は、AIクラウドやAIモデル開発企業などからの需要が強いと説明しています。数字の上では、AI向けの需要は高い水準が続いていることが確認できます。
AIデータセンター投資の規模|ハイパースケーラーの設備投資
確認できた事実(各社のIR資料):NVIDIAのGPUを大量に買う大手IT企業も、設備投資を拡大しています。
- Meta:2026年4〜6月期の設備投資(ファイナンス・リースの元本支払いを含む)は310.8億ドル。2026年通期の見通しを1,300億〜1,450億ドルとしています(従来は1,250億〜1,450億ドル)。
- Alphabet(Google):2026年4〜6月期の設備投資(有形固定資産の購入)は449億ドルで、営業キャッシュフローの391億ドルを上回り、フリーキャッシュフローは約59億ドルのマイナスでした。同社は同四半期に、株式と強制転換優先株の発行で合計496億ドル(手取り)を調達し、その使い道の一つとしてAIインフラの拡大を挙げています。
なぜ重要か:これまでAIへの設備投資は、主に大手IT企業が本業で稼いだ現金でまかなわれてきました。設備投資が営業キャッシュフローを上回り、株式や社債による資金調達を組み合わせる動きが出てきたことは、投資の規模が企業の稼ぐ力に近づいてきていることを示しています。
GPUを使った融資・資金調達とは|5,000億ドルの資金調達プラットフォーム
確認できた事実:NVIDIAは2026年8月10日、Apollo、BlackRock、Blackstone、Brookfield、Goldman Sachs、KKRの6社と、AIインフラ向けの資金調達の枠組み(コンピュート・ファイナンス・プラットフォーム)をつくると発表しました。時間をかけて5,000億ドルを超える第三者の資金を動員することをめざすものです。同社の発表文によると、6社とは覚書(MOU)を結んだ段階で、最終契約の締結が前提となっています。
この枠組みでは、NVIDIAのGPUなどの計算設備を裏付け資産として、AIクラウドやAI開発企業が資金を調達しやすくすることが想定されています。ジェンスン・フアンCEOは、NVIDIAのコンピュートは「広く採用され、柔軟で、交換・譲渡が可能」なため、こうした役割に適していると述べています。
報道で伝えられていること:ロイター通信(10月1日)は、銀行や資産運用会社の間で、GPUを長期の担保とすることに慎重な見方があると報じています。NVIDIA側はGPUが最長10年程度使えると説明しているのに対し、金融機関の間では3〜4年で価値が下がるとみる見方が多いと伝えています。また、案件によってはNVIDIAによる保証など、より確実性の高い条件を求める声があるとしています。
NVIDIA自身の投資と保証|資金循環と呼ばれる仕組み
「資金循環(サーキュラー・ファイナンス)」とは、ある企業が顧客に出資したり資金面で支援したりし、その顧客がその資金も使って同じ企業の製品を買う、という関係を指して使われる言葉です。NVIDIAの開示から、こうした関係に当たり得るものを整理します。
出資:株式投資の利益が純利益を押し上げ
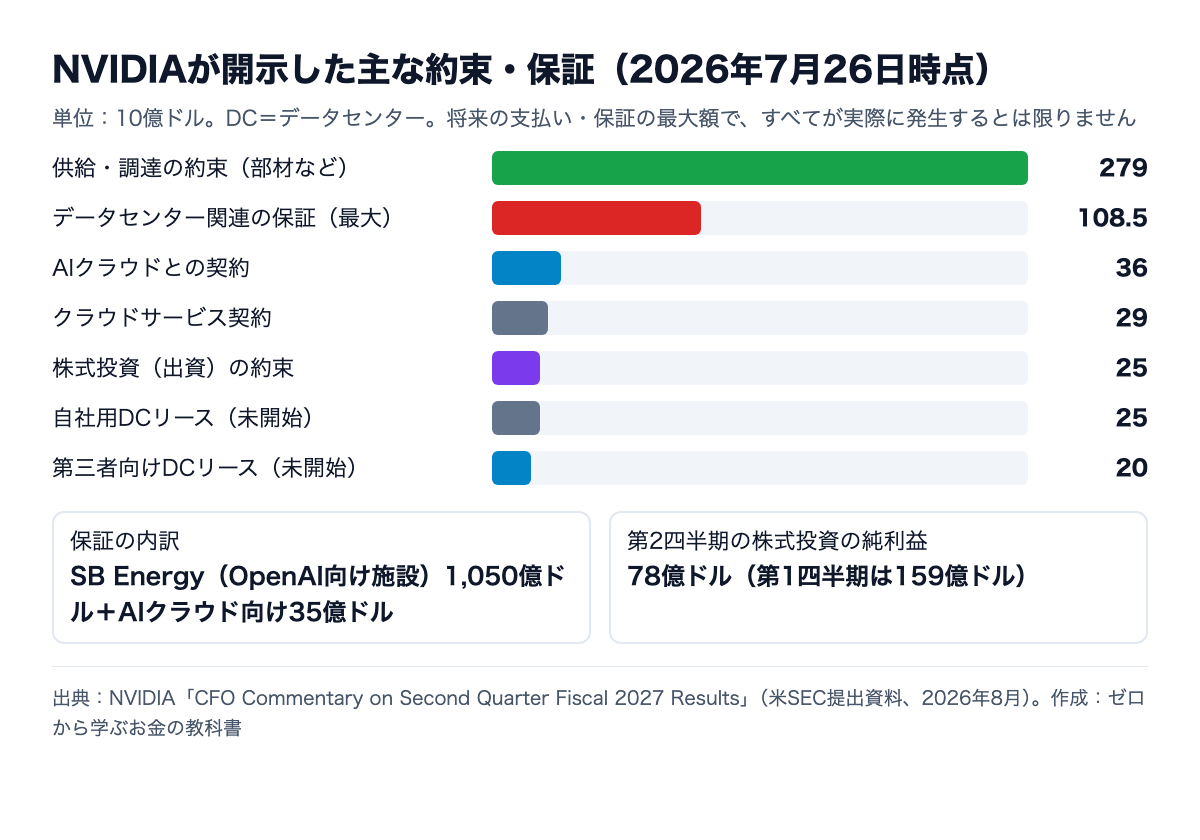
確認できた事実:NVIDIAは、AIモデル開発企業やインフラの資金提供者などへの株式投資を行っています。2027年度第2四半期の株式投資の純利益(評価益などを含む)は78億ドルで、第1四半期は159億ドルでした。今後の出資の約束(コミットメント)は250億ドルあります。
解釈:出資先の企業価値が上がると、NVIDIAの純利益(GAAP)が押し上げられます。逆に、出資先の評価が下がれば、純利益を押し下げる要因になります。本業の利益を見るときは、こうした投資損益を除いた数字もあわせて確認することが大切です。
保証:OpenAI向けデータセンターで最大1,050億ドル
確認できた事実:NVIDIAは2026年8月、SB Energyが米オハイオ州で整備するデータセンター(約4.25ギガワット)について、土地・電力・建屋の整備に対する信用補完(保証)を行う契約を結びました。この施設は20年間のリース契約でOpenAIに提供され、NVIDIAのインフラを専用に置く予定です。保証の上限は合計1,050億ドルで、施設が稼働可能になるなどの条件に応じて段階的に効力が発生し、最初は2029年度を見込んでいます。OpenAIがリース料を支払うにつれて保証の残高は減るとしています。AIクラウド向けの別の保証(最大35億ドル)と合わせると、保証の最大額は1,085億ドルです。
同社は、この施設に配備されるNVIDIAのインフラは、1世代あたり約150万個のGPU、売上高にして約1,500億〜2,000億ドルに相当し得ると説明しています。
そのほかの約束:AIクラウドとの契約、データセンターのリース
NVIDIAは、AIクラウドとの契約(360億ドル)や、第三者に引き継ぐ予定のデータセンターのリース(200億ドル)も開示しています。部材の調達などを含む供給関連の約束は、前四半期の1,190億ドルから2,790億ドルに増えました。
解釈:これらの仕組みは、成長の速いAI企業が設備を確保しやすくし、NVIDIAの製品の需要を支える効果が期待されます。一方で、顧客の資金繰りが悪化した場合には、NVIDIAが保証を履行する必要が生じたり、出資の評価損が出たりする可能性があります。需要と資金の出どころが近い関係にあるため、うまくいっているときは成長が加速し、つまずいたときは影響が連鎖しやすい構造だといえます。
AIインフラ企業の収益性|売掛金と在庫の増加にも注目
確認できた事実:NVIDIAの売掛金は631億ドルで、売掛金の回収にかかる日数(DSO)は前四半期の45日から60日に延びました。同社は、一部の投資適格の顧客との大型・複数四半期にわたる契約で、支払条件を延長したためと説明しています。在庫は前四半期の258億ドルから316億ドルに増えましたが、これは次世代製品「Vera Rubin」の投入準備のためとしています。営業キャッシュフローは241億ドルで、前四半期の503億ドルから減りました。
なぜ重要か:売上が伸びていても、代金の回収が遅くなれば、手元の現金が増えるペースは遅くなります。GPUを買うAIクラウド企業の多くは、借入などで設備を調達しており、AIサービスの売上で投資を回収できるかが今後の課題です。GPUを使ったAIクラウドの事例は、ソフトバンクのAIデータセンターGPUクラウドの記事でも取り上げています。
GPU価格と陳腐化のリスク
GPUは性能の向上が速く、NVIDIAも新しい世代の製品を毎年のように投入しています。新しい製品が出ると、古い世代のGPUの価値や、それを使った計算サービスの価格が下がる可能性があります。
- 減価償却の前提:GPUを何年使えると見込むかによって、データセンター企業の毎年の費用(減価償却費)と利益は大きく変わります。前述のとおり、使用可能な年数については見方が分かれています。
- 担保価値:GPUを担保にした融資では、GPUの中古価値が想定より早く下がると、担保の価値が足りなくなるおそれがあります。
- 電力と用地:データセンターには大量の電力が必要です。電力や用地の確保が遅れると、設備が予定どおりに稼働せず、投資の回収が遅れる可能性があります。電力確保の重要性は千葉の400MW AIデータセンター構想の記事でも解説しています。
AI需要が減速したらどうなる?想定される影響
ここからは、仮にAI向けの需要の伸びが鈍った場合に考えられる影響を整理します。現時点でそうなると予想するものではありません。
- GPUメーカー:受注の伸びが鈍れば、売上の伸びも鈍ります。供給の約束(2,790億ドル)に見合う需要がなければ、在庫が増えるリスクがあります。
- AIクラウド・データセンター企業:借入で設備を整えた企業は、利用料収入が想定を下回ると、返済が重荷になります。
- 部品・装置メーカー:メモリーやサーバー、電力設備など、AIインフラに関わる企業にも影響が広がる可能性があります。メモリーの需要についてはマイクロン決算分析、サーバーについてはデル・テクノロジーズの決算分析で解説しています。
- 株価指数:NVIDIAなどAI関連の大型株は、S&P500や全世界株式の指数でも大きな比率を占めています。インデックス投資であっても、AI関連株の値動きの影響を受ける点は知っておきたいところです。
過去との比較|今回のAI投資は何が違うのか
大型の設備投資が一気に進み、その後に調整が起きた例として、2000年前後の通信インフラ投資が挙げられることがあります。当時は通信会社が借入で光ファイバー網などを急速に整備し、需要の伸びが想定に届かなかったことで、多くの企業の業績が悪化しました。
今回のAI投資は、投資の中心にいる大手IT企業が大きな利益と現金を生み出している点で、当時とは違いがあります。一方で、設備投資が営業キャッシュフローを上回る企業が出てきたことや、借入や外部資金に頼るAIクラウド企業が増えていることは、資金の出どころが変わりつつあることを示しています。どちらか一方の見方に偏らず、数字で確認していくことが大切です。
投資家が今後確認すべきポイント
- NVIDIAの次回決算(2027年度第3四半期):売上高が見通しの1,080億ドル前後に届くか。売掛金・在庫・株式投資損益・保証の残高の変化。日程は同社の発表で確認。
- 大手IT企業の決算(10月下旬〜):設備投資の見通しを引き上げるのか、維持するのか。設備投資と営業キャッシュフローのバランス。
- 資金調達プラットフォームの進展:覚書の段階から最終契約に進むか。保証などの条件。
- GPUの価格動向:計算サービスの利用料や、旧世代GPUの価格の動き。
インデックス投資でAI関連株にどれだけ投資しているかは、オルカン vs S&P500の記事も参考になります。
まとめ:成長の数字と「お金の流れ」をセットで見る
NVIDIAの最新決算では、売上高962億ドル、データセンター売上高890億ドルと、AI向け需要の強さが確認できます。一方で、同社は顧客への出資、最大1,085億ドルの保証、5,000億ドル規模の資金調達の枠組みづくりなど、需要を資金面からも支える役割を強めています。大手IT企業の設備投資も、営業キャッシュフローを上回る例が出てきました。
これらは成長を加速させる仕組みである一方、需要が鈍ったときには影響が連鎖しやすい構造でもあります。「過熱している」「崩壊する」と決めつけるのではなく、売上だけでなく、売掛金、在庫、投資損益、保証、顧客の資金調達といった数字をあわせて確認していくことが大切です。本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。記載している数値は2026年10月5日時点で確認した各社の公表資料・報道に基づいています。
参考資料
- NVIDIA「CFO Commentary on Second Quarter Fiscal 2027 Results」(米SEC提出資料)
- NVIDIA Newsroom「NVIDIA Partners With Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs and KKR…」(2026年8月10日)
- Meta「Second Quarter 2026 Results」(米SEC提出資料)
- Alphabet「Second Quarter 2026 Results」(米SEC提出資料)
- Reuters(BNN Bloomberg掲載)「Nvidia’s bet that its chips can finance the AI boom gets a Wall Street reality check」(2026年10月1日)