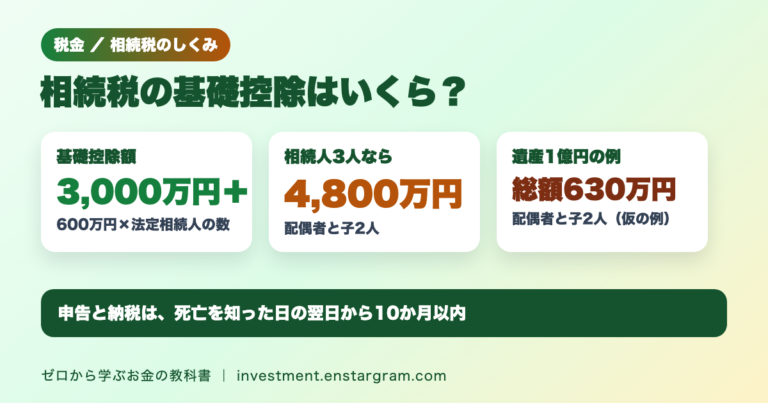
相続税の基礎控除は「3,000万円+600万円×法定相続人の数」|3人なら4,800万円、遺産1億円の計算例と法定相続人の数え方
相続税の基礎控除額は3,000万円+600万円×法定相続人の数で、配偶者と子2人なら4,800万円です。正味の遺産額1億円の仮の例では相続税の総額は630万円。法定相続人の数え方、速算表、配偶者の税額軽減、10か月の申告期限を国税庁の資料で解説します。
相続税の基礎控除額は3,000万円+600万円×法定相続人の数で、配偶者と子2人なら4,800万円です。正味の遺産額1億円の仮の例では相続税の総額は630万円。法定相続人の数え方、速算表、配偶者の税額軽減、10か月の申告期限を国税庁の資料で解説します。
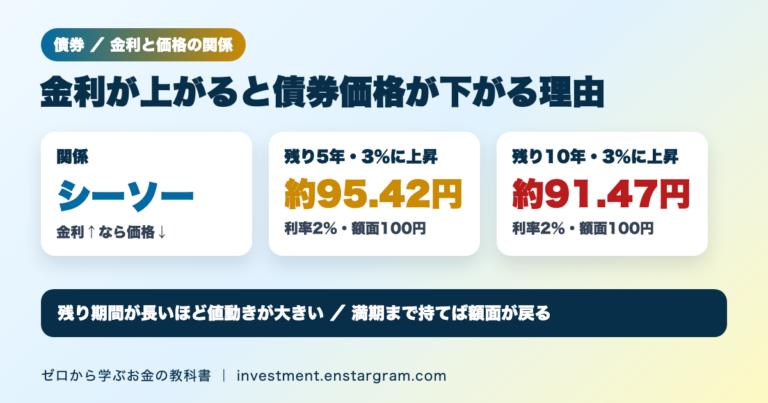
債券価格と金利はシーソーの関係で、金利が上がると価格は下がります。利率2%・額面100円の債券は、利回りが3%に上がると残り5年で約95.42円、10年で約91.47円。利率と利回りの違い、10月の国債利回り、満期保有と途中売却の違いを解説します。
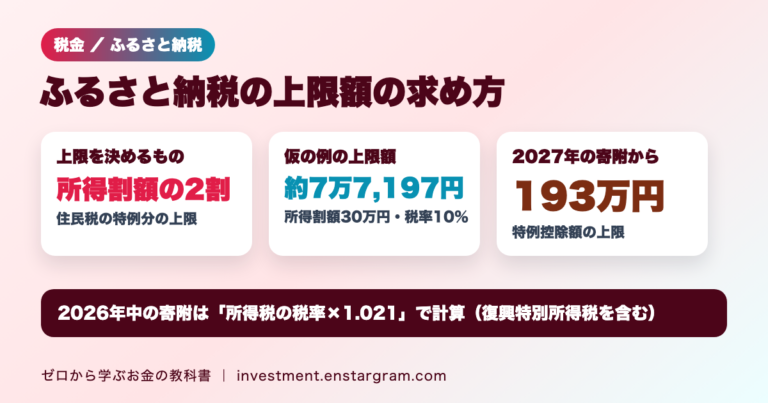
ふるさと納税の自己負担が2,000円で済む上限は、住民税の特例分が所得割額(調整控除後)の2割に収まる寄附額です。所得割額30万円・所得税率10%なら約7万7,197円が目安。上限額の式と計算例、住宅ローン控除がある場合の注意点、2027年の寄附からの193万円上限を解説します。
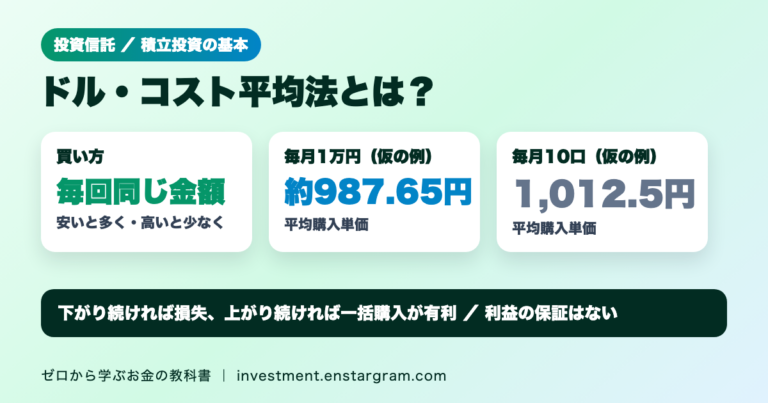
ドル・コスト平均法は、決まった金額で定期的に買い続ける方法です。安いときに多く、高いときに少なく買うため平均購入単価が下がります。毎月1万円の計算例では約987.65円。下落が続くと損失、上昇が続くと一括購入が有利になる点も解説します。
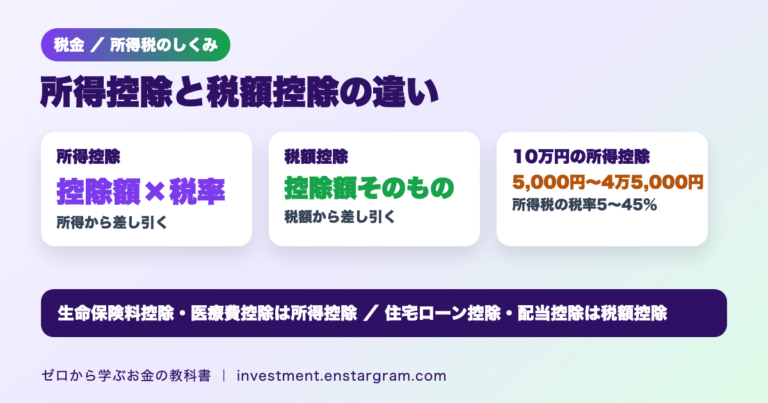
所得控除は税率を掛ける前の所得から、税額控除は計算した税額から直接差し引きます。所得税の税率は5〜45%なので、所得控除10万円で減る所得税は5,000円〜4万5,000円、税額控除10万円なら10万円。主な控除の分類と計算例を国税庁の資料で解説します。
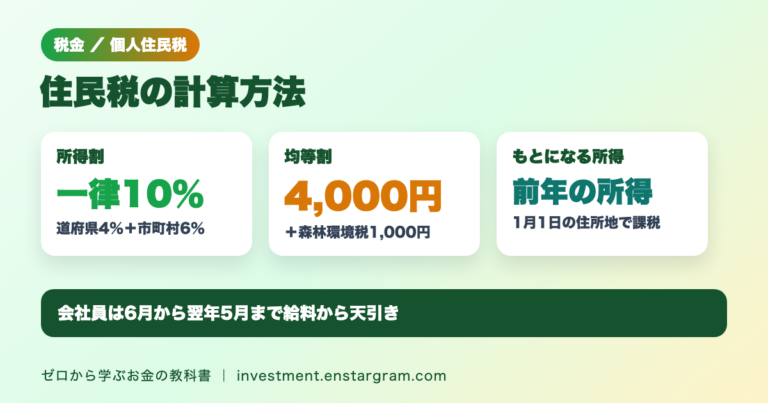
住民税は前年の所得をもとに計算し、所得割は一律10%(道府県民税4%・市町村民税6%)、均等割は4,000円で森林環境税1,000円もあわせて徴収されます。課税所得300万円なら所得割は30万円。所得税との違いと納める時期を解説します。
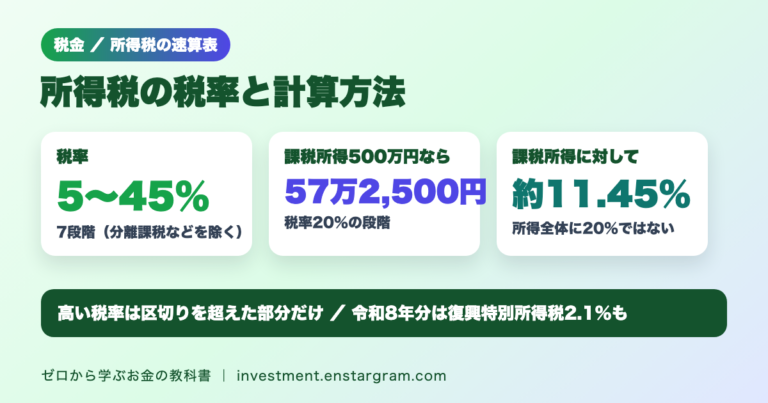
所得税の税率は分離課税などを除くと5%〜45%の7段階。課税所得500万円なら「500万円×20%−42万7,500円」で57万2,500円です。高い税率が区切りを超えた部分だけにかかる仕組み、令和8年分と令和9年分以後の付加税の違い、所得控除の効果を解説します。
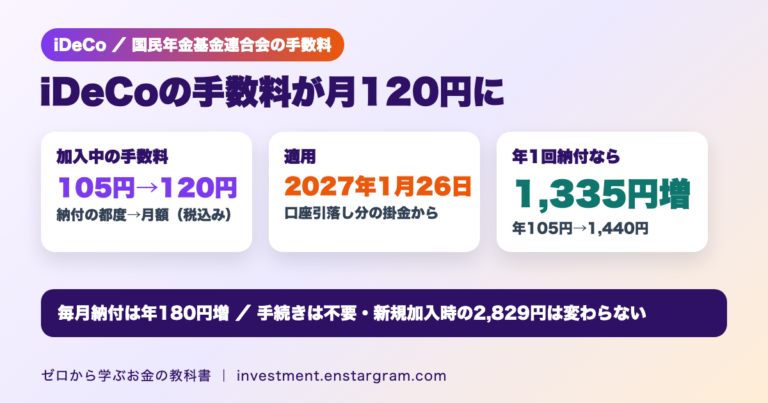
iDeCoの加入中の手数料は、掛金納付のたびに105円から月額120円(税込み)に変わります。2027年1月26日の口座引落し分から適用で、手続きは不要。毎月納付は年180円増、年1回納付は年1,335円増です。理由とほかの手数料も解説します。
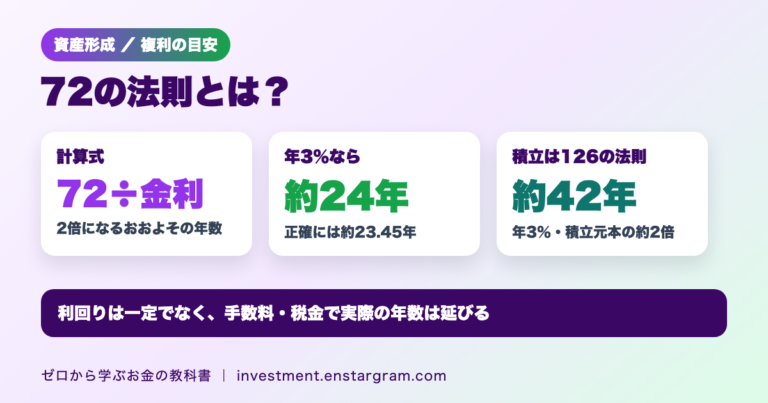
72の法則は「72÷金利(%)」で、お金が複利で2倍になるおおよその年数を求める方法です。年3%なら約24年(正確には約23.45年)。毎月積み立てる場合の126の法則、必要な利回りの逆算、手数料や税金を考えるときの注意点を計算例で解説します。
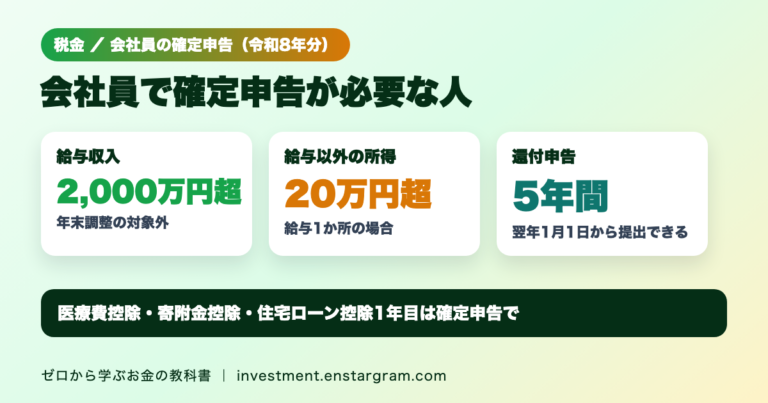
国税庁によると、会社員の多くは年末調整で所得税が確定します。ただし給与収入2,000万円超や、給与以外の所得20万円超(給与2か所以上は年末調整されなかった給与と合算)などは確定申告が必要です。税金が戻るケースと令和8年分の申告期限も解説します。