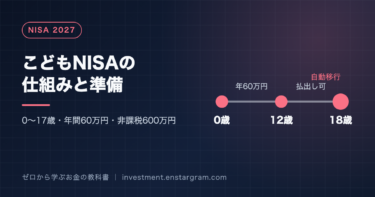
2027年1月から、0〜17歳の子どもも NISA のつみたて投資枠を使えるようになります。年間投資枠は60万円、非課税保有限度額は600万円で、証券会社の間では「こどもNISA」という呼び名で準備が進んでいます。2026年10月1日には、マネックス証券や楽天証券が口座開設の申込受付を始めました。
一方で、2023年末で新規の受付を終えたジュニアNISAとは、払出しのルールや18歳以降の扱いが大きく異なります。本記事では、金融庁の公表資料をもとに制度の中身を整理し、証券会社の公式情報から分かる口座開設の流れと、始める前に確認したい点をまとめます。
- 1 こどもNISAとは?|2027年1月から0〜17歳がつみたて投資枠を利用可能に
- 2 こどもNISAの枠と対象商品|年間60万円・非課税保有限度額600万円
- 3 12歳以降の払出し条件|子どものための資金と、子どもの同意が必要
- 4 18歳になったらどうなる?|自動的に成人のつみたて投資枠へ移行
- 5 ジュニアNISAとの違い|払出し制限とロールオーバーの有無
- 6 口座開設の準備|マネックス証券・楽天証券が2026年10月1日に受付開始
- 7 始める前に確認したい注意点|子どものお金として管理する前提
- 8 次に確認したいポイント|2027年1月の開始までにやること
- 9 まとめ:こどもNISAは年間60万円・600万円、12歳以降の払出しと18歳の自動移行が特徴
- 10 参考資料
こどもNISAとは?|2027年1月から0〜17歳がつみたて投資枠を利用可能に
「こどもNISA」は、2027年1月から始まる未成年者向けのつみたて投資枠の通称です。楽天証券は制度上の名称を「未成年者特定累積投資勘定」と説明しています。金融庁のアクセスFSA第273号によると、この見直しは2026年3月末に成立した令和8年度の税制改正法に盛り込まれました。
金融庁はアクセスFSA第270号の解説で、制度の狙いを「次世代の資産形成を促進し、長期・安定的な投資を通じて、大学進学等、成人後のライフイベントに伴う必要資金を備えるニーズに応じること」と説明しています。
こどもNISAの枠と対象商品|年間60万円・非課税保有限度額600万円
金融庁の資料をもとに、18歳以上のNISAと比べると次のようになります。
| 項目 | こどもNISA(0〜17歳) | 18歳以上のつみたて投資枠 | 18歳以上の成長投資枠 |
|---|---|---|---|
| 年間投資枠 | 60万円 | 120万円 | 240万円 |
| 非課税保有限度額 | 600万円 | 合計1,800万円(うち成長投資枠は1,200万円まで) | |
| 投資対象 | 長期の積立・分散投資に適した一定の投資信託 | 長期の積立・分散投資に適した一定の投資信託 | 上場株式・投資信託等 |
| 払出し | 一定の要件のもと12歳以降に可能 | 制限なし | 制限なし |
| 非課税保有期間 | 無期限 | ||
こどもNISAで使えるのはつみたて投資枠だけで、成長投資枠はありません。個別株は買えず、金融庁の基準を満たした投資信託が対象です。
12歳以降の払出し条件|子どものための資金と、子どもの同意が必要
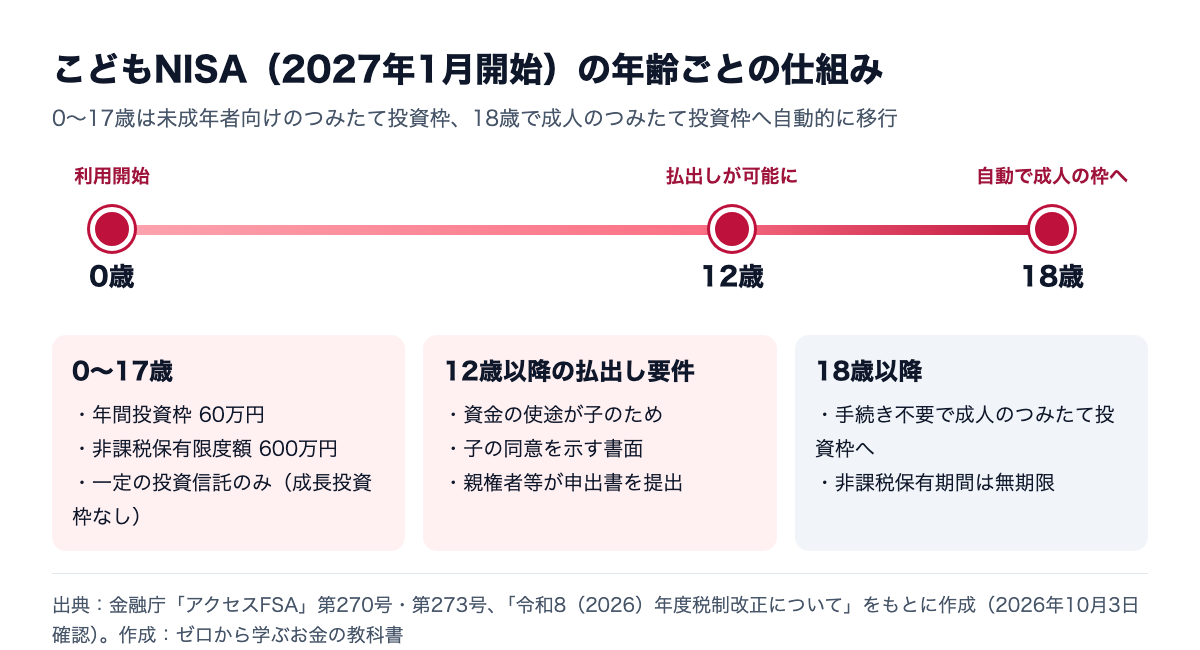
こどもNISAでは、12歳以降であれば一定の要件のもとで払い出しができます。金融庁の説明による要件は次のとおりです。
- 資金の使い道が子どものためのものであること
- 子どもが払出しに同意したことを示す書面があること
- 親権者など(口座管理者)が、申出書を金融機関に提出すること
金融庁の説明では、払い出しができるのは12歳以降とされており、12歳以降も親の都合だけでは引き出せない仕組みです。子どもの名義のお金として管理されることを前提に、教育費など将来の使い道を考えておく必要があります。
18歳になったらどうなる?|自動的に成人のつみたて投資枠へ移行
金融庁の解説によると、口座の名義人である子どもが18歳になると、特別な手続きをしなくても、自動的に成人のつみたて投資枠へ移行する仕組みとされています。18歳以降は、成人と同じく年間投資枠や非課税保有限度額の枠組みで投資を続けられます。非課税で保有できる期間は無期限です。
ジュニアNISAとの違い|払出し制限とロールオーバーの有無
未成年者向けの非課税制度としては、2016年に始まったジュニアNISAがありましたが、金融庁は利用実績が少なかったことから2023年末で新規の口座開設を終えたと説明しています。主な違いは次の2点です。
- 払出し:ジュニアNISAは原則として18歳まで払い出しができませんでした。こどもNISAは一定の要件のもとで12歳以降に払い出せます。
- 非課税期間:ジュニアNISAは非課税期間が5年間で、続けて非課税で持つには「ロールオーバー」という手続きが必要でした。こどもNISAは非課税期間が無期限で、18歳で自動的に成人の枠に移行します。
口座開設の準備|マネックス証券・楽天証券が2026年10月1日に受付開始
証券会社各社は、制度開始に向けて受付を始めています。ここでは、各社が公式に公表している手続きの事実だけを整理します。商品やサービスの優劣を比べるものではありません。
| 項目 | マネックス証券 | 楽天証券 |
|---|---|---|
| 受付開始 | 2026年10月1日(事前申込) | 2026年10月1日 |
| 親の口座 | 親権者の証券総合取引口座が必要 | 親権者の総合口座が必要 |
| 口座開設の時期 | 2026年12月頃に未成年口座とこどもNISA口座の同時開設を予定 | 2026年10〜12月の受付分は2027年1月以降に開設 |
| その他 | 2026年9月14日時点の情報で、制度の確定などにより変更の可能性があると注記 | 同社と税務署での審査を経て開設。子どものマイナンバーや続柄が記載された住民票の写しなどが必要 |
手続きは、まず親が証券会社の口座を持ち、そのうえで子ども名義の未成年口座とこどもNISA口座を開く流れが基本です。必要な書類や手順は証券会社によって異なるため、各社の最新の案内を確認しましょう。
始める前に確認したい注意点|子どものお金として管理する前提
- お金は子どもの名義:こどもNISAの資産は子どもの財産として扱われます。親が自由に使えるお金ではない点を理解しておきましょう。
- 贈与にあたる場合がある:親や祖父母が子どもの口座に資金を入れることは、贈与にあたる場合があります。贈与税には年110万円の基礎控除がありますが、他の贈与と合わせた金額で判断されます。詳しくは国税庁の説明や税理士などの専門家に確認してください。
- 元本保証ではない:投資信託は値下がりすることもあり、払い出したい時期に元本を下回っている可能性があります。
- 家計全体とのバランス:親自身のNISAや老後資金、生活防衛資金とのバランスも考える必要があります。
- 詳細は今後の公表資料で確認:制度開始までに、金融庁や金融機関から実務の詳細が追加で公表される可能性があります。
現行のNISAで商品を売却した場合の枠の扱いについてはNISAで売却したら枠はどうなる?で、つみたて投資枠と成長投資枠の違いは新NISAの「成長投資枠」と「つみたて投資枠」の違いと使い分け方で解説しています。
次に確認したいポイント|2027年1月の開始までにやること
- 利用したい証券会社の受付状況と、必要書類・手続きの流れ
- 親自身の証券口座の有無と、未成年口座の開設方法
- 対象となる投資信託のラインナップと、信託報酬などのコスト
- 毎月いくら積み立てるか(年間60万円の場合、月5万円が上限の目安)
- 払い出しの可能性がある時期(教育費など)と、そこから逆算した運用期間
まとめ:こどもNISAは年間60万円・600万円、12歳以降の払出しと18歳の自動移行が特徴
2027年1月から始まるこどもNISAは、0〜17歳を対象に、年間60万円・非課税保有限度額600万円の範囲で、長期の積立・分散投資に適した投資信託に非課税で投資できる制度です。12歳以降は子どものための資金であれば子どもの同意を得て払い出すことができ、18歳になると自動的に成人のつみたて投資枠に移行します。
マネックス証券や楽天証券などは2026年10月1日から受付を始めていますが、資金は子どもの財産として扱われ、贈与や元本割れのリスクにも注意が必要です。本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。また、特定の金融機関の利用を推奨するものでもありません。制度の内容は2026年10月3日時点で確認した公表資料に基づいており、今後変更される可能性があります。