米国のIT機器大手デル・テクノロジーズ(Dell Technologies、ティッカー:DELL)は、AI向けサーバーの需要拡大で業績が急拡大しています。2026年9月1日に発表した2027年度第2四半期(5〜7月期)決算では、売上高が前年同期比58%増の470億ドル、AI向けサーバーの受注額が過去最高の609億ドルに達しました。10月1日には、JERAなどと千葉で最大40万kW規模のAIデータセンターを整備する構想も発表しています。
一方で、AIサーバーは「売上は大きいが利益率は高くない」事業でもあります。本記事では、デルが同社のSECへの提出資料で開示した数字をもとに、成長の中身と、利益率・キャッシュフロー・顧客・競争などのリスクを同じ比重で整理し、読者が自分で判断するための材料を提供します。
- 1 デル・テクノロジーズはどんな会社?|サーバーとパソコンの2本柱
- 2 2027年度第2四半期決算|売上高470億ドル、AIサーバー受注609億ドル
- 3 2027年度の会社見通し|売上高1,920億ドル、AIサーバー売上740億ドルに上方修正
- 4 JERA・RHAELMとの千葉AIデータセンター構想|デルの役割は「ラックスケール」の提供
- 5 株価と評価の目安|10月2日終値562.52ドル、会社見通しベースのPERは約22倍
- 6 デルのリスク|粗利益率、キャッシュフロー、顧客集中、AI投資の循環
- 7 今後の確認ポイント|受注残高950億ドルが売上と現金に変わるか
- 8 まとめ:AIサーバーで急成長、利益率と現金化の確認が鍵
- 9 データの出典
デル・テクノロジーズはどんな会社?|サーバーとパソコンの2本柱
デルは、企業向けのサーバー・ストレージ・ネットワーク機器と、パソコンなどの端末を手がける会社です。決算では大きく2つの事業部門に分けて開示しています。
- ISG(インフラストラクチャー・ソリューションズ・グループ):サーバー、ストレージ、ネットワーク機器など企業のIT基盤向けの事業。AI向けサーバーもここに含まれます。
- CSG(クライアント・ソリューションズ・グループ):ノートパソコンやデスクトップなど、主に法人向けの端末事業。
AI分野では、半導体大手NVIDIA(エヌビディア)のGPUやネットワーク技術と、デルのサーバーやストレージを組み合わせた「Dell AI Factory with NVIDIA」という製品群を展開しています。GPUそのものを作っているのではなく、GPUを搭載したサーバーを設計・組み立て・検証して、ラック単位で顧客に届けるのがデルの役割です。
2027年度第2四半期決算|売上高470億ドル、AIサーバー受注609億ドル
決算資料で確認できる主な数字は次のとおりです。デルの会計年度は2月から翌年1月までで、2027年度第2四半期は2026年5〜7月に当たります。
| 項目 | 2026年度第2四半期 | 2027年度第2四半期 | 前年同期比 |
|---|---|---|---|
| 売上高 | 297億7,600万ドル | 470億ドル | +58% |
| 売上総利益率(GAAP) | 18.3% | 20.9% | +2.6ポイント |
| 営業利益(GAAP) | 17億7,300万ドル | 53億8,500万ドル | 営業利益率 6.0%→11.5% |
| 希薄化後EPS(GAAP) | 1.70ドル | 6.34ドル | +273% |
| 希薄化後EPS(Non-GAAP) | 2.32ドル | 7.04ドル | +203% |
事業部門別では、ISGの売上高が前年同期比89%増の317億8,200万ドル、営業利益率は15.0%でした。CSGの売上高は20%増の150億3,400万ドル、営業利益率は7.6%です。
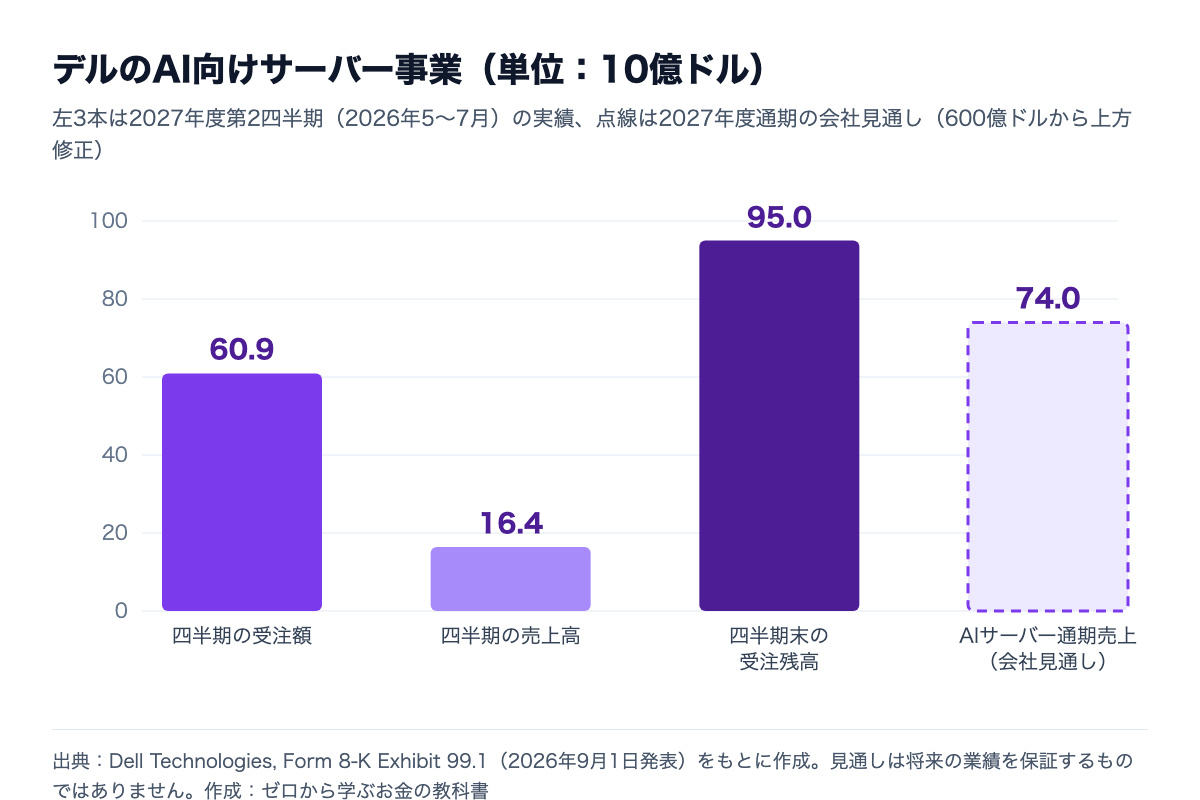
AI向けサーバーの数字:四半期の受注額は過去最高の609億ドル、売上高は前年同期の約2倍となる164億ドル、四半期末の受注残高は過去最高の950億ドルでした。AI以外でも、従来型のサーバーとネットワークが122%増、ストレージが26%増と伸びています。受注残高とは、すでに受注したもののまだ売上として計上していない金額のことで、今後の売上の手がかりになります。
2027年度の会社見通し|売上高1,920億ドル、AIサーバー売上740億ドルに上方修正
デルは今回の決算で、2027年度通期の見通しを引き上げました。
- 売上高:1,670億ドル → 1,920億ドル(前年比69%増の見通し)
- AI向けサーバーの売上高:600億ドル → 740億ドル
- 希薄化後EPS(Non-GAAP):17.90ドル → 25.50ドル
- 第3四半期(8〜10月)の売上高:490億ドルの見通し
経営陣は決算資料の中で、顧客がIT投資をコストではなく成長の源泉として位置づけるようになっているという見方を示し、AIの勢いが加速していると説明しています。また、第2四半期には過去最高となる43億ドルの自社株買いと配当を実施し、1株あたり0.63ドルの配当も決めました。
JERA・RHAELMとの千葉AIデータセンター構想|デルの役割は「ラックスケール」の提供
10月1日に発表された構想では、デルはAI向けのサーバーなどを事前に組み合わせた「ラックスケール」のインフラを提供する役割を担います。JERAの発表資料によると、千葉の案件の投資額は用地や電力インフラ、施設、AIの計算能力を含めて150億ドル以上、運用開始は2028年頃が目標です。
ただし、今回は覚書の段階であり、デルの受注額や売上の計上時期は公表されていません。現時点では、AIインフラの需要が日本でも広がる可能性を示す事例の一つとして見るのが適切です。
株価と評価の目安|10月2日終値562.52ドル、会社見通しベースのPERは約22倍
デルの株価は10月2日の米国市場で前日比3.8%高の562.52ドルで取引を終えました。この株価を会社が示す2027年度のNon-GAAP EPSの見通し25.50ドルで割ると、PER(株価収益率)は約22倍になります。この数字は会社の見通しが達成された場合の目安であり、見通しが変われば評価も変わります。
PERを見るときは、利益の伸びが今後も続くかどうかとセットで考える必要があります。半導体メモリのように景気の波で利益が大きく変わる業界の考え方は、マイクロンの決算分析でも整理しています。
デルのリスク|粗利益率、キャッシュフロー、顧客集中、AI投資の循環
成長が目立つ一方で、同じ重みで確認しておきたいリスクがあります。
1. 粗利益率が低い
第2四半期の売上総利益率は20.9%です。例えば、同じAI関連でもメモリを作るマイクロンの直近の売上総利益率は80%台でした。デルはNVIDIAなどから購入した高価な部品を組み込んで販売するため、売上が大きく伸びても、売上に対する利益の割合は高くなりにくい構造です。AIサーバーの比率が高まると、全体の利益率が下がる方向に働く可能性もあります。
2. 利益とキャッシュフローの差
第2四半期の純利益は41億3,300万ドルでしたが、営業活動によるキャッシュフローは22億2,500万ドルにとどまりました。解釈:大型のAIサーバー案件では、部品の調達や在庫など、売上を回収する前に多くの資金が必要になることがあり、それが利益と現金の差につながっている可能性があります。四半期末の有利子負債は344億6,600万ドル、現金及び現金同等物は115億6,900万ドルでした。今後、受注残高が売上と現金に順調に変わっていくかが確認ポイントです。
3. 顧客と仕入れ先の集中
AIサーバーの大型案件は、大手クラウド事業者やAI関連企業など、限られた顧客からの注文が中心になりやすいと考えられます。また、GPUの供給をNVIDIAなど特定の企業に頼っているため、部品の供給や価格の変化が業績に影響し得ます。
4. AI投資の循環と競争
AI向けの設備投資は、顧客の投資計画の見直しによって減速する可能性があります。また、サーバー市場には他の大手メーカーや、受託生産を手がける企業なども参入しており、価格競争が利益率を圧迫することもあり得ます。
5. 金利と為替
金利が高い局面では、顧客の設備投資の資金調達コストが上がります。また、日本から米国株に投資する場合は、株価に加えて円相場の変動も損益に影響します。
今後の確認ポイント|受注残高950億ドルが売上と現金に変わるか
- 第3四半期の売上高が見通しの490億ドル前後に届くか
- AIサーバーの受注額と受注残高が引き続き伸びるか、それとも減速するか
- 売上総利益率がどの程度で推移するか
- 営業キャッシュフローが純利益に近づいていくか
- 千葉の案件など、新たな大型案件が受注として具体化するか
決算を読むときの基本的な流れは米国株の四半期決算の見方と活用法で解説しています。
まとめ:AIサーバーで急成長、利益率と現金化の確認が鍵
デルは2027年度第2四半期に売上高470億ドル、AIサーバーの受注額609億ドル、受注残高950億ドルと過去最高の数字を並べ、通期の見通しも大きく引き上げました。JERAなどとの千葉の構想も、AIインフラの需要の広がりを示す動きです。
一方で、売上総利益率は20%台と低く、利益と営業キャッシュフローの差も見られます。顧客や仕入れ先の集中、AI投資の循環、競争といったリスクも含めて、成長がどこまで利益と現金につながるかを継続して確認することが大切です。本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。株価や業績の数値は記載した時点のもので、将来の株価や業績を保証するものではありません。
データの出典
- 決算数値・見通し:Dell Technologies, Form 8-K Exhibit 99.1(2026年9月1日発表)。
- Dell AI Factory with NVIDIA:Dell Technologies公式サイト。
- 千葉AIデータセンター構想:JERA ニュースリリース(2026年10月1日)。
- 株価:Yahoo Financeの日足データ(10月2日16時・米東部時間の終値、2026年10月3日取得)。PERは同終値と会社見通しのNon-GAAP EPSから当サイトで計算。