NISAで積み立てた投資信託を「一部売りたい」「売ったら枠はどうなるの?」と迷ったことはありませんか。2024年から始まった現在のNISAでは、商品を売却すると非課税で投資できる枠が復活し、再び使えるようになりました。ただし、復活するのは「売った金額」ではなく「買ったときの金額」で、使えるようになるのは「翌年以降」です。さらに、1年間に投資できる上限は変わりません。
この仕組みを正しく理解していないと、「売ったのにすぐ買い直せない」「思ったより枠が戻っていない」と戸惑うことがあります。本記事では、金融庁の公表資料をもとに、売却後の枠の扱いを具体的な数字の例で整理します。
まず押さえたい2つの「枠」
NISAには、性質の異なる2種類の上限があります。売却後の話を理解するには、この2つを区別することが出発点です。
| 上限の種類 | 金額 | どんな上限か |
|---|---|---|
| 年間投資枠 | つみたて投資枠120万円+成長投資枠240万円=年間360万円 | 1年間(1月〜12月)に新しく投資できる金額の上限 |
| 非課税保有限度額 | 合計1,800万円(うち成長投資枠は1,200万円まで) | 生涯を通じて、NISAで保有できる金額の上限 |
売却によって復活するのは、2つ目の非課税保有限度額のほうです。年間投資枠は、売却しても増えたり戻ったりしません。この違いが、売却後の枠を考えるうえで最も大切なポイントです。
なお、非課税保有限度額は利用者ごとに国税庁が一括して管理しています。複数の金融機関で商品を持っていた場合でも、全部を合算して管理されます。
売却すると「簿価」の分だけ枠が復活する
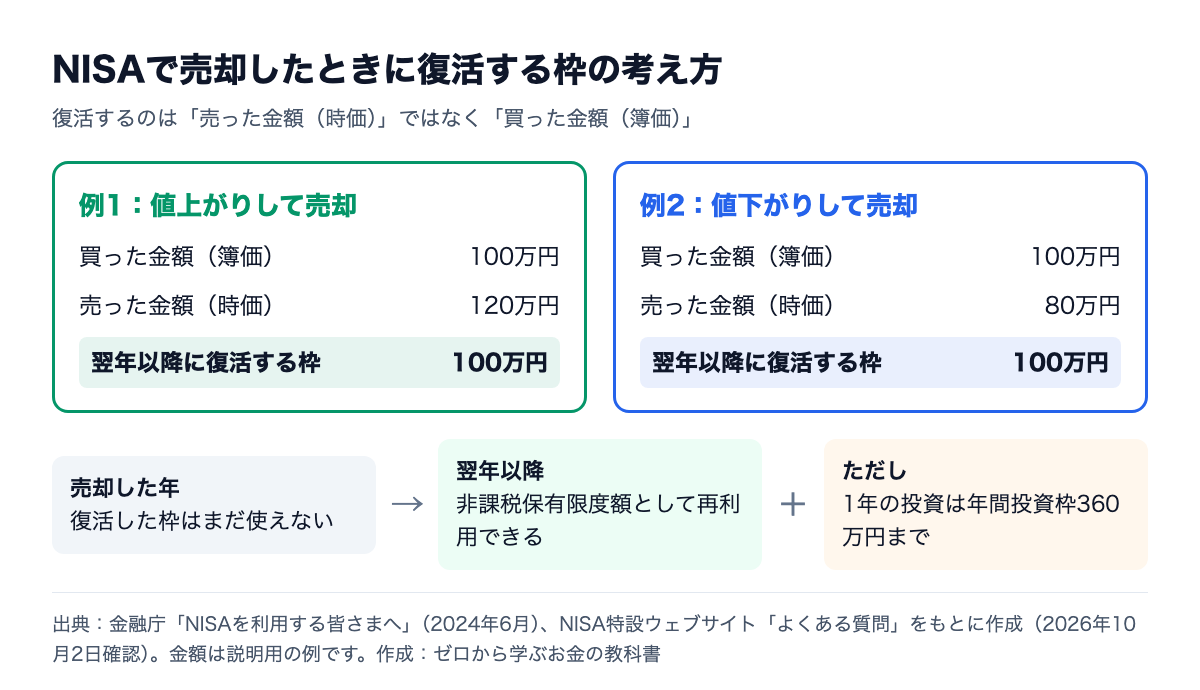
金融庁の説明では、非課税保有限度額は「買付け残高(簿価残高)」で管理されます。簿価とは、商品を買ったときの金額(取得金額)のことです。そのため、商品を売却すると、その商品の簿価の分だけ非課税保有限度額が復活し、翌年以降に再び利用できるようになります。
ここで注意したいのは、復活する金額は売却時の価格(時価)とは関係がないという点です。
例1:値上がりした商品を売った場合
100万円で買った投資信託が120万円に値上がりし、全部売却したとします。このとき復活する非課税保有限度額は、売却額の120万円ではなく、買ったときの100万円です。値上がり益の20万円は非課税で受け取れますが、枠として戻るのは100万円です。
例2:値下がりした商品を売った場合
反対に、100万円で買った投資信託が80万円に値下がりし、全部売却した場合でも、復活する枠は買ったときの100万円です。受け取るお金は80万円ですが、枠は100万円分が翌年以降に戻ります。
例3:一部だけ売った場合
同じ投資信託を何回かに分けて買っていた場合、一部だけを売却すると、売った部分に対応する取得金額の分だけ枠が復活します。具体的な取得金額の計算は金融機関のシステムで行われ、取引画面や取引報告書で確認できるのが一般的です。不明な点は利用している金融機関に確認しましょう。
枠が使えるようになるのは「翌年」から
売却で復活した非課税保有限度額は、売却した年のうちには使えません。再び使えるようになるのは翌年以降です。
たとえば、2026年10月に簿価100万円分を売却した場合、その100万円分の非課税保有限度額が使えるようになるのは2027年1月以降です。2026年中に同じ金額を買い直そうとしても、2026年の年間投資枠の残りがなければ、NISA口座では購入できません。
「下がったから一度売って、すぐに買い直す」といった短期間の売買を考えている場合、この仕組みが制約になることを知っておきましょう。NISAはもともと、長期・積立・分散投資を後押しするための制度として設計されています。
復活した枠は「年間投資枠」に上乗せされない
ここが見落としやすい3つ目のポイントです。金融庁の資料では、再利用できる非課税保有限度額が、その年の年間投資枠に上乗せされるわけではないと説明されています。
たとえば、1,800万円の枠をすべて使い切った人が、簿価500万円分を売却したとします。翌年に500万円分の枠が復活しますが、翌年に投資できるのは年間投資枠の範囲内、つまり最大360万円(つみたて投資枠120万円・成長投資枠240万円)までです。復活した500万円を1年で使い切ることはできず、残りは翌々年以降に使う形になります。
知っておきたいその他の注意点
2023年までのNISAで売っても、今のNISAの枠は戻らない
2023年までの一般NISAやつみたてNISAで保有している商品は、現在のNISAの非課税保有限度額(1,800万円)とは別の枠(外枠)で管理されています。そのため、旧制度で買った商品を売却しても、現在のNISAの枠が復活することはありません。旧制度の商品は、購入した年から一般NISAは5年間、つみたてNISAは20年間、非課税のまま保有でき、売却も可能です。
金融機関を変更した場合
NISA口座を開設する金融機関を変更した後に、変更前の金融機関で持っている商品を売却した場合、その枠を再利用できるのは変更後の金融機関のNISA口座に限られます。
NISA口座の損失は他の口座と通算できない
NISA口座で売却して損失が出ても、特定口座や一般口座の利益と相殺する「損益通算」はできません。損失を翌年以降に繰り越すこともできません。値下がりした商品を売却するかどうかを考えるときは、この点も判断材料になります。税金の仕組み全般は投資で税金がかかるケースと節税方法でも整理しています。
配当金を非課税にするには受取方法の確認を
売却とは別の話ですが、NISA口座で買った株式の配当金を非課税で受け取るには、受取方法を「株式数比例配分方式」にしておく必要があります。証券口座で受け取る方式で、銀行振込などの方式を選んでいると課税される場合があります。
売却を考える前に整理したいこと
枠が復活するとはいえ、売却するかどうかは仕組みだけで決めるものではありません。一般的には、次のような点を整理してから判断すると、後悔の少ない選択につながりやすいといわれます。
- お金を使う目的と時期:教育費や住宅資金など、使い道と時期が決まっているかどうか。
- 翌年まで枠が戻らないことの影響:売却後に再投資したい場合、その年の年間投資枠に余裕があるか。
- 非課税で保有し続ける価値:非課税保有期間は無期限のため、長く持つほど非課税の恩恵を受けられる期間も長くなります。
- 旧NISAか現行NISAか:どちらの口座の商品を売るかで、枠への影響が異なります。
つみたて投資枠と成長投資枠の使い分けについては、新NISAの「成長投資枠」と「つみたて投資枠」の違いと使い分け方で詳しく解説しています。
2027年からのNISA制度拡充について
2026年3月末に成立した令和8年度税制改正法により、2027年1月から、つみたて投資枠の対象年齢が拡大されます。0〜17歳は、年間投資枠60万円、非課税保有限度額600万円の範囲で利用できるようになります。18歳以上については、つみたて投資枠の年間投資枠120万円、成長投資枠240万円という現在の枠組みが続きます。
本記事で説明した、現行NISAで商品を売却した場合に、売却した商品の簿価分の非課税保有限度額を翌年以降に再利用できる仕組みについては、今回確認した金融庁資料では変更は示されていません。制度開始までに追加の実務情報が公表される可能性があるため、実際に利用する際は金融庁などの最新情報も確認してください。
まとめ:売却後の枠は「簿価・翌年・年間上限」の3点で考える
現在のNISAでは、売却した商品の簿価(買ったときの金額)の分だけ非課税保有限度額が復活します。ただし、使えるようになるのは翌年以降で、1年間に投資できる金額は年間投資枠の360万円が上限のままです。2023年までのNISAの商品を売っても、現在の枠は戻りません。
この3点を押さえておけば、「売ったのに買えない」「思ったより枠が戻らない」といった戸惑いを避けやすくなります。売却を考えるときは、仕組みと合わせて、お金を使う目的や時期も整理してみてください。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。制度の内容は2026年10月2日時点で確認した公表資料に基づいており、今後変更される可能性があります。