2026年10月2日の米国市場は、9月の雇用統計を受けて主要3指数がそろって上昇しました。S&P500は前日比0.73%高の7,722.72、NASDAQ総合は1.19%高の27,190.86、ダウ平均は0.49%高の51,176.96で取引を終えています。米労働省労働統計局(BLS)が発表した9月の非農業部門雇用者数は前月比2万9,000人増と、市場予想を大きく下回りました。
雇用の伸びが鈍ったことで、米連邦準備制度理事会(FRB)が10月の会合で追加の利上げを行うという見方が後退し、株価の支えになったと受け止められています。一方で、米10年国債利回りは5.28%とむしろ上昇しました。本記事は日本時間10月3日8時7分に取得したデータをもとに、何が起きたのか、なぜ重要なのか、NISAで長期投資をしている人は何を確認すればよいのかを整理します。
- 1 10月2日の米国株終値|S&P500は0.73%高、NASDAQは1.19%高
- 2 9月の米雇用統計|非農業部門雇用者数は2.9万人増、失業率は4.2%
- 3 FRBの10月会合|利上げ観測は後退、CME FedWatchで据え置き予想が約8割
- 4 米10年債利回りは5.28%に上昇|雇用が弱くても金利が下がらなかった理由
- 5 前日との比較|10月1日から2日にかけて何が変わったか
- 6 NISA投資家への影響|オルカン・S&P500の基準価額と為替をどう見るか
- 7 注意点とリスク|1回の雇用統計で判断しない
- 8 次に確認したいポイント|10月27〜28日のFOMCまでの主な材料
- 9 まとめ:雇用の鈍化で株高、ただし金利は5%台が続く
- 10 データの出典
10月2日の米国株終値|S&P500は0.73%高、NASDAQは1.19%高
まずは主要な指標の数字を確認しましょう。株価指数は10月2日16時(米東部時間)の終値で、日本時間では10月3日5時に当たります。
| 指標 | 値 | 前日比 | 参照時点・種類 |
|---|---|---|---|
| S&P500 | 7,722.72 | +56.27(+0.73%) | 10/2 米東部16:00・終値 |
| NASDAQ総合 | 27,190.86 | +319.26(+1.19%) | 10/2 米東部16:00・終値 |
| ダウ平均 | 51,176.96 | +250.40(+0.49%) | 10/2 米東部・終値 |
| 米10年債利回り | 5.28% | +0.04%ポイント | 10/2・米国財務省日次値 |
| 米2年債利回り | 4.83% | +0.05%ポイント | 10/2・米国財務省日次値 |
| VIX | 15.31 | −1.08 | 10/2・米国日次終値 |
| USD/JPY | 157.83円 | ― | 10/3 6:01 JST・時点値 |
| 金先物(12月限) | 4,172.10ドル | −30.20ドル(−0.72%) | 10/2付・日足終値 |
| WTI原油先物(11月限) | 91.26ドル | −1.61ドル(−1.73%) | 10/2付・日足終値 |
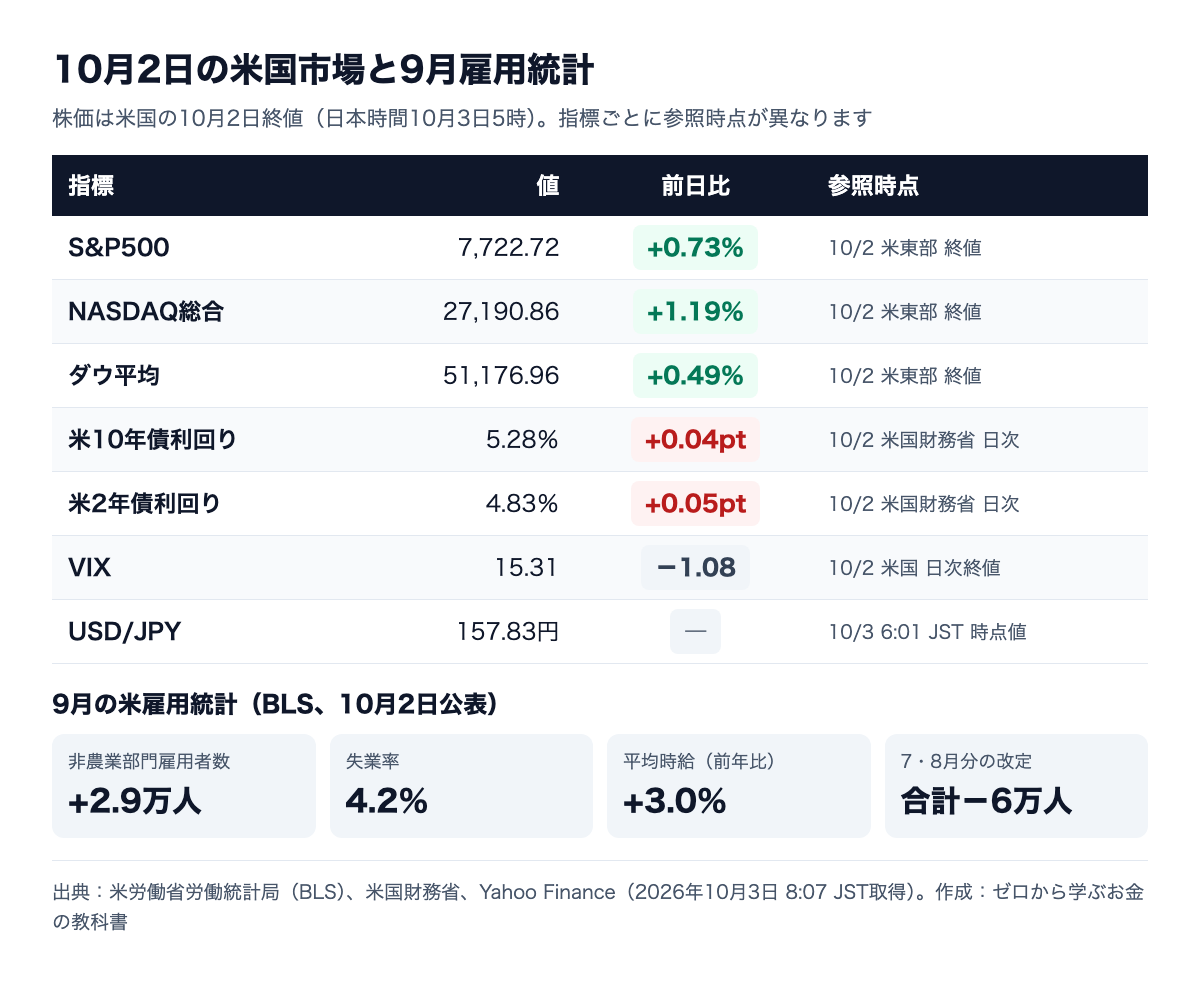
ドル円は取引が続いている時点の値のため、前日比は掲載していません。なお、日本市場は10月3日が土曜日で休場です。日経平均の直近の終値は10月2日の68,309.46円で、次の取引は10月5日(月)です。
9月の米雇用統計|非農業部門雇用者数は2.9万人増、失業率は4.2%
確認できた事実:BLSが10月2日8時30分(米東部時間)に公表した雇用統計の主な内容は次のとおりです。
- 非農業部門雇用者数:前月比2万9,000人増
- 失業率:4.2%
- 平均時給:前月比0.1%増の37.81ドル、前年同月比3.0%増
- 過去分の改定:7月と8月の合計で6万人の下方修正(7月は1万人減、8月は13万3,000人増に改定)
- 業種別:医療が1万7,000人増、建設が1万1,000人増、製造業が9,000人増、金融は7,000人減
米国の報道によると、市場の事前予想は8万4,000人程度の増加でした。予想を大きく下回ったことに加え、過去2カ月分も下方修正されたことで、雇用の伸びが鈍っているという見方が強まりました。
雇用統計は、米国の景気と金融政策の先行きを考えるうえで最も注目される経済指標の一つです。雇用が強すぎると賃金と物価の上昇が続きやすくなり、弱すぎると景気後退への警戒が高まります。今回は「伸びが鈍った」という結果でしたが、失業率は4.2%と急上昇はしておらず、1回の統計だけで景気の方向を決めつけることはできません。
FRBの10月会合|利上げ観測は後退、CME FedWatchで据え置き予想が約8割
FRBは9月16日に政策金利の誘導目標を0.25%ポイント引き上げ、3.75〜4.00%としています。次の連邦公開市場委員会(FOMC)は10月27〜28日に予定されています。
市場の受け止め方:米国の報道によると、雇用統計の発表後、CMEグループの「FedWatch」が示す10月会合での据え置きの確率は8割強に上がり、0.25%ポイントの利上げの確率は2割弱に下がりました。FedWatchは金利先物の価格から算出される市場の予想で、FRBの決定を示すものではありません。また、12月会合での利上げの可能性は引き続き意識されていると伝えられています。
解釈:NASDAQ総合が最も大きく上昇したのは、利上げ観測の後退が、将来の利益への期待が大きいハイテク株の評価にとって追い風と受け止められた可能性があります。ただし、その日の個別企業のニュースなど他の要因も重なっているため、上昇の理由を利上げ観測の後退だけで説明することはできません。
米10年債利回りは5.28%に上昇|雇用が弱くても金利が下がらなかった理由
確認できた事実:米国財務省の日次データでは、10年債利回りは10月1日の5.24%から10月2日は5.28%へ、2年債利回りは4.78%から4.83%へと、どちらも上昇しました。米国の報道によると、利回りは雇用統計の発表直後にいったん低下した後、上昇に転じました。
一般に、雇用が弱いと利上げ観測が後退し、金利は下がりやすいと考えられます。今回それと異なる動きになったことについて、一つの統計だけでは理由を特定できません。物価への警戒、国債の需給、9月末にかけて大きく上昇した後の値動きなど、複数の要因が考えられます。長期金利は株式の評価や住宅ローン金利にも影響する重要な指標のため、株価が上昇した日でも金利の動きを合わせて確認しておくことが大切です。金利上昇の背景については米10年債利回りが5%台に上昇した背景の解説で詳しく整理しています。
前日との比較|10月1日から2日にかけて何が変わったか
前日10月1日の米国市場は、S&P500が0.19%高、NASDAQ総合が0.04%高と小幅な上昇にとどまっていました。10年債利回りが取引時間中に一時5.34%前後と2002年以来の水準を付けるなど、金利上昇への警戒が強い一日でした。
10月2日は、雇用統計という大きな材料を受けて、利上げ観測が後退し、株価の上昇幅が広がりました。VIXも16.39から15.31へ低下しており、値動きへの警戒がやや和らいだ様子がうかがえます。前日の日本市場の動きについては10月2日の相場分析で整理しています。
NISA投資家への影響|オルカン・S&P500の基準価額と為替をどう見るか
米国株の上昇は、S&P500やオルカン(全世界株式)に連動する投資信託にとってプラスの材料です。ただし、日本の投資信託の基準価額には、米国株の値動きに加えて円相場の変動も反映されます。為替ヘッジなしの商品では、米国株が上がっても円高が進めば円換算の上昇幅は小さくなり、逆に円安なら上昇幅が大きくなります。
また、海外株に投資する投資信託の多くは、海外市場の値動きを翌営業日の基準価額に反映します。10月2日の米国株の上昇は、日本の次の営業日である10月5日の基準価額に反映されることが一般的です。ニュースで見た指数の上昇率と、自分の投資信託の値動きが同じにならないのはこのためです。
長期の積立投資では、1日の上昇や下落に合わせて売買の判断を変えるよりも、自分の資金計画と資産配分を定期的に確認することが基本になります。オルカンとS&P500の違いについては「オルカン vs S&P500」の選び方も参考になります。
注意点とリスク|1回の雇用統計で判断しない
- 統計は改定される:今回も7月・8月分が下方修正されました。9月分も来月以降に改定される可能性があります。
- 利上げの可能性は残る:市場の予想は日々変わります。物価の指標次第で、利上げ観測が再び強まることもあります。
- 金利は高水準:10年債利回りは5%台で、株式の評価にとって重荷と意識されやすい水準が続いています。
- 景気減速への警戒:雇用の鈍化が続けば、今度は企業業績への不安が意識される可能性もあります。
次に確認したいポイント|10月27〜28日のFOMCまでの主な材料
- 米国の消費者物価指数(CPI):インフレが落ち着く方向かどうか。利上げの判断材料として重要です。
- 米10年債利回り:5%台で推移が続くのか、雇用の鈍化を受けて低下に向かうのか。
- FRB高官の発言:10月会合に向けて、利上げに対する姿勢が変わるか。
- 10月5日の日本市場:米国株の上昇と為替の動きを受けて、日経平均やTOPIXがどう反応するか。
まとめ:雇用の鈍化で株高、ただし金利は5%台が続く
10月2日の米国市場は、9月の雇用者数が2.9万人増と予想を大きく下回ったことで10月の利上げ観測が後退し、S&P500とNASDAQ総合がそろって上昇しました。一方で、10年債利回りは5.28%へ上がっており、金利の高さという課題は残っています。
NISAで長期投資をしている人にとっては、1日の株価の上昇よりも、利上げの見通し、金利、為替がどう変化していくかを継続して確認することが判断の土台になります。本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。掲載値は記載した参照時点の情報で、将来の値動きや運用成果を保証しません。
データの出典
- 雇用統計:米労働省労働統計局(BLS)「The Employment Situation — September 2026」。
- FOMCの日程:FRB「Meeting calendars」。
- 米国債利回り:米国財務省・日次パー利回り。
- 米国株・VIX・ドル円・先物:Yahoo FinanceのS&P500、NASDAQ総合、ダウ平均、VIXの日足データ(2026年10月3日8:07 JST取得)。
- 市場予想・FedWatchの確率・利回りの日中の動き:米国の市場報道(CNBC等)による。