※本記事にはアフィリエイト広告(PR)を含みます。
投資信託の目論見書を見ると、費用の欄に「信託財産留保額」という項目があります。「換金するときにかかる手数料のようなもの」と聞いても、誰が受け取るお金なのか、信託報酬とどう違うのかは分かりにくいものです。
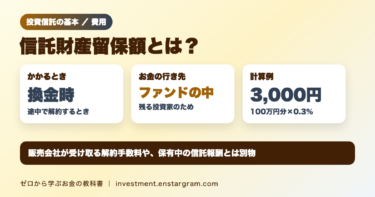
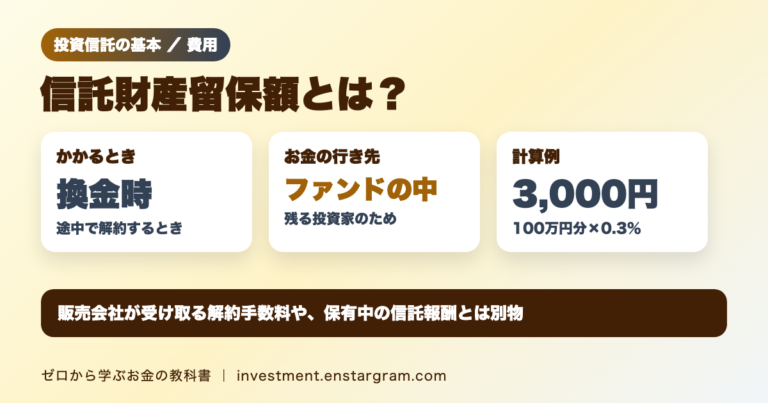
結論:信託財産留保額は、投資信託を途中で換金(解約)するときに差し引かれる金額です。販売会社や運用会社の収入になるのではなく、ファンドの中(信託財産)に残され、引き続き保有している投資家のために使われます。基準価額で100万円分を換金し、留保額が0.3%なら3,000円が差し引かれる計算です。留保額がかからないファンドも多くあります。
この記事では、資産運用業協会の用語集をもとに、信託財産留保額の意味と目的、計算例、ほかの費用との違い、確認方法を解説します。
信託財産留保額とは?換金時に差し引かれてファンドに残るお金
資産運用業協会の用語集では、信託財産留保額を「信託期間の途中に投資信託を換金した場合に徴収する金額」と説明しています。徴収された金額は信託財産に残り、ファンドの財産の一部になります。
なぜ徴収されるのか
投資家が換金すると、ファンドは換金代金を用意するために、組み入れている株や債券を売ることがあります。用語集によると、信託財産留保額には、ある受益者(投資家)が換金する際に必要な事務手数料を賄う意味合いがあります。留保額を徴収しなければ、これらの費用は残った投資家が負担することになり不公平が生じるため、それを避けるために徴収されると説明されています。
つまり信託財産留保額は、「先に抜ける人が、残る人に迷惑をかけないように置いていくお金」と考えると分かりやすいでしょう。
計算例|100万円分を換金すると留保額はいくら?
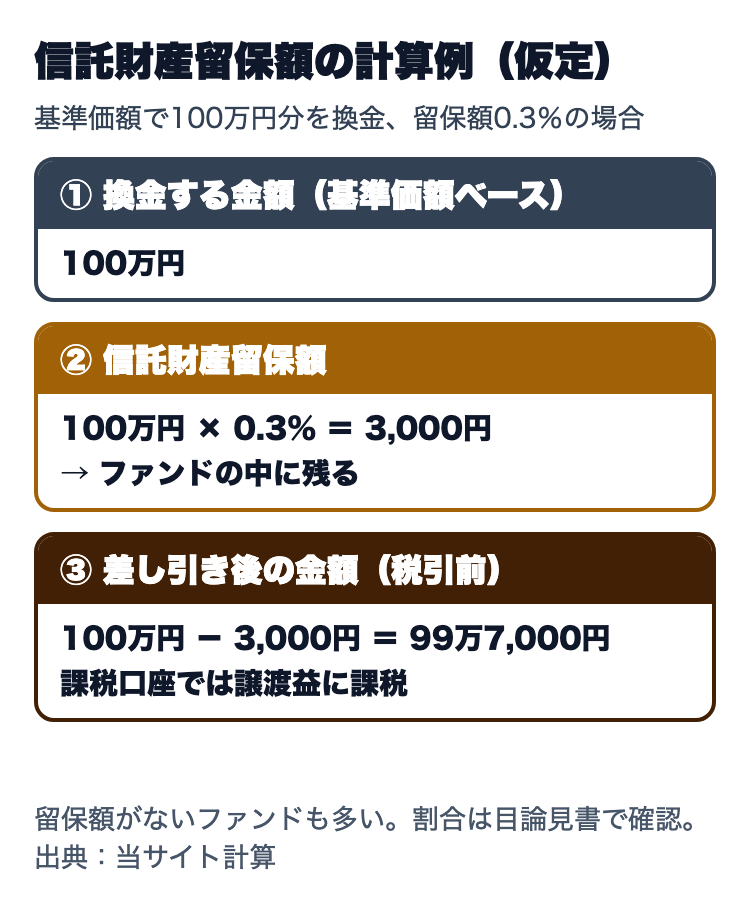
信託財産留保額は、一般に換金する日の基準価額に対する割合で決められています。数字を仮定して計算してみます。
| 換金する金額(基準価額ベース) | 留保額の割合 | 信託財産留保額 | 差し引き後の金額 |
|---|---|---|---|
| 100万円 | 0.3% | 3,000円 | 99万7,000円 |
| 100万円 | 0.1% | 1,000円 | 99万9,000円 |
| 100万円 | なし | 0円 | 100万円 |
差し引き後の金額は、税金を引く前の金額です。用語集では、投資信託を解約する際の税引き前の価額を「解約価額」と呼び、信託財産留保額を差し引くタイプの投資信託では、留保額を控除した価額になると説明しています。課税口座では、換金代金から取得費や手数料等を差し引いた譲渡益に課税されます。
基準価額と約定日の関係
換金の価格は、注文した時点ではなく、あとで算出される基準価額で決まるのが一般的です。基準価額が決まる時間や約定日の考え方は基準価額が決まる時間の記事で解説しています。
信託報酬・解約手数料・購入時手数料との違い
投資信託の費用は、かかるタイミングと受け取る相手で分けると整理しやすくなります。
| 費用 | かかるとき | お金の行き先 |
|---|---|---|
| 購入時手数料 | 買うとき | 販売会社 |
| 信託報酬(運用管理費用) | 保有している間、毎日 | 運用会社・販売会社・信託銀行 |
| 信託財産留保額 | 換金するとき | ファンドの中(残る投資家) |
| 解約手数料 | 換金するとき | 販売会社 |
解約手数料は、用語集によると販売会社が受け取る手数料の一種で、買うときに手数料を取らないファンドが換金時に取ることがあるものです。同じ換金時の費用でも、信託財産留保額とはお金の行き先がまったく違います。
保有中にかかる信託報酬は、長く持つほど負担が大きくなります。年0.1%と年1.0%の違いは信託報酬の記事で計算しています。費用の全体像は投資信託の手数料体系の記事もあわせてご覧ください。
信託財産留保額の確認方法と考え方
目論見書の「手続・手数料等」を見る
信託財産留保額があるかどうか、何%かは、交付目論見書の費用の欄に書かれています。「ありません」「なし」と書かれていれば、換金時に差し引かれることはありません。目論見書の読み方は目論見書の見方の記事で解説しています。
長く持つ人にはむしろ役立つ面もある
信託財産留保額は換金する人にとってはコストですが、残る投資家にとっては、ほかの人の換金で生じる費用の負担を軽くする仕組みです。長期で保有するつもりなら、留保額の有無よりも、毎日かかる信託報酬の水準のほうが影響は大きくなりやすいといえます。
ETFとの違い
上場しているETFは、市場で株と同じように売買するのが一般的で、売るときには証券会社の売買手数料がかかる場合があります。投資信託との違いはETFと投資信託の違いの記事で整理しています。
投資信託を買うには、証券会社などで口座を開く必要があります。
PR

よくある疑問
Q. 信託財産留保額は利益が出ていなくてもかかりますか?
A. かかります。留保額は利益に対してではなく、換金する金額に対して一定の割合で差し引かれます。
Q. NISA口座でも信託財産留保額はかかりますか?
A. NISAは利益にかかる税金が非課税になる制度で、ファンドの費用がなくなるわけではありません。留保額があるファンドなら、NISA口座で換金しても差し引かれます。
Q. 信託財産留保額が高いファンドは避けたほうがいいですか?
A. 一概にはいえません。短期間で換金する可能性がある場合は負担になりますが、長期で持つ場合は影響が小さくなります。保有期間の見込みとあわせて確認しましょう。
まとめ:換金時のコスト、行き先はファンドの中
信託財産留保額は、投資信託を途中で換金するときに差し引かれ、ファンドの中に残る金額です。換金する人が残る投資家に費用を負担させないための仕組みで、100万円分を換金して0.3%なら3,000円の計算になります。販売会社が受け取る解約手数料や、保有中にかかる信託報酬とは別物です。購入前に目論見書で、留保額の有無と割合を確認しておきましょう。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。解説は資産運用業協会の用語集(2026年11月10日時点)に基づいています。