※本記事にはアフィリエイト広告(PR)を含みます。
投資信託を選ぶときに必ず出てくる「信託報酬」。年0.1%や年1%といった小さな数字に見えますが、保有している間ずっとかかる費用なので、長期では差が広がります。実際にどれくらい違うのか、計算で確かめてみましょう。
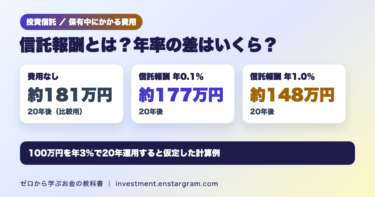
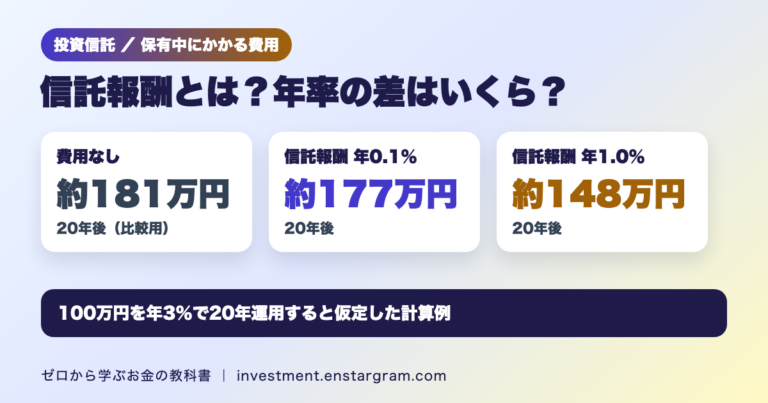
結論:信託報酬(運用管理費用)は、投資信託を保有している間、信託財産から間接的に差し引かれる費用です。100万円なら年0.1%で年1,000円、年1.0%で年1万円です。年3%の運用が20年続くと仮定すると、20年後の評価額は年0.1%で約177万円、年1.0%で約148万円となり、差は約29万円です。この記事では、資産運用業協会の解説をもとに、計算方法と確認場所を整理します。
信託報酬とは?保有中ずっとかかる費用
資産運用業協会の「投資信託のコスト」によると、運用管理費用(信託報酬)は、投資信託を保有している間、保有額に応じて日々支払う費用です。年率でいくら支払うのかは、目論見書などに記載されています。
請求書が届くわけではなく、信託財産から間接的に差し引かれるので、基準価額はこの費用を差し引いた後の値になります。支払いを意識しにくい費用だからこそ、購入前に確認しておきたいところです。
誰に支払われる?3者で配分
信託報酬は、運用会社・販売会社・信託銀行の3者で配分されます。
| 支払先 | 対価の内容 |
|---|---|
| 委託会社(運用会社) | 委託した資金の運用の対価 |
| 販売会社 | 運用報告書等の送付、口座内でのファンドの管理、購入後の情報提供等の対価 |
| 受託会社(信託銀行) | 運用財産の管理、委託会社からの指図の実行の対価 |
投資信託にかかる費用の全体像
費用は信託報酬だけではありません。協会の解説をもとに、主な費用をまとめます。
| 費用 | 時期 | 支払い方 |
|---|---|---|
| 購入時手数料 | 購入時 | 直接(かからないノーロードもある) |
| 運用管理費用(信託報酬) | 保有時 | 信託財産から間接的に |
| 監査報酬 | 保有時 | 信託財産から間接的に |
| 売買委託手数料 | 株式などの売買時 | 信託財産から間接的に |
| 信託財産留保額 | 換金時 | 直接(ないファンドもある) |
売買委託手数料は運用の結果として発生する費用で、事前にいくらかかるのか示すことはできません。信託報酬が低くても、ほかの費用がかかる点には注意しましょう。隠れたコストについては投資信託の隠れコストの記事でも解説しています。
計算例|年0.1%と年1.0%でどれくらい違う?
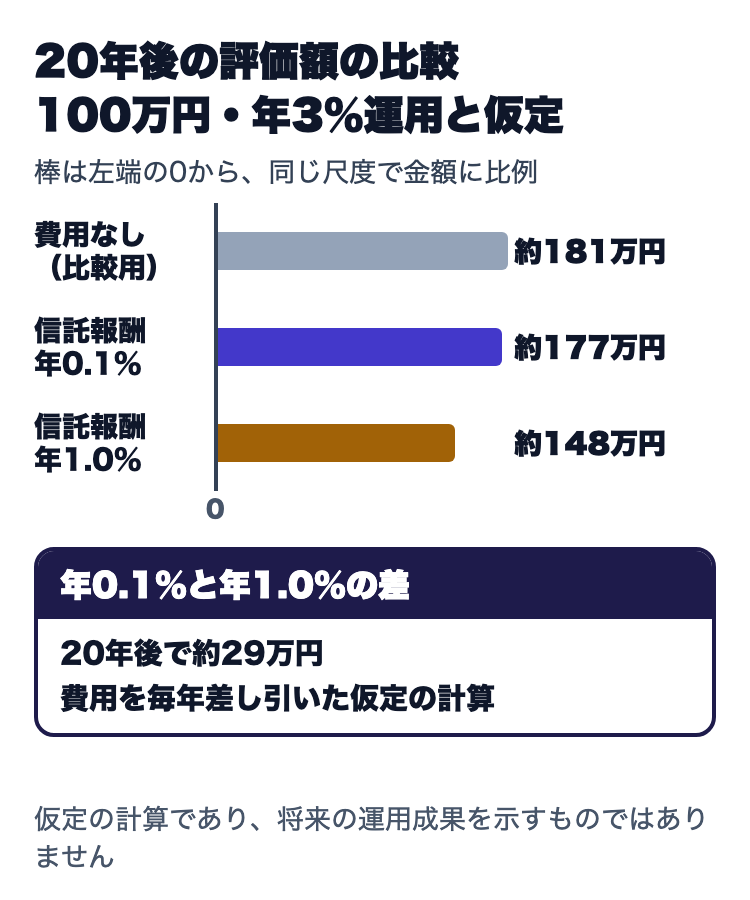
100万円を一括で投資し、20年間保有する例で考えます。計算を単純にするため、毎年の運用収益を年3%(費用を差し引く前)と仮定し、1年ごとに信託報酬を差し引きます。購入時手数料と税金は考えません。これは費用の影響を示すための仮定で、将来の運用成果を示すものではありません。
| 信託報酬 | 1年目の費用の目安 | 20年後の評価額 | 費用なしとの差 |
|---|---|---|---|
| 費用なし(比較用) | 0円 | 約181万円 | − |
| 年0.1% | 1,000円 | 約177万円 | 約4万円 |
| 年1.0% | 1万円 | 約148万円 | 約33万円 |
1年目の費用は1,000円と1万円で、差は9,000円です。ところが、20年後の差は約29万円まで広がります。費用が引かれた分は、その後の運用にも回らなくなるためです。
信託報酬はどこで確認する?
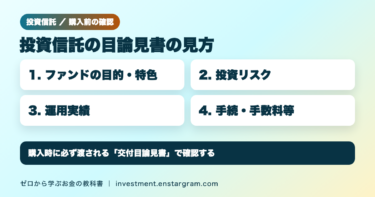
信託報酬は、交付目論見書の「手続・手数料等」で確認できます。協会の規則に基づく細則では、購入時手数料や運用管理費用(信託報酬(総額))などの記載は、赤字や下線など目立つように工夫するものとされています。
- 総経費率:交付目論見書には、参考情報として、直近の運用報告書に記載された総経費率とその内訳(運用管理費用、その他費用)が載っています。信託報酬以外も含めた実際の費用の水準を確認できます。
- 実質的な信託報酬率:ファンド・オブ・ファンズは投資先の投資信託の信託報酬も間接的に負担します。多くのファンドでは、これを含めた「実質的な信託報酬率」が目論見書に記載されています。
なお、ETFについては、販売会社に支払う部分がないことなどから、信託報酬が一般的な投資信託より低いとされています。違いはETFと投資信託の違いの記事で解説しています。
信託報酬だけで選ばない
- 同じ種類のファンドで比べる:投資対象が違うファンドを信託報酬だけで比べても、リスクや期待できる収益が異なります。
- アクティブ型は運用の中身も見る:費用が高いファンドは、その費用に見合う運用かどうかを、運用実績や方針から確認します。インデックス投資とアクティブ投資の記事も参考になります。
- 過去の成績は将来を保証しない:投資信託は元本が保証された商品ではありません。
つみたて投資枠の対象商品の信託報酬の傾向はつみたて投資枠の対象商品の記事で紹介しています。投資信託を購入するには証券会社などの口座が必要です。口座の選び方は証券口座の開き方の記事をご覧ください。
PR

よくある疑問
Q. 信託報酬は毎年いつ支払うのですか?
A. 自分で支払う手続きはありません。保有額に応じて日々計算され、信託財産から間接的に差し引かれます。
Q. 含み損が出ていても信託報酬はかかりますか?
A. かかります。運用の成果にかかわらず、保有している間は費用の負担が続きます。
Q. NISA口座なら信託報酬はかかりませんか?
A. NISAで非課税になるのは運用益などの税金で、信託報酬は別です。NISA口座でも同じようにかかります。
まとめ:年率の小さな差が長期では大きくなる
信託報酬は、投資信託を保有している間ずっとかかる費用です。100万円で年0.1%と年1.0%の差は1年目で9,000円ですが、年3%の運用が20年続くと仮定した計算では、20年後の差は約29万円になります。購入前に交付目論見書で、信託報酬と総経費率を確認しましょう。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。計算例は仮定に基づくもので、将来の運用成果を示すものではありません。解説は資産運用業協会などの公表資料(2026年11月6日時点)に基づいています。