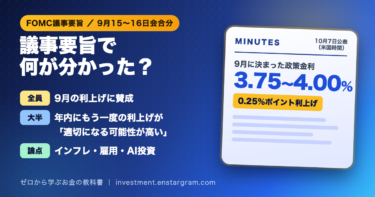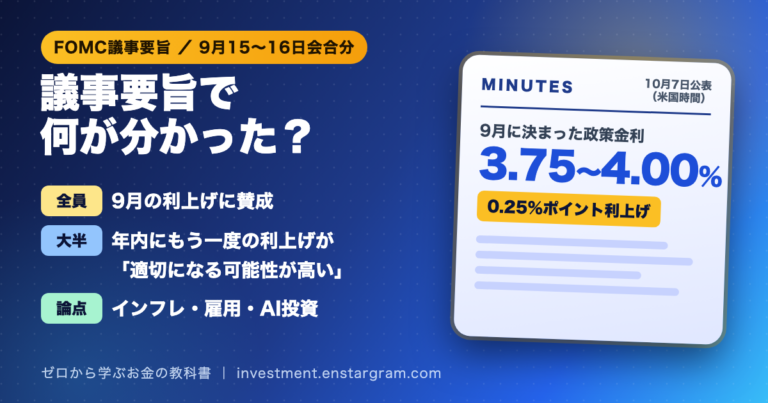
米連邦準備制度理事会(FRB)は、米東部時間2026年10月7日、9月15〜16日に開いた連邦公開市場委員会(FOMC)の議事要旨を公表しました。FOMCは、米国の金融政策(世の中のお金の流れを調整するための金利の決定など)を決める会合です。9月の会合では、政策金利を0.25%ポイント引き上げて3.75〜4.00%にすることが、投票した12人の全会一致で決まっていました。
結論:議事要旨によると、9月の利上げには参加者全員が賛成していました。さらに、大半の参加者が「年内にもう一度の利上げが適切になる可能性が高い」とみていたことが分かりました。理由として挙げられたのは、インフレ(物価の上昇)が高い水準のまま下がりきらないことと、原油高やAI(人工知能)関連の投資が物価を押し上げる可能性です。一方で、今後の判断は会合ごとに最新のデータを見て決めるとしています。本記事では、議事要旨の中身を、物価・雇用・景気・意見の違いに分けて初心者向けに整理します。
FOMC議事要旨とは?声明との違い
議事要旨(Minutes)は、FOMCの会合でどのような議論があったかをまとめた資料で、会合の約3週間後に公表されます。会合の最終日に出る「声明」は決定内容と短い理由だけですが、議事要旨では、参加者の意見がどのように分かれたかまで分かります。
議事要旨では、参加者の数を「全員(all)」「大半(most)」「多く(many)」「数人(several)」「一部(some)」「少数(a few)」「2人(a couple)」などの言葉で表します。名前は書かれないため、どの言葉が使われているかが、意見の広がりを読むヒントになります。本記事でも、この区別に沿って日本語にしています。
議事要旨がいつ公表されるか、声明や記者会見との違いはFOMC議事要旨はいつ?日本時間10月8日午前3時で詳しく解説しています。
9月のFOMCで決まったこと|政策金利を3.75〜4.00%に引き上げ
確認できた事実(FRBの声明と議事要旨):
| 項目 | 内容 |
|---|---|
| 会合の日程 | 2026年9月15日(火)〜16日(水) |
| 決定 | 政策金利(フェデラル・ファンド金利の誘導目標)を0.25%ポイント引き上げ、3.75〜4.00%に |
| 投票結果 | 12対0(反対なし) |
| 議長 | ケビン・ウォーシュ氏(議事要旨の出席者一覧より) |
| 議事要旨の公表 | 米東部時間2026年10月7日(日本時間10月8日) |
| 次回の会合 | 2026年10月27日(火)〜28日(水) |
政策金利とは、中央銀行が金融政策の目標にする金利です。米国では、銀行どうしが短い期間お金を貸し借りするときの金利(フェデラル・ファンド金利)を、この範囲に収めるように調整します。政策金利が上がると、住宅ローンや企業の借入れの金利も上がりやすくなり、お金を借りて使う動きが落ち着くため、物価の上昇を抑える効果が期待されます。
議事要旨で分かった3つのポイント
ポイント1:9月の利上げには参加者全員が賛成
議事要旨によると、9月の会合では参加者全員が0.25%ポイントの利上げを支持しました。理由として、インフレが高い水準にとどまる一方、雇用は「最大雇用(働きたい人がおおむね働けている状態)」に近く、景気も堅調に拡大していることが挙げられています。
ポイント2:大半の参加者が「年内にもう一度の利上げ」が適切とみていた
今後の政策については、大半の参加者が、年内にもう一度政策金利を引き上げることが適切になる可能性が高いと評価していました。ただし、参加者は、各会合に先入観を持たずに臨み、今後の決定は新しく入ってくるデータと、それが見通しやリスクに与える影響によって決めると強調しています。つまり、次の利上げが決まったわけではありません。
ポイント3:「念のため」の利上げという考え方
多くの参加者は、政策金利をより高い水準にしておくことが、リスク管理の面から慎重な対応だと強調しました。需要が予想より強かったり、原油高のように、モノを作ったり届けたりする側で問題が起きて物価が上がる「供給面のショック」がさらに起きたりして、インフレが長く目標を上回る事態への「保険」になるという考え方です。一方、一定数の参加者は、保険としてではなく、自分の最も可能性が高いと考える見通しに基づいて、より高い金利が必要だと考えていました。
FOMC議事要旨でインフレについて何が議論された?
参加者は、インフレが依然として高く、ここ数カ月で十分に下がっていないと指摘しました。物価を押し上げている要因として、次の点が挙げられています。
- 地政学的な動き(国どうしの対立や紛争):原油や燃料の価格を押し上げている
- AI関連の投資の急増:企業の設備投資が増え、物価上昇の圧力になっている
- 関税:過去の関税引き上げの影響は弱まりつつあるが、さらなる関税引き上げの可能性は物価が上振れするリスク
FRBのスタッフ(職員)の推計では、8月のPCE物価指数(米国の個人消費支出の物価を測る指標で、FRBが2%の物価目標に使う)の上昇率は前年同月比3.8%、値動きの大きいエネルギーと多くの食品を除いたコアPCEは3.4%でした。いずれも2%の目標を大きく上回っています。
参加者は全体として、物価のリスクは「上振れ(予想より高くなる方向)」に傾いていると評価しました。一部の参加者は、インフレが5年以上にわたって2%を上回っているため、人々が「物価は上がり続けるもの」と考えるようになり、賃金や価格の決め方に影響し始めるおそれがあると懸念を示しています。一方で、中長期の物価予想(人々が数年先の物価上昇率をどう予想しているか)は、2%の目標と整合的な水準にとどまっていると判断されました。
雇用と景気についての議論|AI投資が景気を押し上げ
雇用:安定しており、最大雇用に近い
参加者は、労働市場(働き手と仕事の需給)は安定しており、最大雇用に近いとみていました。過半数の参加者は、最近は少し引き締まってきた(人手が足りない方向に動いた)と評価しています。一方で、数人の参加者は、採用も解雇も少なく、仕事が見つかる確率が低いなど、人の動きが乏しい点を指摘しました。雇用の上振れと下振れのリスクは、おおむね釣り合っているとみられています。
景気:AI関連の投資と消費が支え
参加者は、米国の経済活動は堅調なペースで拡大していると評価しました。AI関連の設備投資が企業の投資を押し上げており、数人の参加者は、その規模と速さが予想を上回り続けていると述べています。個人消費も底堅く、数人の参加者は株価の上昇が、特に所得の高い世帯の消費を支えていると指摘しました。一方で、所得が低い・中くらいの世帯は、エネルギー価格の上昇で生活が苦しくなっているとの指摘もありました。
長期金利の上昇について
少数の参加者は、最近の米国の長期国債の利回り(国にお金を長く貸したときに受け取れる金利)の上昇の背景として、強い経済指標、AI関連の借入れの増加への見方、地政学的な動きを挙げました。多くの参加者は、長期金利が上がっても、株価が今年大きく上がっていることや、企業が社債を発行してお金を借りるときの金利が国債と比べて低く抑えられていることから、金融環境は全体として経済成長を支える状態だとみていました。米国の金利の動きは米10年債利回りが5%台にで整理しています。
参加者の意見の違い|「今の金利は高すぎない」という見方も
議事要旨からは、利上げの方向では一致しつつも、その理由や今後の見方に違いがあることが分かります。
- 2人の参加者は、中立金利(景気を冷やしも温めもしない金利の水準)の推計を引き上げたため、適切な政策金利の水準についての見方も引き上げたと述べました。
- 数人の参加者は、現在の政策金利は景気を抑える水準ではない、または少し抑える程度だとみていました。
- 2人の参加者は、エネルギー市場の混乱やAI関連の需要による特定分野の値上がりが、物価全体に広がるのを防ぐためにも、より高い金利が役立つと強調しました。
こうした意見は、9月時点の議論です。その後に発表された経済指標は反映されていません。
米国株・ドル円・米国債利回りへの一般的な影響
確認できた事実(米財務省):議事要旨が公表された10月7日の米国債の利回りは、2年債が4.77%(前日4.79%)、10年債が5.28%(前日5.27%)でした。いずれも1日の終わりの数値で、議事要旨の公表だけが理由で動いたとは言えません。
以下は、一般的に考えられる影響です。実際の値動きは、ほかの経済指標や企業の決算などにも左右されます。
- 米国債利回り:追加の利上げが意識されると、政策金利の見通しの影響を受けやすい2年債など、期間の短い国債の利回りが上がりやすくなります。
- 米国株:金利が上がると、将来の利益への期待で買われている成長株、特にハイテク株の株価に影響が出やすいとされます。一方、議事要旨では企業の利益の伸びや景気の強さも示されており、株価にはプラスとマイナスの両方の材料があります。
- ドル円:米国の金利が上がる見通しが強まると、ドルを持つ魅力が増すため、ドル高・円安の要因になりやすいとされます。ただし、日本銀行の利上げの見通しも同時に影響します。
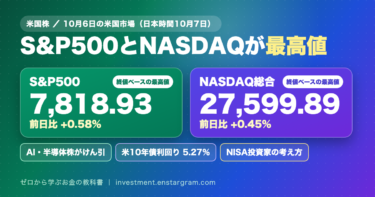
10月6日にS&P500とNASDAQが終値の最高値を更新した背景はS&P500とNASDAQが最高値更新で解説しています。
NISAで米国株の投資信託を持つ人が知っておきたいこと
S&P500や全世界株式(オルカン)に連動する投資信託は、米国株の比率が高く、円で評価されます。そのため、米国の金利の見通しが変わり、米国株やドル円が動くと、基準価額(投資信託の値段)にも影響が出ます。
ただし、議事要旨は9月時点の議論の記録で、次の政策が決まったわけではありません。1つの資料をきっかけに長期の積立方針を変える必要があるかは、慎重に考えたいところです。為替の影響を減らす方法は為替リスクのヘッジ方法と実践例でまとめています。
今後の確認ポイント|10月27〜28日のFOMCに向けて
- 上振れのシナリオ:物価の指標が高いままだったり、原油高が続いたりすれば、10月や12月の会合で追加の利上げが議論される可能性があります。
- 下振れのシナリオ:物価の伸びがはっきり鈍ったり、雇用が弱まったりすれば、追加の利上げを見送る判断につながる可能性があります。
- 日程:次回のFOMCは10月27日(火)〜28日(水)です(FRBの公式カレンダー)。会合までに発表される物価や雇用の指標が判断材料になります。
まとめ:全員が9月の利上げに賛成、大半は年内の追加利上げも視野
FOMCの議事要旨によると、9月の0.25%ポイントの利上げ(政策金利3.75〜4.00%)には参加者全員が賛成し、大半の参加者は年内にもう一度の利上げが適切になる可能性が高いとみていました。背景には、インフレが5年以上も2%を上回っていることへの警戒や、原油高とAI関連の投資による物価の押し上げがあります。
一方で、FRBは今後の決定を会合ごとにデータを見て判断するとしており、次の利上げは決まっていません。議事要旨の内容と、これから発表される経済指標をあわせて確認することが大切です。本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。記載している内容は、日本時間2026年10月8日朝に確認したFRBと米財務省の公表資料に基づいています。