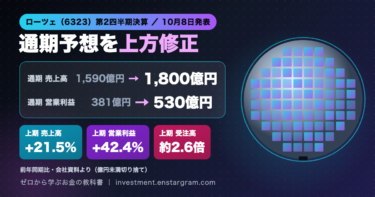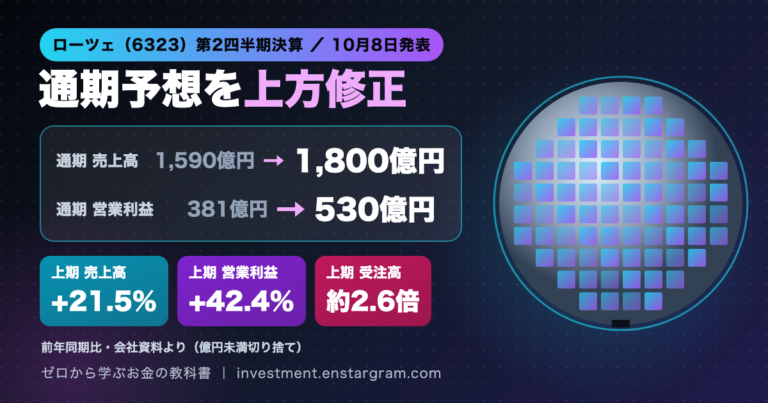
半導体の工場でウエハを運ぶ装置をつくるローツェ(証券コード6323)は、2026年10月8日に2027年2月期第2四半期(中間期、2026年3〜8月)の決算を発表しました。売上高は797億円(前年同期比21.5%増)、営業利益は230億円(同42.4%増)で、会社は「過去最高の増収増益」と説明しています。売上高は過去最高を更新しました。あわせて、通期の業績予想を上方修正し、売上高を1,590億円から1,800億円に、営業利益を381億円から530億円に引き上げました。
結論:生成AI(文章や画像をつくるAI)の需要拡大を背景に、半導体メーカーの設備投資が増え、ローツェの装置の注文(受注)が急増しています。上期の受注高は1,285億円と前年同期の約2.6倍になりました。一方で、会社は部品の納期が長くなっていることや調達コストの上昇をリスクに挙げ、ベトナムや中国で生産体制を増強するとしています。本記事では、決算の数字、上方修正の理由、AI需要との関係、今後の注目点を初心者向けに整理します。
ローツェ決算のポイント|上期の売上高は過去最高、営業利益42.4%増
確認できた事実(ローツェ「2027年2月期 第2四半期(中間期)決算短信」、2026年10月8日公表):
| 項目 | 2027年2月期 上期(2026年3〜8月) | 前年同期比 |
|---|---|---|
| 売上高 | 797億円 | +21.5% |
| 営業利益 | 230億円 | +42.4% |
| 経常利益 | 245億円 | +68.4% |
| 親会社株主に帰属する中間純利益 | 158億円 | +45.7% |
| 受注高 | 1,285億円 | 前年同期の約2.6倍 |
| 受注残高(8月末) | 1,114億円 | 前年同期の約2.2倍 |
出典:同決算短信。金額は億円未満を切り捨て(会社資料と同じ表記方法)。営業利益は本業のもうけ、経常利益は営業利益に為替の損益などを加えたもの、純利益は税金などを差し引いた最終的なもうけです。
会社の説明資料によると、経常利益の伸びが大きいのは、前年同期より円安となり、為替の損益が改善したことも影響しています。上期の平均レートは1ドル=158円で、前年同期の149円より円安でした。
四半期(6〜8月)でも過去最高を更新
会社の説明資料によると、第2四半期(6〜8月)の3カ月間の売上高は前の四半期より14%増え、2四半期連続で過去最高を更新しました。第2四半期の営業利益は128億円で、前の四半期より26%増えています。
受注高・受注残高が急増|半導体関連装置の受注は前年同期の3.2倍
受注高は、お客さんから新しく注文を受けた金額です。受注残高は、注文を受けたもののまだ納品・売上になっていない金額で、これから売上になる「仕事の手持ち」にあたります。受注残高が大きいほど、今後の売上の見通しを立てやすくなります。
会社の説明資料によると、主力の半導体関連装置の第2四半期(6〜8月)の受注高は785億円で、前の四半期より87%増え、前年同期の3.2倍になりました。3四半期連続で過去最高です。受注残高も1,038億円と過去最高で、前年同期の2.3倍です。会社は、北米のメモリメーカーからのウエハソーター(ウエハを並べ替える装置)やストッカー(ウエハを保管する装置)の受注が急増したことと、中国の装置メーカー向けのEFEM(製造装置にウエハを出し入れする装置)の受注が増えたことを理由に挙げています。
ローツェはどんな会社?半導体ウエハを運ぶロボットの会社
ローツェ(本社・広島県福山市)は、半導体の材料であるウエハ(シリコンでできた薄い円盤)を、製造装置の間で正確に運ぶウエハ搬送システムを主力とする会社です。半導体の工場では、ウエハを汚さず、傷つけずに、何百もの工程の間で運ぶ必要があります。ローツェの製品は、こうした搬送を担うロボットや装置です。
主な顧客には、世界的な半導体製造装置メーカーや半導体メーカーが含まれます。決算短信によると、上期の販売額が大きい相手先として、米Applied Materials(売上の21.7%)と台湾のTSMC(同14.6%)が挙げられています。そのため、半導体メーカーの設備投資(工場や製造装置を買うためのお金)の動きが、ローツェの業績に大きく影響します。地域別では、第2四半期は米国向けの売上が過去最高となり、中国では装置メーカー向けの売上が3四半期連続で増えたと説明されています。
通期業績予想を上方修正|売上高1,800億円、営業利益530億円
| 項目 | 修正前の予想(4月9日) | 修正後の予想(10月8日) | 修正率 | 前期実績 |
|---|---|---|---|---|
| 売上高 | 1,590億円 | 1,800億円 | +13.2% | 1,287億円 |
| 営業利益 | 381億円 | 530億円 | +39.3% | 311億円 |
| 経常利益 | 382億円 | 548億円 | +43.5% | 326億円 |
| 親会社株主に帰属する当期純利益 | 278億円 | 377億円 | +35.9% | 190億円 |
| 年間配当(1株) | 20円 | 28円 | 前期実績17円 | |
出典:ローツェ「通期連結業績予想の修正及び配当予想の修正に関するお知らせ」(2026年10月8日)。金額は億円未満を切り捨て。修正後の予想は、前期(2026年2月期)と比べて売上高が39.8%増、営業利益が70.4%増となります。
会社は修正の理由について、「旺盛な半導体需要に伴い前回予想を上回る見込み」とし、売上の増加に伴って各利益も前回予想を上回る見込みだと説明しています。業績予想の修正に合わせて、期末配当も1株20円から28円に増やす予定です(2027年5月の株主総会に付議予定)。
上期の実績は期初の会社計画を上回った
会社が4月に公表していた上期の計画は、売上高776億円、営業利益190億円でした。実績は売上高797億円、営業利益230億円で、いずれも計画を上回りました。ここでの比較は会社自身の計画との比較で、証券会社のアナリストなどによる市場予想とは異なります。本記事では市場予想は扱っていません。
半導体設備投資とAI需要の関係|HBM・先端半導体への投資
会社は今後の見通しとして、生成AIの普及により高性能で効率の良い半導体の需要が増え、半導体製造装置への投資が加速していると説明しています。特に、HBM(AI向けの計算に使う、高速で大容量のメモリ)の需要を背景に、先進的なメモリや最先端のロジック半導体への投資が増えているとしています。
半導体メーカーが工場を新しく建てたり、生産能力を増やしたりすると、製造装置やウエハを運ぶ装置の注文が増えます。ローツェの受注の急増は、こうしたAI関連の設備投資の広がりを反映したものといえます。AI関連の投資の広がりとリスクはNVIDIAのAI投資は過熱している?、メモリ需要の動きはマイクロン決算分析で解説しています。
リスクと課題|部品の長納期化と生産体制の増強
会社は、受注の急増に対する課題として、次の点を挙げています。
- 調達のリスク:メモリ価格の高止まりや部品の納期の長期化により、調達コストが上がったり、必要な部品の確保が遅れたりするリスクがある。
- 部品の取り合い:各社で部品を早めに確保しようとする競争が過熱し始めている。
- 生産体制の増強:ベトナムと中国の子会社で人員を増やし、生産エリアを広げる。ベトナムの新工場の稼働開始を「2028年Q1」から「2027年Q4」に前倒しする計画(会社資料の表記)。
注文が多くても、部品が足りなかったり、生産が追いつかなかったりすると、売上として計上する時期が遅れることがあります。実際に、分析装置の事業では、顧客の検収(納品した装置の検査・受け入れ)の時期のずれや、部品の調達・生産にかかる期間が長くなったことで、上期の売上が減ったと説明されています。
また、2026年7月28日に発生した熊本地震について、会社は九州工場(熊本県合志市)で一部の建物と設備に軽い損傷があったものの、8月3日から順次稼働を再開し、業績に重大な影響を及ぼす被害は確認されていないと開示しています(8月3日時点)。
投資家が知っておきたい一般的なポイント
業績予想の上方修正は、一般に会社の業績が好調であることを示す材料として受け止められます。ただし、株価は、市場がどの程度の業績をすでに予想していたかや、半導体業界全体の動き、為替などによっても変わるため、上方修正の発表後に株価が上がるとは限りません。
また、半導体の設備投資には、需要が増える時期と減る時期の波(サイクル)があるといわれます。現在はAI関連の投資で受注が急増していますが、こうした状況がいつまで続くかは分かりません。株価が大きく動いた日の確認方法は株価が急騰・急落した日に確認したい7つのチェック項目で整理しています。
今後の確認ポイント|受注の持続と下期の生産
- 受注の勢いが続くか:第2四半期に急増した半導体関連装置の受注が、第3四半期以降も高い水準を保つか。
- 受注残高が売上に変わるか:1,038億円まで積み上がった半導体関連装置の受注残高が、部品の調達や生産の増強によって予定どおり売上になるか。
- 下期の計画:修正後の通期予想から上期の実績を引くと、下期(9月〜2027年2月)は売上高1,002億円、営業利益299億円が見込まれている計算になります(会社資料の数字から算出)。
- 為替:会社は通期の平均レートを1ドル=158円と想定しています。円高に振れた場合は、利益が想定を下回る要因になり得ます。
- 日程:前期(2026年2月期)の第3四半期決算は2026年1月9日に発表されました。今期の第3四半期(9〜11月)の発表日は、会社のIRカレンダーで確認できます。
まとめ:ローツェはAI向け半導体投資で受注が急増、通期予想を上方修正
ローツェの2027年2月期上期は、売上高が797億円(前年同期比21.5%増)と過去最高を更新し、営業利益は230億円(同42.4%増)でした。生成AIの需要を背景にした半導体の設備投資の増加で受注が急増し、会社は通期の売上高予想を1,800億円、営業利益予想を530億円に引き上げ、配当も増やす予定です。
一方で、部品の長納期化や調達コストの上昇、半導体投資の波など、注意したい点もあります。決算の数字は会社の公式資料で確認し、受注と生産の動きを継続的に見ることが大切です。本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。記載している内容は、2026年10月8日16時30分ごろ(日本時間)に確認したローツェの公表資料に基づいています。