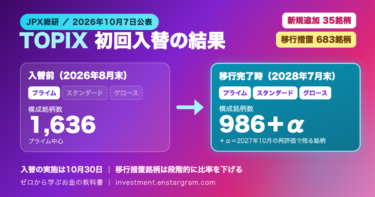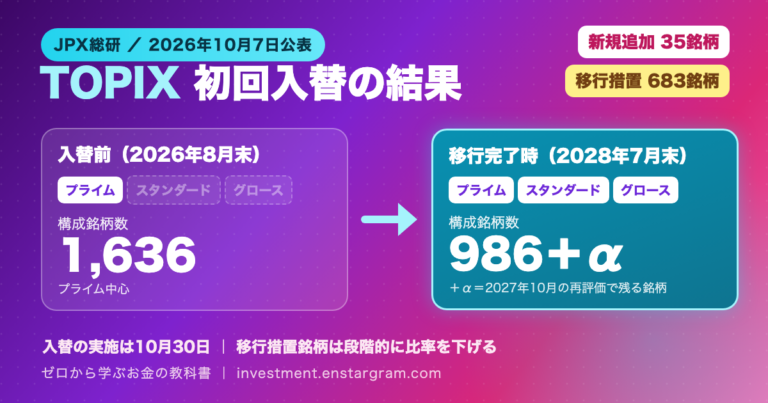
日本株の代表的な指数であるTOPIX(東証株価指数)の初回の定期入替の結果が、2026年10月7日にJPX総研(日本取引所グループで指数を算出する会社)から公表されました。東証のプライム・スタンダード・グロースの全市場を対象に、流動性(売買のしやすさ)の基準で構成銘柄を選び直す「第二段階の見直し」の初回で、入替は2026年10月30日に実施されます。
結論:スタンダード・グロース市場から35銘柄が新しく追加され、継続して採用されない683銘柄が「移行措置銘柄」になりました。移行措置銘柄は10月30日にすぐ外れるのではなく、2年かけて段階的に指数の中での比率が下がります。JPX総研によると、移行が完了する2028年7月末の構成銘柄数は986銘柄に、2027年10月の再評価で残る銘柄を加えた数になります。指数の業種構成などはほぼ維持されると説明されています。本記事では、結果の数字、変更点、TOPIX連動の投資信託やETFへの影響を初心者向けに整理します。
- 1 TOPIX初回定期入替の結果|新規追加35銘柄・移行措置683銘柄
- 2 TOPIXとは?日経平均との違い
- 3 TOPIXはなぜ見直されるのか
- 4 TOPIXの見直しで何が変わる?4つの変更点
- 5 新しい選定基準|「売買代金回転率」と「浮動株時価総額」
- 6 スタンダード・グロース市場の銘柄も対象に
- 7 外れる銘柄は2年かけて段階的に比率を下げる(移行措置)
- 8 新しい指数「TOPIX Next-tier」も登場
- 9 TOPIX連動の投資信託・ETFへの影響は?
- 10 入れ替え対象の銘柄の株価はどうなる?注意したいこと
- 11 今後のスケジュール
- 12 まとめ:新規追加35銘柄・移行措置683銘柄、TOPIXは全市場から選ぶ指数へ
- 13 参考資料
TOPIX初回定期入替の結果|新規追加35銘柄・移行措置683銘柄
確認できた事実(JPX総研、2026年10月7日公表):
| 項目 | 結果 |
|---|---|
| 新規追加銘柄 | 35銘柄(スタンダード市場23銘柄、グロース市場12銘柄) |
| 移行措置銘柄(継続して採用されず、段階的に比率を下げる銘柄) | 683銘柄(プライム市場572銘柄、スタンダード市場110銘柄、グロース市場1銘柄) |
| 構成銘柄数:定期入替前(2026年8月末) | 1,636銘柄 |
| 構成銘柄数:定期入替後(2026年10月30日時点) | 1,669銘柄(うち移行措置銘柄683銘柄) |
| 構成銘柄数:移行完了時(2028年7月末) | 986銘柄+2027年10月の再評価で継続基準を満たした銘柄 |
| スタンダード・グロース市場からの採用 | 46銘柄(移行措置銘柄を除く) |
出典:JPX総研「TOPIX初回定期入替における選定結果(2026年10月30日実施)及び構成銘柄一覧」「別紙」(2026年10月7日公表)。将来時点の銘柄数には、10月7日現在で判明している構成銘柄の追加・除外が反映されています。
10月30日の時点では、移行措置銘柄もTOPIXの構成銘柄に残るため、銘柄数は一時的に1,669銘柄と、入替前よりも多くなります。新規追加の35銘柄はすべてスタンダード市場とグロース市場の銘柄です。表の「継続基準」とは、すでにTOPIXに入っている銘柄が採用され続けるための基準のことで、2027年10月の「再評価」でこの基準を満たした移行措置銘柄は、比率の引き下げが止まります(詳しくは後半で説明します)。
新規追加は35銘柄(スタンダード市場23銘柄、グロース市場12銘柄)です。個別の銘柄名を含む全銘柄は、JPX総研の公式資料「TOPIX初回定期入替における選定結果(2026年10月30日実施)及び構成銘柄一覧」で確認できます。683の移行措置銘柄の一覧も、同じ資料に掲載されています。JPX総研は、資料は公表日の情報に基づくもので、今後変動する可能性があるとしています。
本記事は、新規追加や移行措置の対象となった銘柄の売買を推奨するものではありません。
TOPIXとは?日経平均との違い
TOPIX(東証株価指数)は、1969年から算出されている日本株の代表的な指数です。日経平均株価が225銘柄の株価をもとに計算するのに対し、TOPIXはより多くの銘柄を対象に、時価総額加重で計算します。時価総額加重とは、会社の規模(時価総額=株価×株式数)が大きいほど、指数への影響が大きくなる計算方法です。
TOPIXの計算では、時価総額のうち市場で売買されやすい株だけを数える浮動株時価総額を使います。浮動株とは、創業家や取引先などが長く持ち続けている株を除いた、市場に出回りやすい株のことです。日経平均との違いは日経平均が一時7万円台へ|AI・半導体株への偏りでも解説しています。
TOPIXはなぜ見直されるのか
JPX総研によると、TOPIXに連動して運用される資産(ETF=取引所で売買できる投資信託や、年金の運用など)は約160兆円にのぼります(2026年6月時点)。これだけ多くのお金がTOPIXに沿って運用されているため、指数には「日本の株式市場を広く表すこと」と「実際に投資しやすいこと」の両方が求められます。
現在のTOPIXには、売買が少なく、大きな金額を投資しにくい銘柄も含まれています。そこで、全市場から一定の流動性がある銘柄を選び直し、投資対象としての使いやすさを高めることが見直しの狙いです。
TOPIXの見直しで何が変わる?4つの変更点
| 項目 | これまでのTOPIX | 見直し後のTOPIX |
|---|---|---|
| 対象市場 | 主にプライム市場(市場区分の再編時の構成銘柄を含む) | プライム・スタンダード・グロースの全市場 |
| 定期入替 | なし | 年1回、10月の最終営業日(基準日は8月の最終営業日) |
| 選定基準 | ― | 年間売買代金回転率と浮動株時価総額の累積比率で選定 |
| 構成銘柄数 | 1,636銘柄(2026年8月末) | 986銘柄+再評価で継続基準を満たした銘柄(移行完了時の2028年7月末) |
出典:JPX総研「別紙」(2026年10月7日公表)
新しい選定基準|「売買代金回転率」と「浮動株時価総額」
年間売買代金回転率:どれだけ活発に売買されているか
売買代金回転率とは、1年間に売買された金額が、その銘柄の浮動株時価総額の何倍にあたるかを示す数字です。たとえば回転率0.2は、1年間で浮動株時価総額の20%分が売買されたことを意味します。数字が大きいほど、売買が活発で、投資しやすい銘柄といえます。
浮動株時価総額の累積比率:規模が十分に大きいか
回転率の条件を満たした銘柄を、浮動株時価総額の大きい順に並べ、上から足し合わせていきます。その合計が全体の何%に達したかを示すのが累積比率です。上位96%以内であれば、規模の条件を満たします。
| 指標 | 新しく採用される基準(追加基準) | 採用され続ける基準(継続基準) |
|---|---|---|
| 年間売買代金回転率 | 0.2以上 | 0.14以上 |
| 浮動株時価総額の累積比率 | 上位96%以内 | 上位97%以内 |
すでにTOPIXに入っている銘柄には、少しゆるい「継続基準」が使われます。基準の境目にある銘柄が毎年入ったり外れたりするのを防ぐための仕組み(バッファ・ルール)です。
スタンダード・グロース市場の銘柄も対象に
これまでのTOPIXは、主にプライム市場の銘柄で構成されてきました。見直し後は、スタンダード市場やグロース市場の銘柄でも、基準を満たせばTOPIXに採用されます。今回の初回入替では、スタンダード・グロース市場から46銘柄(移行措置銘柄を除く)が採用されました。このうち35銘柄が新規追加で、残りはもともとTOPIXに含まれていたスタンダード・グロース市場の銘柄です。
また、2026年11月以降は、全市場への新規上場銘柄のうち、一定以上の規模がある銘柄がTOPIXに追加される仕組みになります。
外れる銘柄は2年かけて段階的に比率を下げる(移行措置)
初回の定期入替で採用が続かない銘柄(移行措置銘柄)は、いきなりTOPIXから外れるわけではありません。指数の中での比率(ウエイト)を、四半期ごとに8回に分けて少しずつ下げていきます。
| 時期 | 2026年10月 | 2027年1月 | 2027年4月 | 2027年7月 | 2027年10月 | 2028年1月 | 2028年4月 | 2028年7月 | 2028年10月 |
|---|---|---|---|---|---|---|---|---|---|
| 移行係数 | 100% | 87.5% | 75.0% | 62.5% | 50.0% | 37.5% | 25.0% | 12.5% | 0.0% |
出典:JPX総研「別紙」(2026年10月7日公表)。移行係数は、本来のウエイトに対してどれだけの比率を残すかを示す数字です。
さらに、2027年10月に再評価が行われ、その時点で継続基準を満たした移行措置銘柄は、ウエイトの引き下げが止まります。企業が経営改善などで売買を増やせば、TOPIXに残る道があるということです。2回目の定期入替は2028年10月に行われ、その後は毎年実施されます。
新しい指数「TOPIX Next-tier」も登場
JPX総研は、TOPIXに選ばれない銘柄(移行措置銘柄を含む)のうち、一定の流動性がある銘柄で構成する「TOPIX Next-tier」の算出を、2026年10月の最終営業日から始めます。JPX総研の「TOPIX等の見直しの概要」(2026年5月)によると、売買代金回転率0.1以上、浮動株時価総額の累積比率上位99%以内が基準です。10月7日に公表された構成銘柄一覧(2026年10月30日予定)では、704銘柄となっています。
TOPIX連動の投資信託・ETFへの影響は?
NISAなどでTOPIXに連動する投資信託やETFを持っている人にとって、気になるのは「中身が大きく変わるのか」という点です。
- 指数の性格はほぼ維持:JPX総研の公表資料(2026年10月7日)では、定期入替前(2026年8月末)と移行完了時(2028年7月末)を比べて、浮動株時価総額の合計は775兆円から766兆円、市場全体に占める割合(市場カバー率)は97.4%から96.4%と、「ほぼ維持」とされています。業種別の比率の変化は、最も増える銀行業で+0.2ポイント、最も減るサービス業で−0.1ポイントです。
- 大型株の比率は上昇:超大型株(TOPIX Core30)の比率は42.3%から44.6%に上がり、小型株(TOPIX Small)の比率は7.2%から5.5%に下がると示されています。
- 投資信託側の売買:指数の構成が変わると、連動する投資信託やETFは、外れる銘柄を売り、加わる銘柄を買って指数に合わせます。移行措置により、この売買も時間をかけて行われる見込みです。
- 投資家の手続きは不要:TOPIX連動の投資信託を持っている人が、自分で手続きをする必要は通常ありません。運用会社が指数に合わせて中身を調整します。
インデックス投資の基本はインデックス投資とアクティブ投資の違いと選び方、ETFの仕組みはETFとは?メリット・デメリットを徹底解説で解説しています。
入れ替え対象の銘柄の株価はどうなる?注意したいこと
一般に、指数に新しく採用される銘柄には、連動する投資信託などの買いが入りやすく、比率が下がる銘柄には売りが出やすいとされます。ただし、見直しのルールは早くから公表されており、証券会社などの予想も事前に出ていたため、そうした売買の一部はすでに株価に反映されている可能性があります。
また、指数への採用・不採用は、その会社の業績や価値を直接評価したものではありません。採用されたから株価が上がる、移行措置銘柄になったから下がる、と決めつけることはできません。個別銘柄の売買を考える場合は、指数の入替だけでなく、会社の業績や自分の投資方針もあわせて確認することが大切です。
今後のスケジュール
- 2026年10月7日:初回の定期入替の選定結果を公表(済み)
- 2026年10月30日(最終営業日):初回の定期入替を実施、TOPIX Next-tierの算出開始
- 2026年11月以降:全市場への新規上場銘柄の追加ルールを適用
- 2027年1月〜2028年10月:移行措置銘柄のウエイトを四半期ごとに段階的に引き下げ
- 2027年10月:移行措置銘柄の再評価
- 2028年10月:2回目の定期入替(以後、毎年実施)
まとめ:新規追加35銘柄・移行措置683銘柄、TOPIXは全市場から選ぶ指数へ
JPX総研は10月7日、TOPIXの初回定期入替の結果を公表しました。スタンダード・グロース市場から35銘柄が新規追加され、683銘柄が移行措置銘柄となりました。入替は10月30日に実施され、移行措置銘柄は2年かけて段階的に比率が下がります。移行完了時の構成銘柄数は986銘柄に再評価で残る銘柄を加えた数になり、指数の性格はほぼ維持されると説明されています。
TOPIX連動の投資信託やETFを持つ人が自分で手続きをする必要は通常ありません。採用・除外の予想に振り回されず、正式な発表で内容を確認することが大切です。本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。記載している内容は2026年10月7日16時30分ごろ(日本時間)に確認したJPX総研の公表資料に基づいています。
参考資料
- 日本取引所グループ「TOPIX等の株価指数における構成銘柄の定期入替等について」(2026年10月7日)
- JPX総研「TOPIX初回定期入替における選定結果(2026年10月30日実施)及び構成銘柄一覧」(2026年10月7日)
- JPX総研「別紙」(2026年10月7日)
- JPX総研「TOPIX Next-tier 構成銘柄一覧(2026年10月30日予定)」(2026年10月7日)
- 日本取引所グループ「TOPIXの見直しの概要」
- JPX総研「TOPIX等の見直しの概要」(2026年5月。2026年10月7日16時30分ごろ時点で、JPXサイトの掲載ページからは公開されていません)
- JPX総研「TOPIXの見直しに伴うTOPIXニューインデックスシリーズ等の算出要領の改定について」(2026年1月29日)
- 日本取引所グループ「TOPIX(東証株価指数)」