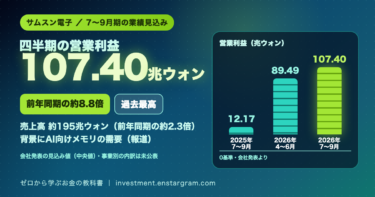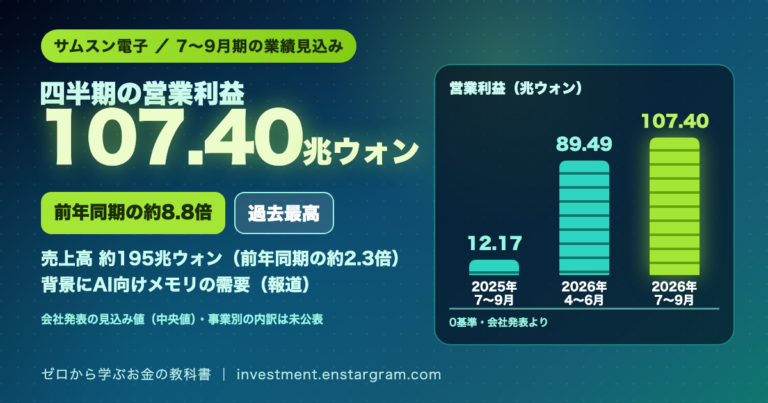
韓国のサムスン電子は、2026年10月8日に7〜9月期(第3四半期)の業績見込み(速報値)を発表しました。営業利益は約107.40兆ウォンで、前年同期の12.17兆ウォンから約8.8倍に増えました。売上高は約195兆ウォンで、前年同期の約2.3倍です。
結論:2026年は1〜3月期が約57.2兆ウォン(会社の業績見込み)、4〜6月期が89.49兆ウォンで、今回はそれを上回る四半期として過去最高の営業利益です。100兆ウォンを超えるのは初めてと報じられています。報道では、AI向けのメモリ半導体の需要が背景にあると伝えられています。ただし、今回の発表は売上高と営業利益の見込みだけで、半導体やスマートフォンなどの事業別の内訳はまだ公表されていません。本記事では、サムスンの公式発表をもとに、数字の意味と日本の投資家にとっての注目点を初心者向けに整理します。
サムスンの7〜9月期の業績見込みは?営業利益107.40兆ウォン
確認できた事実(サムスン電子「Earnings Guidance for Third Quarter 2026」、2026年10月8日):
| 項目 | 2026年7〜9月(見込み) | 2026年4〜6月 | 2025年7〜9月 |
|---|---|---|---|
| 売上高 | 約195兆ウォン | 171.5兆ウォン | 86.06兆ウォン |
| 営業利益 | 約107.40兆ウォン | 89.49兆ウォン | 12.17兆ウォン |
会社によると、韓国の開示ルールでは見込みを幅で示すことが認められていないため、上の数字は見込みの幅の中央値です。幅は売上高が194兆〜196兆ウォン、営業利益が107.3兆〜107.5兆ウォンです。数字は韓国の会計基準(K-IFRS)に基づく連結ベースです。
数字で見る伸び(試算)
- 前年同期比:営業利益は約8.8倍(12.17兆→107.40兆ウォン)、売上高は約2.3倍(86.06兆→約195兆ウォン)
- 前の四半期(4〜6月)比:営業利益は約20%増、売上高は約14%増
- 営業利益率(売上高に占める営業利益の割合):約55%。4〜6月は約52%、前年同期は約14%でした
売上の半分以上が営業利益として残る計算で、製造業としては非常に高い利益率です。これは、作った製品の価格が大きく上がり、コストの増加を大きく上回っていることを示すと考えられます。
なぜここまで利益が増えた?AI向けメモリ需要とメモリ価格の上昇
サムスンは、データを記憶するメモリ半導体(DRAMやNANDフラッシュ)で世界有数の企業です。今回の発表には増益の理由の説明はありませんが、報道では、AIのデータセンター向けのメモリ需要の拡大が背景にあると伝えられています。
AI向けのサーバーには、大量のデータを高速でやりとりするための高性能なメモリが必要です。代表的なのがHBM(広帯域メモリ)で、複数のDRAMを積み重ねて、データを送る速さを高めた製品です。メモリの生産能力には限りがあるため、AI向けの需要が増えると、一般的なメモリも含めて価格が上がりやすくなります。
同じメモリ大手の米マイクロンも、AI向けメモリの需要で売上が大きく伸びています。詳しくはマイクロン決算分析|売上高は前年同期の約4.8倍、AIメモリ需要の中身で解説しています。
メモリ価格の上昇は「買う側」にはコスト増
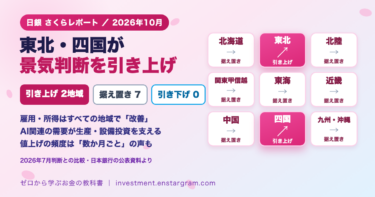
メモリの値上がりは、メモリを作る会社には追い風ですが、パソコンやスマートフォン、業務用機器などを作る会社にとってはコストの増加になります。日本銀行が10月8日に公表した地域経済報告(さくらレポート)では、業務用機械のメーカーから「メモリの調達価格が高騰しているが、販売価格にすべて転嫁することは難しく、値上がり前の調達分が払底する2027年入り後は減益要因となる」という声が紹介されています。サムスン自身もスマートフォンや家電を作っており、事業ごとにプラスとマイナスの両方の影響がある点に注意が必要です。
日本の投資家にとっての注目点|半導体装置・素材への波及
メモリ会社の利益が増えると、工場を増やしたり、新しい製造装置を買ったりする設備投資が増える可能性があります。その場合、半導体の製造装置や検査装置、ウエハーを運ぶ装置、素材などを作る日本企業の受注にもつながることがあります。
たとえば、10月8日に決算を発表したローツェは、生成AIやAI向けメモリ(HBM)への投資拡大を背景に、半導体関連装置の受注が大きく増えたと説明しています。詳しくはローツェ決算|上期は売上高21.5%増・営業利益42.4%増、通期予想を上方修正をご覧ください。
ただし、メモリ会社の利益と設備投資は必ずしも同じペースで動きません。利益が増えても、需要の先行きに慎重になれば投資を抑えることもあります。サムスンが確定決算でどのような投資方針を示すかが確認ポイントです。
リスクと注意点|メモリは「好不況の波」が大きい
メモリ半導体は、需要と供給のバランスで価格が大きく動く業界で、過去にも好調な時期と不調な時期を繰り返してきました。今回のデータでも、1年前の2025年7〜9月の営業利益は12.17兆ウォンで、今回の約9分の1でした。
- 上振れの可能性:AI向けのデータセンター投資がさらに増え、メモリの品薄が続く場合。HBMの新製品の販売が伸びる場合。
- 下振れの可能性:各社の増産でメモリの供給が増え、価格の上昇が止まる場合。AI投資のペースが鈍る場合。メモリの値上がりでパソコンやスマートフォンの需要が落ちる場合。
また、サムスンの業績は韓国ウォン建てです。日本の投資家が海外の株式や投資信託を通じて投資する場合は、為替の動きも損益に影響します。AI関連の投資が過熱していないかという視点はNVIDIAのAI投資は過熱している?でも整理しています。
次に確認すること|事業別の内訳を含む確定決算
- サムスンの確定決算:今回は速報値です。半導体(メモリ・ファウンドリー)、スマートフォン、ディスプレイ、家電などの事業別の売上・利益は、後日発表される確定決算で示されます。
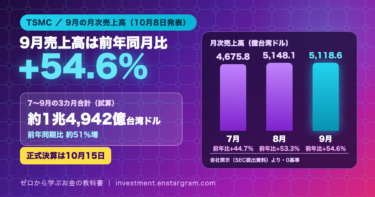
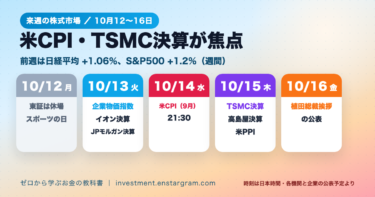
- TSMCの決算:10月15日(木)に第3四半期決算を発表する予定です。ロジック半導体の製造の動きを確認できます。
- メモリ価格の動き:メモリの価格が上がり続けるかどうかが、今後の利益を左右します。
まとめ:サムスンの7〜9月営業利益は約107兆ウォン、メモリの好況を映す一方で波にも注意
サムスン電子の7〜9月期の営業利益は約107.40兆ウォンの見込みで、前年同期の約8.8倍に増えました。報道では、AI向けメモリの需要が背景とされています。メモリ価格の上昇は、半導体を作る側には追い風ですが、使う側にはコスト増になります。事業別の内訳はまだ公表されておらず、確定決算で利益の中身と設備投資の方針を確認する必要があります。
メモリの業界は好不況の波が大きいため、1四半期の好業績だけで先行きを判断しないことが大切です。本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。記載している数値は、2026年10月8日に公表されたサムスン電子の業績見込みに基づいており、確定値とは異なる場合があります。
参考資料
- Samsung Electronics「Samsung Electronics Announces Earnings Guidance for Third Quarter 2026」(2026年10月8日)
- Samsung Electronics「Samsung Electronics Announces Earnings Guidance for First Quarter 2026」(2026年4月7日)
- CNBC「Samsung forecasts record third-quarter profit of $80 billion as AI boom fuels chip demand」(2026年10月8日)
- 日本銀行「地域経済報告(さくらレポート、2026年10月)」(2026年10月8日)