10月5日(月)から9日(金)の1週間は、米国でFOMC(連邦公開市場委員会)の議事録、ISM非製造業景況指数、3年・10年・30年の国債入札が続き、日本では植田和男日銀総裁の挨拶や家計調査の公表が予定されています。日米の中央銀行がそろって9月に利上げを決めた直後で、米10年債利回りは5%台にあります。
本記事では、前週の相場の数字を振り返ったうえで、今週の主な予定を日本時間に直して整理し、それぞれがS&P500・NASDAQ・日経平均・米国債利回り・ドル円、そしてNISAで長期投資をしている人にどう関係し得るのかを、「確定している事実」と「起こり得る可能性」に分けて解説します。日程は2026年10月4日時点で各機関が公表している予定に基づいています。
- 1 前週(9月28日〜10月2日)の振り返り|日経平均は2.93%高、S&P500は0.27%安
- 2 前提を確認|FRBは9月に3.75〜4.00%へ、日銀は1.25%程度へ利上げ
- 3 10月5〜9日の重要日程一覧|日本時間に直したスケジュール
- 4 FOMC議事録とNY連銀のインフレ期待|追加利上げの議論がどこまで深かったか
- 5 米ISM非製造業景況指数と雇用関連指標|サービス業の景気が株価の支えになるか
- 6 米3年・10年・30年債入札|5%台の長期金利と株価の関係
- 7 植田総裁の挨拶と日本の指標|日経平均とドル円への影響
- 8 NISAの長期投資家は今週をどう見る?|確認したい3つのポイント
- 9 今週のリスクと注意点
- 10 まとめ:今週は「議事録」と「国債入札」で金利の行方を確かめる週
- 11 参考資料
前週(9月28日〜10月2日)の振り返り|日経平均は2.93%高、S&P500は0.27%安
確認できた事実:9月25日の終値と10月2日の終値を比べると、主要指数の1週間の動きは次のとおりでした。
| 指標 | 9月25日 | 10月2日 | 1週間の変化 |
|---|---|---|---|
| 日経平均 | 66,364.20円 | 68,309.46円 | +2.93% |
| NASDAQ総合 | 27,068.72 | 27,190.86 | +0.45% |
| S&P500 | 7,743.41 | 7,722.72 | −0.27% |
| 米10年債利回り | 5.17% | 5.28% | +0.11%ポイント |
| 米2年債利回り | 4.81% | 4.83% | +0.02%ポイント |
※株価指数は各日の終値。米国債利回りは米国財務省が公表する日次の値です。
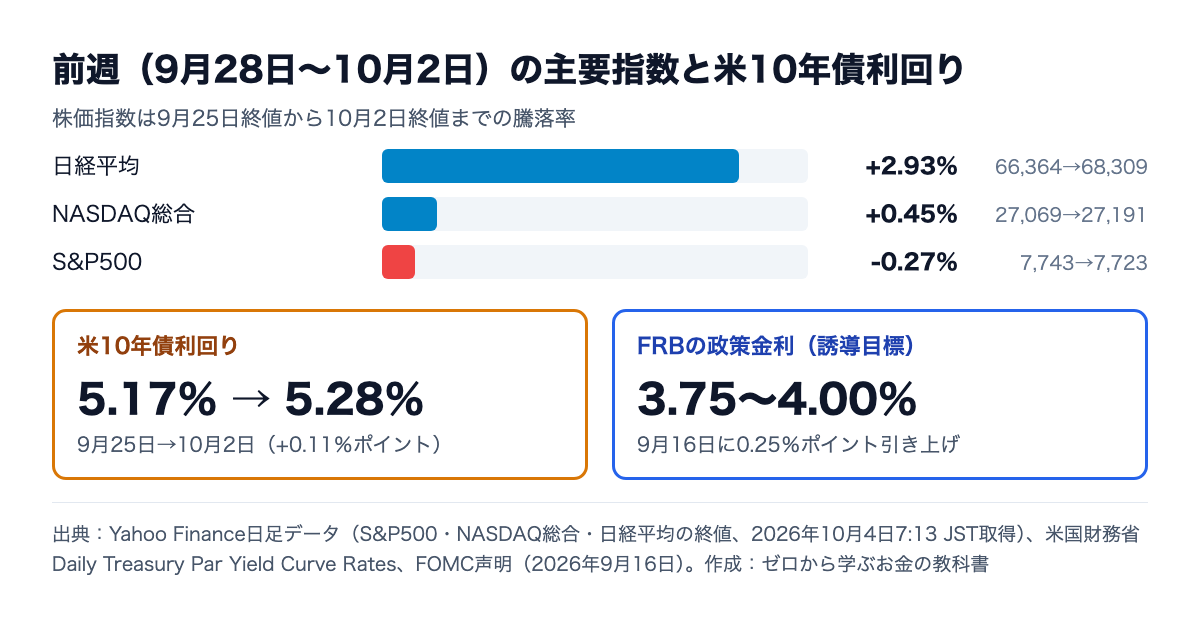
日経平均は9月29日から10月1日の2営業日で3,400円余り上昇した後、10月2日は647円安と反落しました。米国では10月2日に発表された9月の雇用統計で、非農業部門雇用者数が前月比2万9,000人増と市場予想を大きく下回り、利上げ観測が後退してS&P500とNASDAQがそろって上昇しました。それでも週間ではS&P500がわずかに下落しています。
注目したいのは金利です。米10年債利回りは1週間で5.17%から5.28%へ上昇しました。9月1日時点では4.79%だったため、約1カ月で0.5%ポイント近く上がったことになります。雇用の弱さで短期の利上げ観測が後退する一方、長期金利が下がらなかった点は、今週の国債入札を見るうえでも重要です。前週の動きの詳細は10月3日朝の米国株と雇用統計の解説、10月2日の日本株の相場分析でも整理しています。
前提を確認|FRBは9月に3.75〜4.00%へ、日銀は1.25%程度へ利上げ
確認できた事実:米連邦準備制度理事会(FRB)は9月16日のFOMCで、政策金利の誘導目標を0.25%ポイント引き上げ、3.75〜4.00%としました。声明によると、決定は12対0の全会一致でした。日本銀行も9月18日の金融政策決定会合で、短期の政策金利を1.0%程度から1.25%程度に引き上げています。日銀は6月にも0.75%程度から1.0%程度へ引き上げており、2会合連続の利上げです。
次のFOMCは10月27〜28日、日銀の次回の総裁定例記者会見は10月30日に予定されています。今週は政策を決める会合そのものはありませんが、議事録や講演から「次の一手」を探る週になります。米国の長期金利が5%台に乗った背景は米10年債利回りが5%台に乗った理由と影響で詳しく解説しています。
10月5〜9日の重要日程一覧|日本時間に直したスケジュール
米国は夏時間のため、米東部時間に13時間を足すと日本時間になります。米国の発表は日本の夜から翌未明にかけて行われるものが多い点に注意してください。
| 日付(現地) | イベント | 日本時間の目安 |
|---|---|---|
| 10月5日(月) | 米ISM非製造業景況指数(9月) | 5日23:00 |
| 10月6日(火) | 植田日銀総裁が全国証券大会で挨拶 | 6日15:35 |
| 10月6日(火) | 米貿易収支(8月) | 6日21:30 |
| 10月6日(火) | 米3年債入札 | 米国時間6日 |
| 10月7日(水) | NY連銀 消費者期待調査(インフレ期待) | 8日0:00 |
| 10月7日(水) | 米10年債入札(リオープン) | 米国時間7日 |
| 10月7日(水) | FOMC議事録(9月15〜16日開催分) | 8日3:00(通例) |
| 10月8日(木) | 日銀「地域経済報告(さくらレポート)」 | 8日 |
| 10月8日(木) | 米新規失業保険申請件数 | 8日21:30 |
| 10月8日(木) | 米30年債入札(リオープン) | 米国時間8日 |
| 10月9日(金) | 家計調査(2026年8月分) | 9日 |
| 10月9日(金) | 米ミシガン大学消費者調査(10月速報) | 9日23:00 |
※FRB、ニューヨーク連銀の経済指標カレンダー、米国財務省の入札予定、日本銀行・総務省統計局の公表予定をもとに作成。予定は変更される場合があります。FOMC議事録は米東部時間午後2時の公表が通例です。
このほかFRB高官の講演として、6日にボウマン副議長(金融規制の監督担当)、8日にウォラー理事の講演が予定されています。また、翌週の10月12日(月)は日本がスポーツの日の祝日で、東京市場は休場です。
FOMC議事録とNY連銀のインフレ期待|追加利上げの議論がどこまで深かったか
何が分かるのか
10月7日に公表される議事録は、9月に利上げを決めた会合で参加者がどのような議論をしたかを示す資料です。声明だけでは分からない「追加の利上げが必要と考える参加者がどれくらいいたか」「長期金利の上昇をどう評価したか」といった点が読み取れる可能性があります。
市場への影響の考え方
可能性:議事録で追加利上げに前向きな意見が多いと受け止められれば、2年債など短期の金利が上がりやすく、将来の成長期待で評価されやすいハイテク株の比重が大きいNASDAQには逆風になり得ます。反対に、景気の減速を心配する意見が目立てば、利上げ観測がさらに後退する可能性があります。ただし議事録は3週間前の会合の記録であり、その後に発表された9月の雇用統計(2万9,000人増)は反映されていません。内容を「今のFRBの考え」とそのまま受け取らないことが大切です。
同じ7日のNY連銀の消費者期待調査は、家計が予想する1年先・3年先などのインフレ率を示します。予想インフレ率が上がっていれば、FRBが利上げを続ける理由として意識されやすくなります。
米ISM非製造業景況指数と雇用関連指標|サービス業の景気が株価の支えになるか
米国経済の大部分はサービス業が占めています。5日のISM非製造業景況指数は、企業の購買担当者へのアンケートをもとにした指数で、50を上回ると拡大、下回ると縮小を示すとされます。項目の中の「価格」指数は、物価の先行きを見るうえでも注目されます。
可能性:雇用統計で雇用の伸びの鈍化が示された直後だけに、サービス業の景況感まで大きく悪化すれば、景気後退への警戒からS&P500全体が売られる展開も考えられます。一方で、景気が底堅いうえに価格指数が高ければ、「インフレが続き、利上げが必要になる」という見方から金利が上がる可能性があります。8日の新規失業保険申請件数も、雇用の弱さが一時的かどうかを確かめる材料になります。
米3年・10年・30年債入札|5%台の長期金利と株価の関係
確認できた事実:米国財務省の入札予定によると、3年債が6日、10年債が7日、30年債が8日に入札され、いずれも10月15日に発行されます。10年債と30年債は既に発行されている国債の追加発行(リオープン)です。
国債入札の結果は、投資家がどれだけの利回りなら国債を買うかを映す指標の一つです。可能性:入札の需要が弱く、落札利回りが事前の市場水準を上回る結果になると、長期金利の上昇につながることがあります。長期金利が上がると、株式の理論的な価値を計算する際の割引率が高まり、特にPER(株価収益率)の高い成長株には逆風になりやすいと考えられています。反対に、需要が強ければ金利の上昇が一服し、株式市場の安心材料になる可能性もあります。
10年債利回りは9月1日の4.79%から10月2日の5.28%まで上昇しており、すでに相場の大きなテーマになっています。入札は1回ごとの結果に振れがあるため、3つの入札を通して需要の強さを確認する見方が有効です。
植田総裁の挨拶と日本の指標|日経平均とドル円への影響
確認できた事実:日本銀行の公表予定によると、植田総裁は6日15時35分から全国証券大会で挨拶します。8日には各地の景気判断をまとめた「地域経済報告(さくらレポート)」、9日には総務省統計局が家計調査(2026年8月分)を公表する予定です。
可能性:挨拶は東京市場の取引終了(15時30分)の直後にあたります。9月に利上げを決めたばかりのため、今後の利上げのペースについて新しい手がかりがあるかどうかが注目されます。今後も利上げを続ける姿勢が強く示されれば円高・ドル安方向に、慎重な姿勢と受け止められれば円安方向に動く可能性があります。円高は輸出企業の利益を目減りさせる要因として日経平均の重荷になりやすく、反対に円安は追い風になりやすいとされます。ただし、為替は日米の金利差だけでなく多くの要因で動くため、一つの発言だけで方向を決めつけることはできません。
家計調査は消費の強さを見る統計です。物価の上昇が続く中で消費が落ち込んでいれば、日銀が利上げのペースを判断する際の材料として意識されます。
NISAの長期投資家は今週をどう見る?|確認したい3つのポイント
- 短期の値動きと長期の目的を分けて考える:FOMC議事録や国債入札で相場が大きく動く日もあり得ます。ただ、10年・20年の積立を前提にしたNISAでは、1週間の動きで積立方針を変える必要があるかどうかを冷静に考えることが大切です。
- 為替の影響を理解しておく:S&P500や全世界株式のファンドの多くは為替ヘッジをしていません。米国株が上がっても円高が進めば、円で見た基準価額の上昇は小さくなります。今週は日米双方の金融政策の発信があり、為替が動きやすい点を頭に入れておきましょう。
- 金利上昇の影響は「株価の評価」に出やすい:長期金利の上昇は、利益が増えていても株価が上がりにくい状況を生むことがあります。保有している商品がどの程度ハイテク株に偏っているかを、運用会社の月次レポートで一度確認しておくと、値動きの理由を理解しやすくなります。
相場が大きく動いた日に確認したい点は、株価が急騰・急落した日に確認したい7つのチェック項目にまとめています。
今週のリスクと注意点
- 予定の変更:経済指標の発表日程は変更されることがあります。ニューヨーク連銀のカレンダーにも「日時は暫定的で変更されることがある」と明記されています。
- 予想との差で動く:指標は「良いか悪いか」よりも「市場予想と比べてどうだったか」で相場が動くことが多く、同じ結果でも受け止め方が分かれる場合があります。
- 地政学やエネルギー価格:原油価格の動きは物価と金利の両方に影響します。日程表にない出来事で相場が動く可能性も常にあります。
- 日本の連休前のポジション調整:10月12日の東京市場の休場を前に、9日は取引を手控える動きが出る可能性もあります。
まとめ:今週は「議事録」と「国債入札」で金利の行方を確かめる週
前週は日経平均が2.93%上昇した一方、S&P500は0.27%下落し、米10年債利回りは5.28%まで上がりました。今週はFOMC議事録(日本時間8日未明)、米国債の3年・10年・30年の入札、ISM非製造業景況指数、植田総裁の挨拶と、日米の金利の先行きを考える材料が続きます。
どの結果も、確定するまでは「どちらに動く可能性もある」ものです。予定と、その指標が何に影響しやすいのかを事前に知っておくことで、値動きに振り回されにくくなります。本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。記載している数値と日程は2026年10月4日時点で確認した公表資料に基づいています。