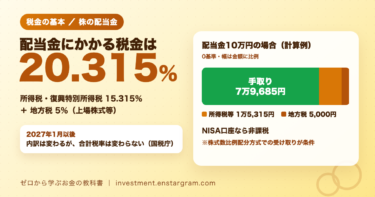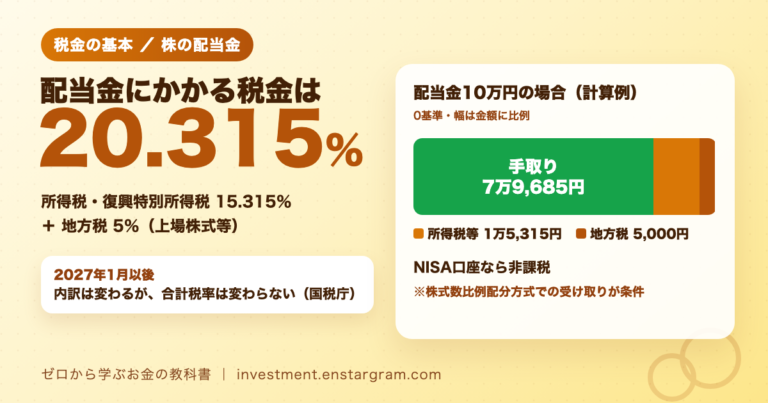
株を持っていると受け取れる配当金には、税金がかかります。国税庁によると、上場株式等の配当金には、所得税と復興特別所得税15.315%、地方税5%の合計20.315%が源泉徴収されます(大口株主等を除く)。
結論:多くの個人投資家は、配当金を受け取った時点で税金が差し引かれ、確定申告をしなくても済みます。一方、確定申告をして「総合課税」や「申告分離課税」を選ぶと、税金が戻る場合もあります。NISA口座なら配当金は非課税ですが、受け取り方の設定に注意が必要です。また、2027年1月以後は税率の内訳が変わりますが、国税庁は合計税率に変更はないとしています。
配当金の税金はいくら?上場株式等なら20.315%
確認できた事実(国税庁「No.1330 配当金を受け取ったとき(配当所得)」):
| 区分 | 源泉徴収される税率 |
|---|---|
| 上場株式等の配当等(大口株主等を除く) | 15.315%(所得税・復興特別所得税)+地方税5% |
| 上場株式等以外の配当等(大口株主等が受ける上場株式等の配当等を含む) | 20.42%(地方税なし) |
大口株主等とは、その会社の発行済株式の3%以上を持つ個人などのことです。一般の個人投資家の多くは、上の行の20.315%が当てはまります。源泉徴収とは、配当金が支払われるときに、あらかじめ税金が差し引かれる仕組みのことです。
計算例:配当金10万円なら税金は2万315円
| 項目 | 金額 |
|---|---|
| 配当金(税引き前) | 10万円 |
| 所得税・復興特別所得税(15.315%) | 1万5,315円 |
| 地方税(5%) | 5,000円 |
| 手取り | 7万9,685円 |
上の表は、税率をそのまま当てはめた計算例です。実際の源泉徴収額は、端数の処理などで少し異なることがあります。
確定申告は必要?3つの方法から選べる
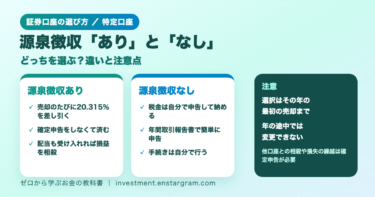
上場株式等の配当金は、大口株主等を除いて、確定申告をしない「確定申告不要制度」を選べます。確定申告をする場合は「総合課税」か「申告分離課税」のどちらかを選びます。国税庁の整理をもとに、主な違いをまとめます。
| 方法 | 税率 | 配当控除 | 株の売却損との損益通算 |
|---|---|---|---|
| 確定申告しない(申告不要) | 源泉徴収で終了 | なし | なし |
| 総合課税 | 累進税率(ほかの所得と合計) | あり | なし |
| 申告分離課税 | 所得税15.315%・地方税5% | なし | あり |
出典:国税庁「No.1331 上場株式等の配当等に係る申告分離課税制度」。
- 総合課税:給与などほかの所得と合計して税額を計算します。配当控除とは、総合課税を選んだ配当所得について税額を差し引ける仕組みのことです。所得の状況によっては、税金が戻る場合があります。
- 申告分離課税:ほかの所得と分けて計算します。株の売却で出た損失と配当を相殺(損益通算)できるのが特徴です。
- 注意点:確定申告で選んだ方法は、あとから修正申告や更正の請求で変えることはできません。申告すると合計所得金額に含まれ、扶養の判定などに影響することもあります。
どの方法が有利かは、ほかの所得の金額や家族の状況によって変わります。迷う場合は、税務署や税理士に相談しましょう。投資の税金の全体像は投資で税金がかかるケースと節税方法|完全ガイドでも整理しています。
2027年から何が変わる?内訳は変わるが合計税率はそのまま
国税庁は、令和9年(2027年)1月1日以後に生じる所得について、復興特別所得税の税率が1.1%に引き下げられ、防衛特別所得税(源泉徴収すべき所得税の額の1%)が併せて源泉徴収されると説明しています。そのうえで、上場株式等の配当等の源泉徴収について「合計税率に変更はありません」としています。
つまり、配当金から差し引かれる税金の合計(20.315%)は変わらず、内訳の名前と割合が変わるという整理です。手取り額への影響はないと考えられますが、確定申告書や支払通知書の書き方が変わる可能性があります。
NISAなら配当金は非課税|ただし受け取り方に注意
金融庁は、NISA口座で投資した金融商品から得られる売却益や配当・分配金は非課税になると説明しています。ただし、上場株式の配当金やETF・REITの分配金を非課税で受け取るには、証券会社の口座で受け取る「株式数比例配分方式」を選ぶ必要があります。
日本証券業協会のQ&Aによると、NISA口座で買った上場株式の配当金を、ゆうちょ銀行・郵便局や指定の銀行口座で受け取ると非課税にならず、20.315%の税率で源泉徴収されます。NISAで高配当株を持っている人は、証券会社の設定を確認しておきましょう。高配当株の考え方は高配当株投資のリスクと魅力で解説しています。
配当金を受け取るときのリスクと注意点
- 配当は減ることがある:会社の業績によって、配当が減ったり、なくなったりする場合があります。税金を引いた手取りだけでなく、配当の安定性も確認しましょう。
- 株価の下落:配当を受け取っても、株価がそれ以上に下がれば、全体では損失になることがあります。
- 外国株の配当:外国の会社の配当は、現地の税金が差し引かれる場合があり、取り扱いが異なります。
配当を目的にした投資の基本は配当金投資とは?基本の解説をご覧ください。
まとめ:配当金の税金は20.315%、申告の方法とNISAの設定を確認
上場株式等の配当金には、所得税・復興特別所得税15.315%と地方税5%の合計20.315%が源泉徴収されます。多くの場合は確定申告をしなくても済みますが、総合課税や申告分離課税を選ぶと税金が変わることがあります。2027年からは税率の内訳が変わりますが、合計税率は変わりません。NISA口座で配当を非課税にするには、株式数比例配分方式を選んでいるかを確認しましょう。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。記載している税制の内容は、国税庁の「令和8年4月1日現在法令等」に基づく説明です。個別の税務の判断は、税務署や税理士にご確認ください。