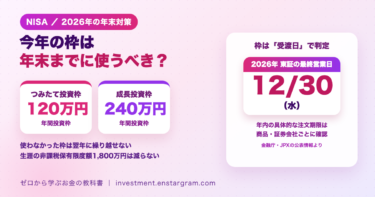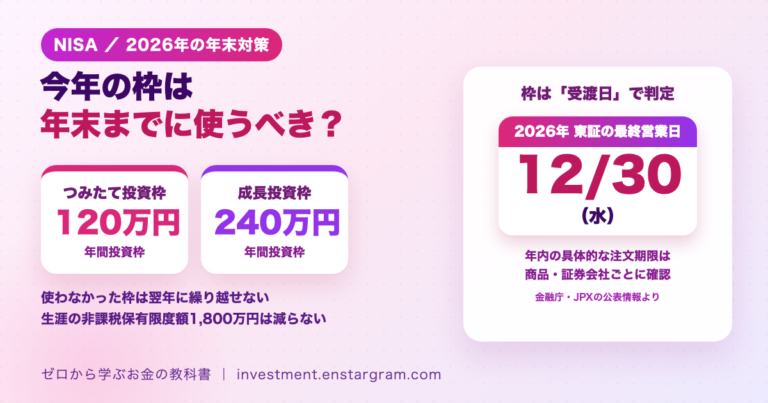
2026年も残り3か月を切り、「今年のNISAの枠を使い切ったほうがいいの?」と考える人もいるかもしれません。NISAの年間投資枠は、つみたて投資枠が120万円、成長投資枠が240万円、合計で年間360万円です(金融庁)。
結論:年間投資枠は1年ごとの上限で、使わなかった分を翌年の枠に上乗せする仕組みはありません。ただし、生涯で使える非課税保有限度額(1,800万円)は、今年使わなくても減りません。年内に無理に使い切る必要があるかは、手元の資金や投資方針しだいです。年内の枠を使う場合は、枠は約定日ではなく受渡日で判定される点と、2026年の最終営業日に注意が必要です。
NISAの年間投資枠と非課税保有限度額をおさらい
確認できた事実(金融庁「NISAを知る」):
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間投資枠 | 120万円 | 240万円 |
| 非課税保有限度額(総枠) | 1,800万円(うち成長投資枠は1,200万円まで) | |
| 非課税保有期間 | 無期限 | |
年間投資枠は1年間に新しく買える金額の上限、非課税保有限度額は生涯を通じて非課税で持てる金額の上限です。どちらも、時価ではなく買ったときの金額(簿価)で計算されます。2つの枠の違いは新NISAの「成長投資枠」と「つみたて投資枠」の違いと使い分け方で解説しています。
今年使わなかった枠はどうなる?翌年に繰り越せない
年間投資枠は、その年に新しく買える上限です。たとえば2026年に成長投資枠を100万円しか使わなかった場合でも、2027年の成長投資枠が340万円に増えることはなく、2027年も240万円が上限です。日本証券業協会の「2024年以降のNISAに関するQ&A」でも、ある年に使い残した年間投資枠を翌年の年間投資枠に繰り越すことはできないと説明されています(つみたて投資枠・成長投資枠とも同様)。
一方、生涯の非課税保有限度額(1,800万円)は、実際に保有している金額(簿価)で管理されます。今年使わなかったからといって、生涯の枠が減るわけではありません。ただし年間投資枠に上限があるため、使わなかった年があると、1,800万円を埋めるまでの期間は長くなります。
売却すると、生涯の枠(非課税保有限度額)が翌年以降に復活
NISA口座で商品を売却すると、売却した商品の簿価の分だけ、翌年以降に非課税保有限度額が復活します(金融庁)。売った年のうちに、その年の年間投資枠が戻ることはありません。また、復活した分を使う場合も、毎年の年間投資枠の範囲内での投資になります(日本証券業協会Q&A)。仕組みはNISAで売却したら枠はどうなる?簿価で翌年復活する仕組みで具体例とともに説明しています。
年末の注意点:枠は「受渡日」で判定される
株式や投資信託の取引には、注文が成立する約定日と、代金と商品の受け渡しをする受渡日があります。NISAの年間投資枠は受渡日を基準に判定されます。日本証券業協会のQ&Aでは、今年分の年間投資枠を使うには、購入した上場株式等の「受渡日」が今年の12月31日以前であることが必要と説明されています。
たとえば松井証券のよくある質問では、翌年分のNISA年間投資枠は「日本株の受渡日が翌年となる取引日から使用できます」と説明しています。2025年から2026年への切り替えでは、日本株は2025年12月29日の取引分から2026年分の枠が使われました。つまり、年内に注文しても、受渡日が翌年になると翌年の枠を使うことになります。
2026年の東証の最終営業日は12月30日
日本取引所グループ(JPX)の休業日一覧では、2026年12月31日(木)が休業日で、2027年1月1日〜3日も休業日です。12月30日(水)が2026年の最終営業日となります。受渡日は約定日より後になるため、2026年の枠で買いたい場合は、12月30日よりも前に注文する必要があります。
具体的な期限は、商品(日本株、米国株、投資信託)や銘柄、証券会社によって異なります。投資信託は銘柄ごとに受渡日が異なり、海外の休場日の影響も受けます。2026年末の期限は、今後各証券会社が案内する予定の情報で確認してください。
無理に使い切る必要はある?考え方のポイント
- 使い切るメリット:非課税で運用できる金額を早く増やせます。長期で運用する場合、非課税期間が無期限のため、早く始めるほど非課税の効果を受けられる期間が長くなります。
- 使い切らなくてもよい理由:生涯の非課税保有限度額は減りません。生活防衛資金を取り崩してまで投資する必要はありません。
- 年末の一括購入の注意点:枠を使い切るために年末にまとめて買うと、その時点の価格で大きな金額を投資することになります。一度に買うか、時期を分けるかで、値動きの影響の受け方が変わります。
NISAで多くの人がどんな商品を買っているかは、NISA投信ランキング最新|S&P500が買付1位、オルカンとの違いは?で紹介しています。NISAの利用状況の全体像は金融庁の最新NISA利用状況|2026年6月末で口座数3,048万をご覧ください。
年末までに確認しておきたいチェックリスト
- 今年の枠の残り:証券会社の画面で、つみたて投資枠と成長投資枠の残りを確認する。
- 積立の設定:毎月の積立で年内に使う金額を確認し、ボーナス月の設定なども見直す。
- 年末の期限:証券会社が案内する商品ごとの年内最終の注文日を確認する。
- 手元資金:生活防衛資金を確保したうえで、投資に回せる金額を決める。
まとめ:枠は翌年に繰り越せないが、生涯の枠は減らない
NISAの年間投資枠(つみたて投資枠120万円、成長投資枠240万円)は1年ごとの上限で、使わなかった分は翌年に上乗せされません。一方、生涯の非課税保有限度額1,800万円は減らないため、無理に使い切る必要があるかは資金と方針しだいです。年内の枠を使う場合は、枠が受渡日で判定されることと、2026年の東証の最終営業日が12月30日であることを踏まえ、証券会社が案内する期限を確認しましょう。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。記載している制度の内容は2026年10月12日時点の金融庁などの公表情報に基づいています。年末の具体的な取引期限は、各証券会社の案内をご確認ください。