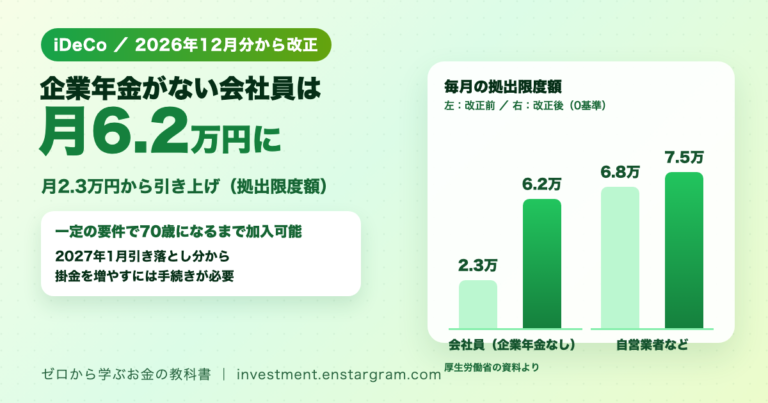
iDeCo(個人型確定拠出年金)の制度が、2026年12月分の掛金(2027年1月の引き落とし分)から変わります。厚生労働省によると、毎月の掛金の上限(拠出限度額)が引き上げられ、一定の要件を満たせば70歳になるまで掛金を出せるようになります。
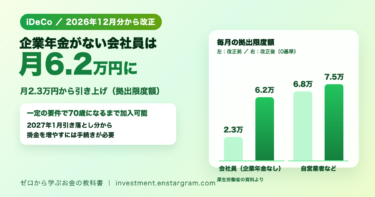
結論:たとえば企業年金がない会社員の拠出限度額は、月2万3,000円から月6万2,000円に上がります。自営業者などは月6万8,000円から月7万5,000円になります。掛金が所得控除の対象になる仕組みは続くため、掛金を増やせば税金の軽減も大きくできます。ただし、掛金の変更には手続きが必要で、原則60歳まで引き出せない点は変わりません。
iDeCoとは?自分で掛金を出して老後に備える年金
iDeCoは、自分で決めた掛金を積み立て、自分で運用方法を選んで運用する私的年金です。iDeCo公式サイトによると、掛金、運用益、受け取るときのそれぞれに税制上の優遇措置があり、原則として60歳になるまで資産を引き出すことはできません。掛金は所得控除の対象です。所得控除とは、税金を計算するときに所得から差し引ける金額のことで、所得税や住民税が軽くなります。
iDeCoの基本はiDeCo(個人型確定拠出年金)のメリットと始め方で解説しています。
何が変わる?毎月の拠出限度額の引き上げ
確認できた事実(厚生労働省のリーフレット):
| 加入者の区分 | 2026年12月引き落とし分まで | 2027年1月引き落とし分から |
|---|---|---|
| 自営業者など(第1号加入者) | 月6万8,000円(国民年金基金などと合計) | 月7万5,000円(同) |
| 企業年金がない会社員 | 月2万3,000円 | 月6万2,000円 |
| 企業年金がある会社員 | 月2万円(企業年金と合計で月5万5,000円が上限) | 企業年金と合計で月6万2,000円が上限 |
| 専業主婦(夫)など(第3号加入者) | 月2万3,000円 | 月2万3,000円(変更なし) |
出典:厚生労働省「iDeCoがパワーアップします!」「iDeCoの拠出限度額と加入可能年齢が引き上げられます。」。企業年金がある人の上限は、企業年金の掛金などによって決まるため、人によって異なります。国家公務員・地方公務員の共済掛金相当額は月8,000円として計算されます。
何が変わる?70歳になるまで加入できるように
これまでiDeCoに加入できるのは、原則として国民年金の被保険者に限られていました。改正後は、60歳以上70歳未満で国民年金の被保険者ではない人も、一定の要件を満たせば加入できるようになります(第5号加入者として新設)。
- 対象になる人:①iDeCoの加入者、②iDeCoの運用指図者(掛金は出さずに運用だけしている人)、③企業年金からiDeCoに資産を移す人のいずれかで、老齢基礎年金やiDeCoの老齢給付金を受け取っていない人など。
- 拠出限度額:原則として月6万2,000円。企業年金などがある人は、企業年金などと合計して月6万2,000円が上限です。
- 受け取ってしまうと加入できない:老齢基礎年金やiDeCoの老齢給付金を受け取った場合は加入できません。
厚生労働省のリーフレットでは、たとえば50歳でiDeCoを始めても、最大20年間掛金を出せるようになると説明しています。
掛金を増やすには手続きが必要
厚生労働省のリーフレットによると、拠出限度額の引き上げにあわせて掛金を変えたい人は、自分で手続きをする必要があります。2026年12月分(2027年1月引き落とし分)からの掛金の変更は、2026年9月ごろから受付を始める予定とされています。オンライン手続きサービスのe-iDeCoでは、2026年12月1日から24日まで手続きできるとしています。
手続きの内容によっては、2026年12月分の掛金の変更に間に合わない場合もあります。具体的な方法と期限は、加入している金融機関(運営管理機関)に確認しましょう。
掛金を増やす前に考えたいこと|メリットと注意点
- メリット:掛金が増えるほど所得控除が大きくなり、所得税と住民税の負担を減らせる可能性があります。老後に向けた資産を、税金面で有利に積み立てられます。
- 原則60歳まで引き出せない:iDeCoのお金は老後のためのもので、急な出費に使えません。生活防衛資金を確保したうえで、無理のない金額にしましょう(生活防衛資金はいくら必要?)。
- 運用のリスク:投資信託で運用する場合、元本は保証されていません。値下がりすることもあります。
- NISAとの使い分け:NISAはいつでも引き出せる一方、掛金の所得控除はありません。目的に合わせて組み合わせることが大切です(NISAとiDeCoの違いを徹底解説)。
まとめ:iDeCoは2026年12月分から上限アップ、手続きと資金計画を確認
iDeCoは、2026年12月分(2027年1月引き落とし分)から、拠出限度額が引き上げられ、一定の要件を満たせば70歳になるまで加入できるようになります。企業年金がない会社員は月6万2,000円、自営業者などは月7万5,000円が上限になります。掛金を増やすには手続きが必要で、原則60歳まで引き出せない点は変わらないため、家計に無理のない範囲で検討しましょう。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。記載している内容は、厚生労働省が公表しているリーフレットに基づいています。手続きや個別の上限額は、加入している運営管理機関やiDeCo公式サイトでご確認ください。