親が持っていた上場株式を相続したとき、相続税の計算ではその株をいくらとして扱うのでしょうか。株価は毎日動くため、「亡くなった日の株価なのか」「平均なのか」で迷う方は少なくありません。
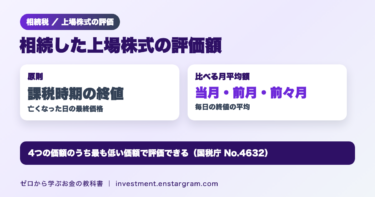
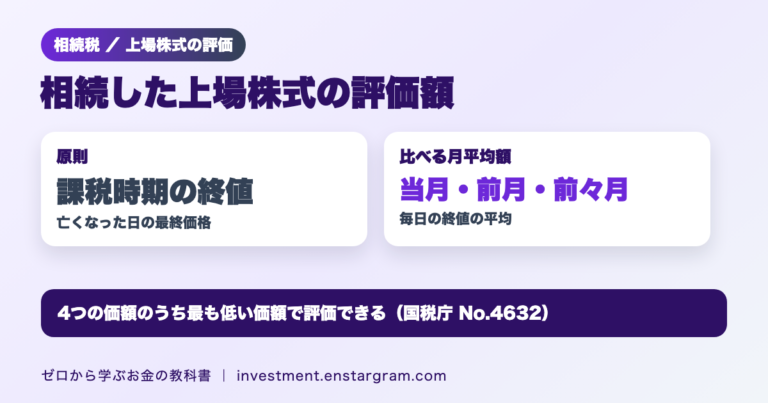
結論:上場株式は、亡くなった日(課税時期)の終値(最終価格)で評価するのが原則です。ただし、①亡くなった月、②その前月、③その前々月の毎日の終値の月平均額のうち最も低い価額が、亡くなった日の終値より低ければ、その最も低い価額で評価します。つまり4つの価額のうち最も低いものを使えます。
この記事では、国税庁のタックスアンサー「No.4632 上場株式の評価」をもとに、評価方法、計算例、例外となるケースを解説します(2026年11月19日時点)。
上場株式の相続税評価額の決まり方
国税庁は、上場株式を「金融商品取引所に上場されている株式」と説明しています。相続や遺贈の場合、評価の基準日となる課税時期は被相続人の死亡の日です。贈与の場合は、贈与により財産を取得した日になります。
比べる4つの価額
| 価額 | 内容 |
|---|---|
| 課税時期の終値 | 亡くなった日の最終価格(原則) |
| イ 当月の月平均額 | 亡くなった月の毎日の終値の平均 |
| ロ 前月の月平均額 | 亡くなった月の前月の毎日の終値の平均 |
| ハ 前々月の月平均額 | 亡くなった月の前々月の毎日の終値の平均 |
課税時期の終値が、イ・ロ・ハのうち最も低い価額を超える場合は、その最も低い価額で評価します。株価は相続の時期によって大きく変わることがあるため、一時的な値動きの影響をやわらげる仕組みといえます。
終値は上場している取引所が公表する価格
評価に使うのは、その株式が上場されている金融商品取引所が公表する最終価格です。東京証券取引所の市場区分については東証の市場区分の記事で紹介しています。
計算例:4つの価額から最も低いものを選ぶ
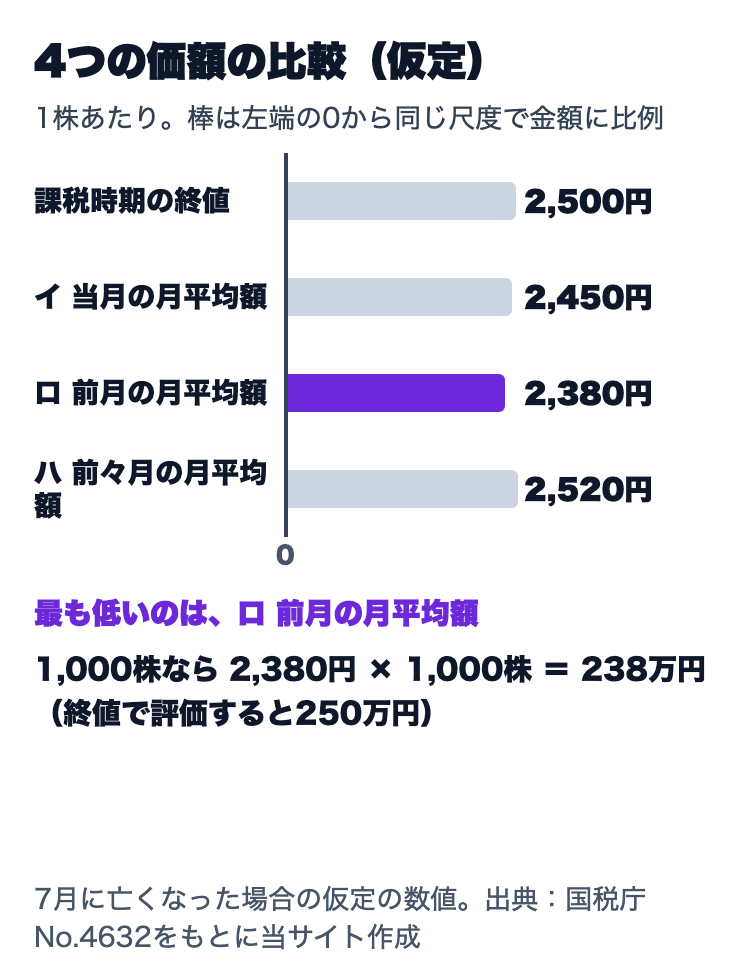
7月に亡くなった人が、ある上場株式を1,000株持っていたとします(数値は仮定です)。
| 価額 | 1株あたり | 1,000株の金額 |
|---|---|---|
| 課税時期の終値 | 2,500円 | 250万円 |
| イ 7月の月平均額 | 2,450円 | 245万円 |
| ロ 6月の月平均額 | 2,380円 | 238万円 |
| ハ 5月の月平均額 | 2,520円 | 252万円 |
この例で最も低いのは、ロの6月の月平均額2,380円です。課税時期の終値2,500円はこれを超えているため、1株2,380円で評価し、1,000株で238万円となります。終値で評価した場合の250万円より12万円低くなります。
逆に、課税時期の終値が4つの中で最も低い場合は、終値のまま評価します。月平均額のほうが高いからといって、高いほうを選ぶ必要はありません。
例外:終値だけで評価するケース
負担付贈与や個人間の売買で取得した場合
負担付贈与や、個人間で対価を払って取得した上場株式は、月平均額との比較をせず、課税時期の終値で評価します。親から株を安く買ったようなケースが該当するため、注意が必要です。生前の贈与の税金は贈与税の暦年課税の記事で解説しています。
終値がない日や権利落などがある場合
課税時期に終値がない場合(亡くなった日が休日だった場合など)や、その株式に権利落などがある場合には、一定の修正をすることになっています。配当の権利落ちで株価が動く仕組みは配当落ちの記事で紹介しています。具体的な修正方法は複雑なため、該当する場合は税務署や税理士に確認すると安心です。
評価明細書と相続税の申告
上場株式の価額は、国税庁の「上場株式の評価明細書」を使用して評価することができます。本記事の計算例のように、課税時期の終値と3つの月平均額を並べて比べると、どの価額を使うかが分かりやすくなります。
なお、相続税は遺産の総額が基礎控除額を超える場合にかかります。基礎控除の計算方法は相続税の基礎控除の記事をご覧ください。評価額が低くなれば、課税される遺産の額も小さくなります。
よくある疑問
Q. 相続税の評価額で株を売らなければいけませんか?
A. 評価額は相続税を計算するための金額で、実際に売るときの価格とは関係ありません。売るかどうか、いつ売るかは相続した人が決めます。
Q. 月平均額はどこで調べればよいですか?
A. 月平均額は、その月の毎日の終値の平均です。証券会社や税理士に確認する方法もあります。評価明細書に記入して計算します。
Q. 投資信託も同じ方法で評価しますか?
A. 本記事で紹介したのは上場株式の評価方法です。上場していない投資信託などは評価方法が異なるため、国税庁の資料で個別に確認してください。
まとめ:4つの価額のうち最も低いものを使える
相続した上場株式は、亡くなった日の終値を原則としつつ、その月・前月・前々月の毎日の終値の月平均額と比べ、最も低い価額で評価できます。仮定の計算例では、終値2,500円に対して前月の月平均額2,380円を使い、1,000株で238万円となりました。負担付贈与や個人間の売買で取得した株、終値がない日や権利落があるケースは扱いが異なるため、国税庁の資料で確認しましょう。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。解説は国税庁の公表資料(令和8年4月1日現在法令等、2026年11月19日時点で確認)に基づいています。