「親から子どもにお金を渡すと贈与税がかかる?」「年110万円までなら非課税って本当?」。子どもの教育費や住宅資金、資産形成のために家族間でお金を渡すときに気になるのが贈与税です。2024年からルールが変わり、相続のときに加算される贈与の期間が延びていく途中にあります。
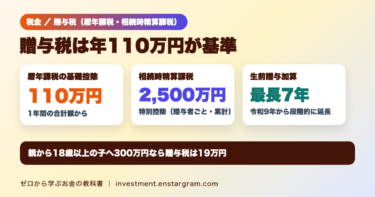
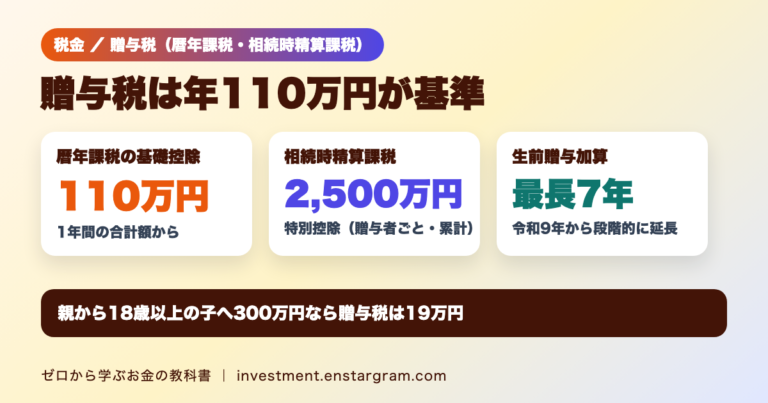
結論:国税庁によると、暦年課税では1月1日から12月31日までの1年間にもらった財産の合計額から基礎控除110万円を差し引いた残りに贈与税がかかり、合計額が110万円以下なら贈与税はかからず申告も不要です。ただし、令和6年1月1日以後の暦年課税の贈与は、相続のときに加算される期間が相続開始前7年以内に延びます(令和9年1月1日以後の相続から段階的に延長)。相続時精算課税を選んだ場合は、年110万円の基礎控除と累計2,500万円の特別控除があります。
この記事では、国税庁の資料をもとに、贈与税の基本、税率と計算例、相続時精算課税との違い、生前贈与加算の7年ルールを整理します。
贈与税は年110万円を超えるとかかる
贈与税は、個人から贈与で財産をもらったときにかかる税金で、税金を納めるのはもらった人です。課税方法には「暦年課税」と「相続時精算課税」の2つがあり、一定の要件に当てはまる場合に相続時精算課税を選べます。
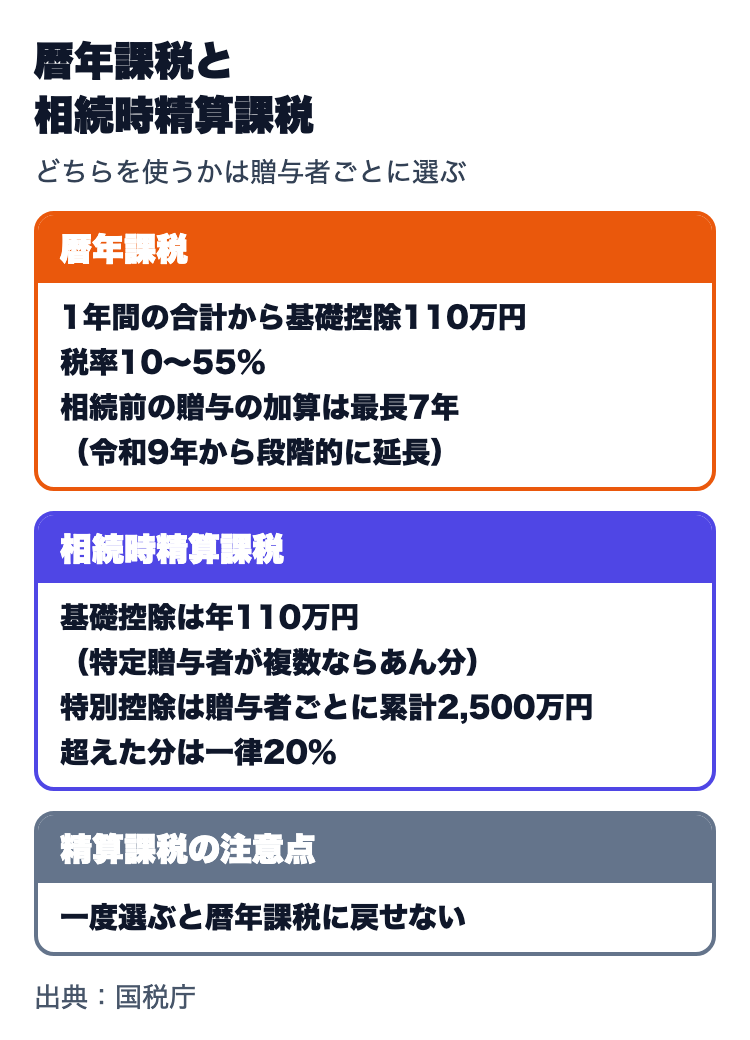
- 暦年課税:1年間にもらった財産の合計額から基礎控除110万円を差し引いた残りに課税。合計額が110万円以下なら贈与税はかからず、申告も不要
- 相続時精算課税:選んだ贈与者(特定贈与者)からもらった財産について、1年間の合計額から基礎控除110万円を引き、さらに特定贈与者ごとの特別控除(累計2,500万円まで)を引いた残りに課税。同じ年に2人以上の特定贈与者からもらった場合、基礎控除110万円は贈与者ごとに110万円ずつではなく、特定贈与者ごとの贈与税の課税価格であん分する
なお、法人から財産をもらった場合は贈与税ではなく所得税がかかります。生命保険金は、被保険者・保険料の負担者・保険金受取人が誰かによって、かかる税金が変わります。国税庁によると、死亡保険金の場合は次のとおりです。
- 保険料の負担者と受取人が同じ人(被保険者は別の人):所得税(一時金で受け取ると一時所得、年金で受け取ると雑所得)
- 被保険者と保険料の負担者が同じ人(受取人は別の人):相続税
- 被保険者・保険料の負担者・受取人がすべて異なる:贈与税
満期や解約で受け取る生命保険金も、保険料を負担していない人が受け取った場合は、保険料を負担した人から贈与があったものとされます。ただし、けがや病気などによるものは除かれます。相続税または贈与税の対象となる死亡保険金を年金で受け取る場合は、年金を受け取る権利に相続税または贈与税がかかり、毎年の年金の所得税の計算も別に必要になるため、実際の契約内容は保険会社や税務署で確認しましょう。
贈与税の税率と計算例
暦年課税の税率は、基礎控除後の金額に応じて10%から55%です。18歳以上の人が父母や祖父母などの直系尊属からもらった財産は「特例税率」、それ以外は「一般税率」を使います。
| 基礎控除後の課税価格 | 特例税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | ― |
| 400万円以下 | 15% | 10万円 |
| 600万円以下 | 20% | 30万円 |
| 1,000万円以下 | 30% | 90万円 |
| 1,500万円以下 | 40% | 190万円 |
| 3,000万円以下 | 45% | 265万円 |
| 4,500万円以下 | 50% | 415万円 |
| 4,500万円超 | 55% | 640万円 |
| 基礎控除後の課税価格 | 一般税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | ― |
| 300万円以下 | 15% | 10万円 |
| 400万円以下 | 20% | 25万円 |
| 600万円以下 | 30% | 65万円 |
| 1,000万円以下 | 40% | 125万円 |
| 1,500万円以下 | 45% | 175万円 |
| 3,000万円以下 | 50% | 250万円 |
| 3,000万円超 | 55% | 400万円 |
一般税率を使うのは、兄弟間や夫婦間の贈与、親から18歳未満の子への贈与などです。特例税率は「18歳以上」かどうかを、贈与を受けた年の1月1日時点で判定します。
計算例は次のとおりです(すべて暦年課税、その年のほかの贈与はないものとします)。
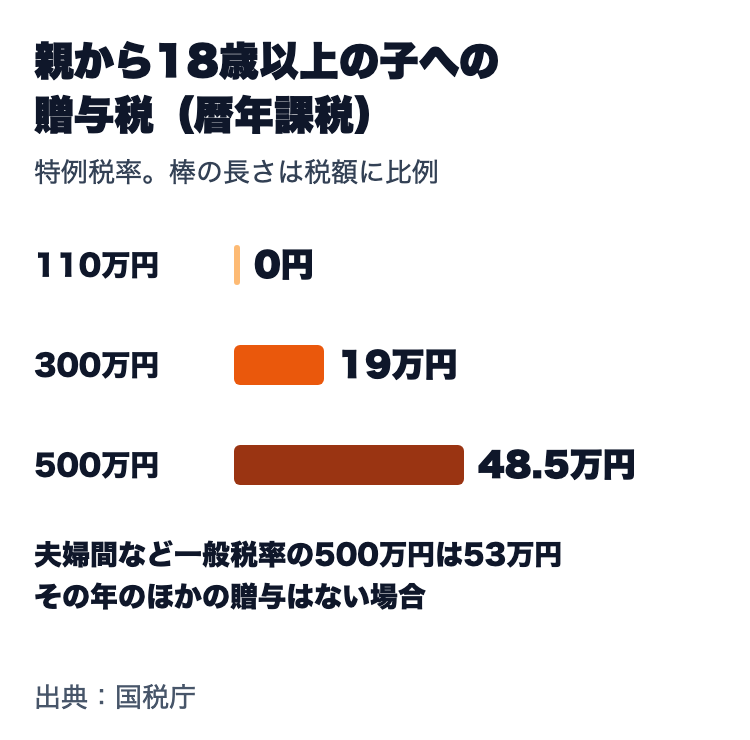
- 親から18歳以上の子へ300万円:300万円−110万円=190万円、190万円×10%=19万円
- 親から18歳以上の子へ500万円:500万円−110万円=390万円、390万円×15%−10万円=48.5万円
- 夫婦間で500万円(一般税率):390万円×20%−25万円=53万円
相続時精算課税との違い
相続時精算課税は、原則として贈与した年の1月1日時点で60歳以上の父母・祖父母などから、18歳以上の子・孫などへの贈与で選べる制度です。
- 贈与税の計算:特定贈与者ごとの1年間の合計額(課税価格)から、基礎控除額(1年間で110万円。特定贈与者が2人以上なら110万円をあん分した額)と、特定贈与者ごとの特別控除(累計2,500万円まで)を差し引いた残りに一律20%
- 相続のとき:特定贈与者が亡くなったとき、贈与時の価額(令和6年1月1日以後の贈与は、年ごとの合計額から基礎控除額を引いた残額)を相続財産に加算して相続税を計算し、納めた贈与税を差し引く
- 一度選ぶと戻せない:その贈与者からの贈与は、選んだ年以後すべてこの制度になり、暦年課税に変更できない
- 手続き:最初の贈与を受けた年の翌年2月1日から3月15日までに「相続時精算課税選択届出書」を提出する。特別控除は期限内に申告書を出した場合に限り使える
令和6年1月1日以後の贈与からは、相続時精算課税でも1年間の合計額が110万円以下なら贈与税の申告は不要です(初めて選ぶ年の届出書の提出は必要)。相続のときも、年ごとの基礎控除額を引いた残額だけが加算されます。同じ年に2人以上の特定贈与者からもらった場合、基礎控除110万円は贈与者ごとの課税価格であん分します。
生前贈与加算は3年から7年に延長
暦年課税の贈与でも、相続や遺贈で財産を取得した人が、亡くなった人から一定期間内にもらった贈与は、相続税の計算に加算されます。令和6年1月1日以後の贈与から、この加算対象期間が相続開始前7年以内に延びます。
| 相続開始日 | 加算対象期間 |
|---|---|
| 令和8年12月31日まで | 相続開始前3年以内 |
| 令和9年1月1日〜令和12年12月31日 | 令和6年1月1日から死亡の日まで |
| 令和13年1月1日以後 | 相続開始前7年以内 |
加算対象期間内の贈与は、贈与税がかかったかどうかに関係なく加算されるため、110万円以下の贈与も対象です。ただし、相続開始日が令和9年1月2日以後の場合、相続開始前3年以内より前の贈与は、合計額から総額100万円までは加算されません。加算された贈与に対応する贈与税は、相続税から差し引かれます。
申告と注意点
- 申告期限:暦年課税の財産の合計額、または相続時精算課税の財産の合計額が110万円を超える場合、もらった人が翌年2月1日から3月15日までに申告と納税をする
- 延納:贈与税額が10万円を超え、金銭で一度に納めるのが難しい場合は、申請して許可を受ければ分割で納められる
- 暦年課税の基礎控除:1年間にもらった財産の合計額から110万円を差し引く。贈与した人ごとに110万円ずつ差し引けるわけではない
子どもや孫の資産形成で注目されるこどもNISAの記事や、投資の税金をまとめた投資の税金と節税の記事、金を売ったときの金の売却と税金の記事もあわせてご覧ください。
まとめ:110万円以下でも相続前の贈与は加算に注意
- 暦年課税では、1年間にもらった財産の合計が110万円以下なら贈与税はかからず、申告も不要です。
- 18歳以上の子や孫が父母・祖父母からもらう場合は特例税率で、300万円なら贈与税は19万円です。
- 相続時精算課税は年110万円の基礎控除と累計2,500万円の特別控除があり、超えた分は一律20%です。一度選ぶと暦年課税に戻せません。
- 令和6年1月1日以後の暦年課税の贈与は、相続開始前7年以内の分が相続税の計算に加算されます(令和9年1月1日以後の相続から段階的に延長)。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。実際の贈与や相続の税額は、税務署や税理士に確認してください。