※本記事にはアフィリエイト広告(PR)を含みます。
配当をもらう権利がなくなる日に、株価が下がって始まることがあります。これが「配当落ち」です。配当をもらえるのに損をしたように見えるのはなぜでしょうか。計算例で確認してみましょう。
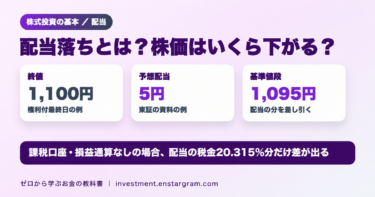
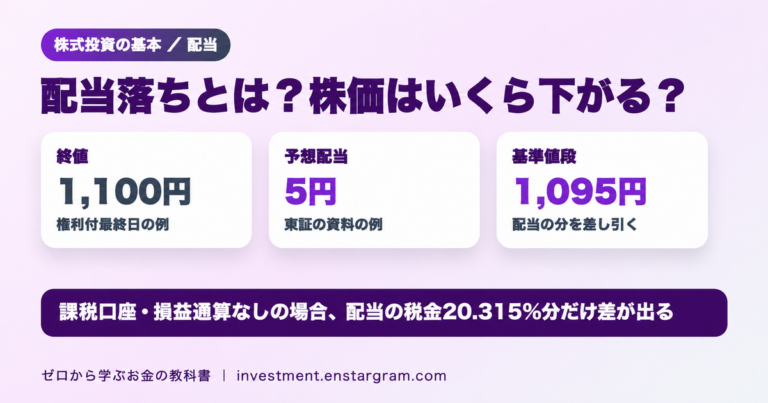
結論:配当落ちは、その決算期の配当を受け取る権利がなくなることで、株価が配当の分だけ理論的に安くなることです。東証の資料の例では、終値1,100円・配当5円の銘柄の基準値段は1,095円です。課税口座では配当に20.315%の税金がかかるため、配当だけを目当てに権利付最終日の直前に買っても、売却損との損益通算をしない場合は、理論上その税金の分だけ不利になります。
配当落ちとは?権利がなくなる分だけ株価が調整される
配当は、基準日の株主に支払われます。JPXの用語集は、権利を確定する日の翌日以降に決済される売買では買い手が権利を受けられず、権利落日の株価はその権利の相当額分下落すると説明しています。配当の場合は「配当落ち」と呼ばれます。
株の受け渡しは、取引日から数えて3営業日目です。そのため、権利確定日の2営業日前が権利付最終日になり、その翌営業日が配当落ち日です。日付の数え方は権利付最終日の記事で解説しています。
| 日付の例 | 区分 | 意味 |
|---|---|---|
| 2027年3月29日(月) | 権利付最終日 | この日までに買うと配当の権利が得られる |
| 2027年3月30日(火) | 配当落ち日 | この日に買っても今回の配当の権利はない |
| 2027年3月31日(水) | 権利確定日(基準日) | 配当を受け取る株主が確定する |
3月31日が基準日の会社を想定した例です。権利確定日は会社によって異なります。
株価はいくら下がる?基準値段の計算
東証の資料「東証公式 株式サポーター」では、5円の配当が予想されている銘柄の終値が1,100円のとき、翌日の基準値段を1,095円としています。基準値段はストップ高・ストップ安の値幅の基準になる価格で、この例の値幅は300円なので、ストップ高は1,395円、ストップ安は795円です。値幅の仕組みはストップ高・ストップ安の記事で解説しています。
- 使う配当額:東証の説明では、原則として上場会社が開示した予想配当金を差し引きます。予想が未定または未開示の場合は、前年同期の実績額を使います。
- 前日比の扱い:権利の条件が前日と同じではないため、資料では前日比較はできないとされています。
ここで注意したいのは、東証の案内が、基準値段は値幅を定めるためのもので、理論価格や適正価格を示すものではないとしている点です。配当落ち日の実際の株価は、市場全体の動きや個別の材料でも動きます。必ず配当の分だけ下がるとは限らず、それ以上に下がる日も、上がって終わる日もあります。
配当取りは得?税金まで含めた計算例
権利付最終日の直前に買って配当を受け取り、配当落ち後に売る方法は「配当取り」と呼ばれます。次の条件で、理論上の損益を計算してみます。売買手数料と、売却損と配当の損益通算は考えません。
| 項目 | 金額 |
|---|---|
| 買った値段(100株) | 1株2,000円、合計20万円 |
| 配当(税引前) | 1株40円、合計4,000円 |
| 配当落ち後の理論株価 | 1株1,960円、合計19万6,000円 |
| 配当にかかる税金(20.315%) | 約813円 |
| 税引後の配当 | 約3,187円 |
| 理論上の差し引き | 約813円のマイナス |
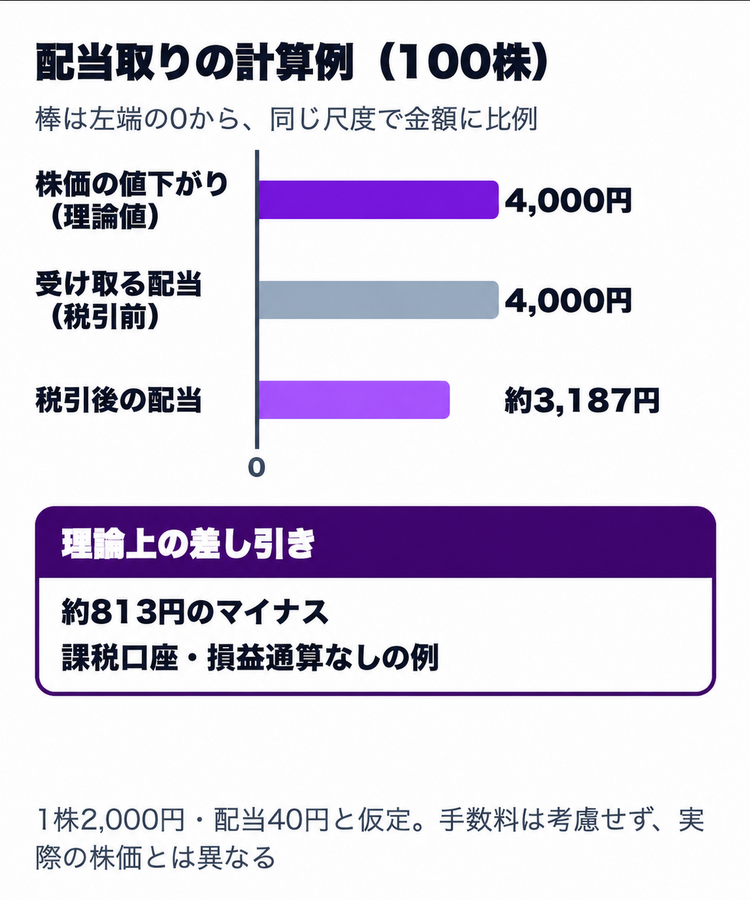
株価の値下がり分が4,000円で、手取りの配当が約3,187円なので、損益通算をしない場合、差し引きは税金の分だけマイナスになります。実際の株価は理論どおりには動かないため、これは仕組みを理解するための仮定の計算です。上場株式等の配当の税率は国税庁の資料にもとづき、大口株主を除く一般の個人の場合です。詳しくは配当金の税金の記事をご覧ください。
売却損と配当は損益通算できる場合がある
配当落ち後に売って出た4,000円の売却損は、同じ年の確定申告で配当を申告分離課税にすれば、配当と損益通算できます。特定口座の源泉徴収ありの口座で配当を受け取っている場合は、口座内で通算される仕組みもあります。この場合は税負担が軽くなることがあり、結果は他の譲渡益の有無などでも変わります。詳しくは国税庁の資料をご確認ください。
NISA口座なら税金はかからない
NISA口座の上場株式の配当は非課税です。ただし、配当の受取方法を株式数比例配分方式にしておく必要があります。配当落ちで株価が調整される仕組みは同じです。受取方法は配当金の受取方式の記事で確認できます。
配当落ちを理解するとわかること
- 配当利回りだけで判断しない:配当は会社の資産から支払われるため、受け取った分だけ会社の資産は減ります。配当利回りの計算は配当利回りの記事で解説しています。
- 長期保有では配当の継続性が大切:短期の配当取りより、業績に裏付けられた配当が続くかどうかを見ることが重要です。
- 中間配当でも起きる:中間配当がある会社は、年に2回、配当落ちがあります。中間配当の記事も参考になります。
- 株式分割でも権利落ちがある:JPXは、配当だけでなく株式分割などの権利でも権利落が生じると説明しています。
配当を受け取るには証券会社の口座が必要です。口座の選び方は証券口座の開き方の記事で解説しています。
PR

よくある疑問
Q. 配当落ち日に売ると配当はもらえませんか?
A. 権利付最終日までに買って、その日の取引終了時まで持っていれば、配当落ち日に売っても今回の配当の権利はあります。実際の支払いは後日で、配当の金額は株主総会などの決議で決まります。
Q. 配当が予想より減ったらどうなりますか?
A. 基準値段の計算に使われるのは発表時点の予想配当です。実際の配当は、会社の決定によって変わることがあります。
Q. 配当落ちの分はすぐに株価が戻りますか?
A. 決まった期間で戻る仕組みはありません。業績や市場の状況によります。
まとめ:配当をもらっても得とは限らない
配当落ちは、配当の権利がなくなる分だけ株価が理論的に下がることです。東証の例では、終値1,100円・配当5円で基準値段は1,095円です。課税口座では配当に20.315%の税金がかかるため、損益通算をしない場合、配当取りは理論上、税金の分だけ不利になります。配当は短期の損得より、長く続くかどうかで見ていきましょう。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。計算例は仮定に基づくもので、実際の株価の動きを示すものではありません。解説は東京証券取引所と国税庁の公表資料(2026年11月7日時点)に基づいています。