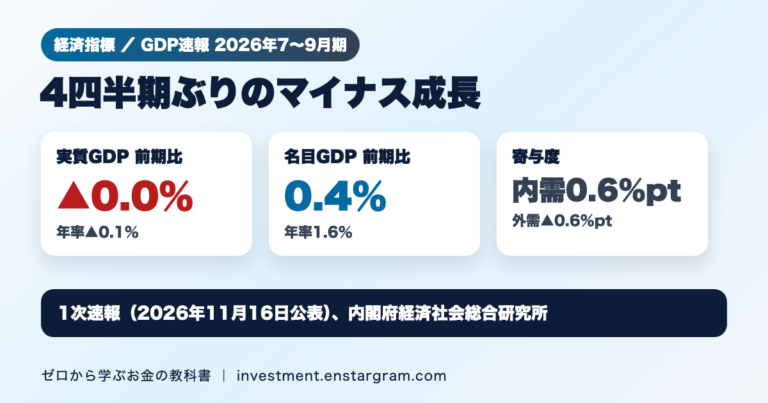
内閣府経済社会総合研究所は2026年11月16日、2026年7〜9月期の四半期別GDP速報(1次速報値)を公表しました。景気の全体像を示す最も基本的な統計で、株式市場や日銀の金融政策を考えるうえでも注目されます。
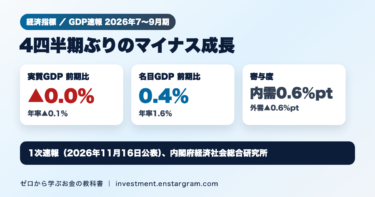
結論:実質GDP成長率(季節調整済前期比)は▲0.0%(年率▲0.1%)で、4四半期ぶりのマイナス成長となりました。ただし減少幅はごくわずかで、ほぼ横ばいの水準です。内需は0.6%ptのプラス寄与でしたが、輸入の増加で外需が▲0.6%ptと押し下げました。名目GDPは前期比0.4%(年率1.6%)のプラスです。
この記事では、内閣府の公表資料をもとに、7〜9月期GDPの主な数字、需要項目ごとの動き、投資家が見ておきたいポイントを解説します。発表日程を事前にまとめた7〜9月期GDP速報の発表日の記事もあわせてご覧ください。
7〜9月期GDP1次速報の結果
内閣府のポイント解説によると、2026年7〜9月期のGDP成長率(季節調整済前期比)は次のとおりです。
| 項目 | 前期比 | 年率換算 |
|---|---|---|
| 実質GDP | ▲0.0% | ▲0.1% |
| 名目GDP | 0.4% | 1.6% |
| 実質GNI(参考) | ▲0.1% | ▲0.4% |
年率換算は、その四半期の伸びが1年間続いたと仮定した数字です。前期比のわずかな違いでも年率では大きく見えるため、ニュースで「年率」とあるときは、前期比とあわせて確認すると実態をつかみやすくなります。
実質がマイナス、名目がプラスになった理由
物価の動きを表すGDPデフレーターは前期比0.4%、前年同期比では2.4%の上昇でした。名目GDPは物価の上昇分を含む金額で、実質GDPは物価の影響を除いた数量の動きです。物価が上がっているため、数量がほぼ横ばいでも金額で見た名目GDPは増えています。物価指標の見方はコアCPIとコアコアCPIの違いの記事で解説しています。
実質GDP成長率の推移
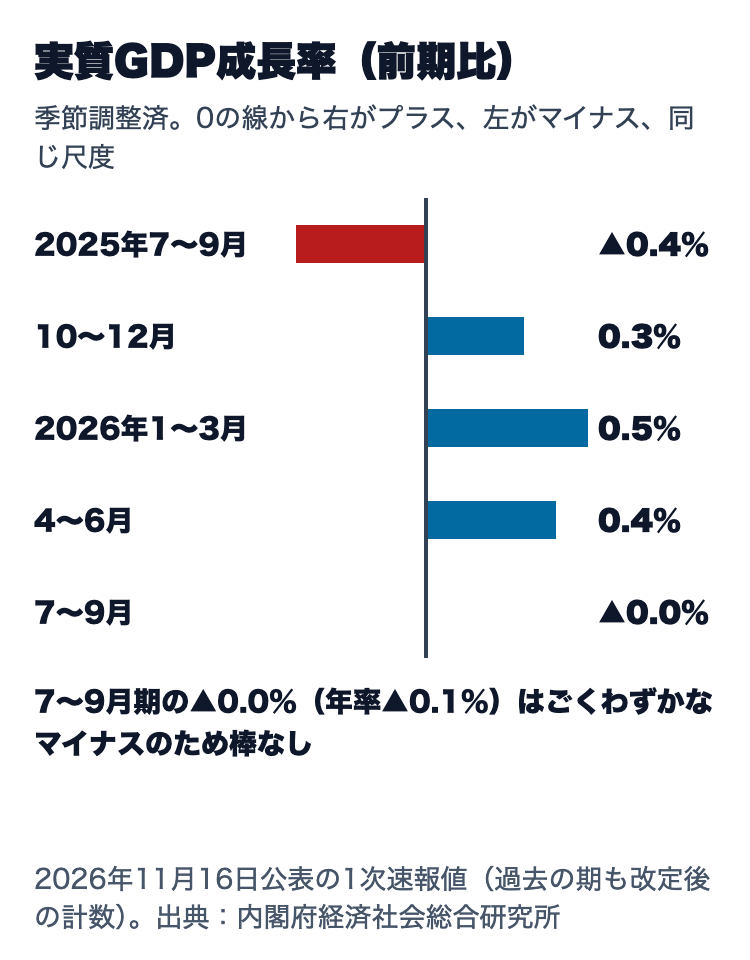
実質GDPの前期比は、2025年7〜9月期の▲0.4%のあと、10〜12月期0.3%、2026年1〜3月期0.5%、4〜6月期0.4%と3四半期続けてプラスでした。今回は▲0.0%で、プラス成長が一服した形です。なお、今回の公表にあわせて過去の四半期の数字も改定されており、上の図は11月16日公表の計数です。
需要項目別の動き
内需は0.6%ptのプラス寄与、外需は▲0.6%pt
GDP成長率に対する寄与度を見ると、国内需要(内需)は0.6%ptと2四半期ぶりのプラス寄与でした。一方、財貨・サービスの純輸出(外需)は▲0.6%ptで、3四半期ぶりのマイナス寄与です。輸出が実質▲0.2%と4四半期ぶりに減り、輸入が実質2.5%増と2四半期ぶりに増えたことが響きました。輸入はGDPから差し引く項目のため、増えるとGDPを押し下げます。内閣府は、輸入の増加には原油等が寄与したとみています。
| 需要項目 | 実質前期比 | 動き |
|---|---|---|
| 民間最終消費支出 | ▲0.3% | 2四半期連続の減少 |
| 民間住宅 | ▲1.1% | 2四半期連続の減少 |
| 民間企業設備 | 1.6% | 3四半期ぶりの増加 |
| 政府最終消費支出 | ▲0.0% | 6四半期ぶりの減少 |
| 公的固定資本形成 | ▲1.1% | 2四半期連続の減少 |
| 輸出 | ▲0.2% | 4四半期ぶりの減少 |
| 輸入 | 2.5% | 2四半期ぶりの増加 |
個人消費は2四半期連続の減少
民間最終消費支出(個人消費)は、実質▲0.3%と2四半期連続で減りました。内閣府は、エアコンや日用品等が減少に寄与したとみています。一方、名目の雇用者報酬は前年同期比5.5%増で、実質(参考値)でも前年同期比2.4%増でした。賃金の動きは9月の実質賃金の記事で詳しく紹介しています。
設備投資は1.6%増、サーバーや半導体製造装置が寄与
民間企業設備(設備投資)は実質1.6%増と3四半期ぶりに増えました。内閣府は、電子計算機本体(サーバー等)や半導体製造装置等への支出が増えたとみています。
在庫は公的在庫が0.5%ptのプラス寄与
民間在庫変動の寄与度は実質0.0%ptでした。公的在庫変動は0.5%ptのプラス寄与で、内閣府は国家の備蓄原油の減少幅が縮小したことによるとみています。内需のプラス寄与の一部は在庫の動きによるもので、消費や住宅投資は弱い結果でした。
投資家が見ておきたいポイント
次は12月8日の2次速報
今回は1次速報で、2次速報が2026年12月8日(火)8時50分に公表される予定です。速報値は2次速報で改定されることがあるため、1次速報の数字は確定値ではありません。10〜12月期の1次速報は2027年2月15日(月)8時50分の予定です。
日銀の金融政策との関係
日銀は、景気や物価の見通しをもとに政策金利を決めています。GDPは景気の全体像を示す統計のひとつで、ほかの指標とあわせて見ることで、景気の流れをつかみやすくなります。10月会合の結果は日銀10月会合の記事、景気の月次の動きは景気動向指数9月速報の記事でまとめています。GDPの結果だけで相場の方向を決めつけず、複数の統計を確認することが大切です。
よくある疑問
Q. 「▲0.0%」はマイナスですか?
A. 小数第2位以下を四捨五入すると0.0になるものの、元の数字がわずかにマイナスであることを示す表記です。内閣府も4四半期ぶりのマイナス成長としています。
Q. マイナス成長なら景気後退ですか?
A. 今回のマイナスは1四半期で、前の4〜6月期は0.4%のプラスでした。景気の山や谷は、GDPだけでなく多くの指標をもとに後から判断されます。
Q. 1次速報と2次速報はどちらを見ればよいですか?
A. 1次速報は早く出る速報値、2次速報はより多くの基礎統計を反映した改定値です。ニュースの第一報は1次速報ですが、2次速報で数字が変わることがあります。
まとめ:ほぼ横ばいのマイナス成長、消費の弱さと設備投資の強さ
2026年7〜9月期の実質GDPは前期比▲0.0%(年率▲0.1%)で、4四半期ぶりのマイナス成長となりました。個人消費や住宅投資は減った一方、設備投資は1.6%増え、内需全体は0.6%ptのプラス寄与でした。輸入の増加による外需の押し下げが、全体をわずかにマイナスにした形です。12月8日の2次速報で数字が改定される可能性もあるため、続報も確認しましょう。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。解説は内閣府経済社会総合研究所の公表資料(2026年11月16日公表、11月19日時点で確認)に基づいています。