※本記事にはアフィリエイト広告(PR)を含みます。
株価のニュースや証券会社の画面では、銘柄ごとに「プライム」「スタンダード」「グロース」と表示されています。これは東京証券取引所(東証)の市場区分で、上場している会社の規模やガバナンス、成長段階の違いを表します。
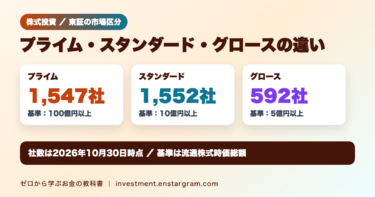
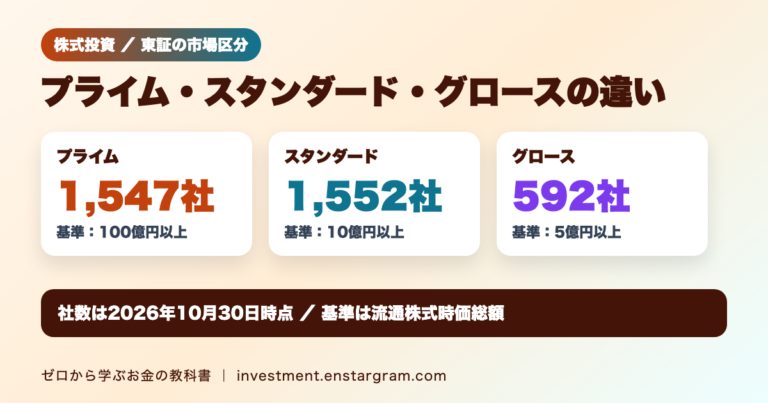
結論:東証の市場区分は2022年4月4日からプライム市場・スタンダード市場・グロース市場の3つ(このほかにプロ向けのTOKYO PRO Market)です。2026年10月30日時点の上場会社数は、プライム1,547社、スタンダード1,552社、グロース592社です。プライムは流通株式時価総額100億円以上、スタンダードは10億円以上、グロースは5億円以上など、市場ごとに上場基準と上場維持基準が違います。グロース市場の上場維持基準は、2030年3月1日から「上場5年経過後に時価総額100億円以上」に見直されます。
この記事では、日本取引所グループ(JPX)の公表資料をもとに、3つの市場のコンセプト、上場会社数、主な基準、投資家が知っておきたい点を解説します。
東証の市場区分は3つ:プライム・スタンダード・グロース
東証には以前、市場第一部、市場第二部、マザーズ、JASDAQ(スタンダード・グロース)の4つの市場区分がありました。JPXによると、市場区分のコンセプトがあいまいで投資者にとって利便性が低いことなどが課題とされ、2022年4月4日に現在の3つの市場区分がスタートしました。
| 市場 | どんな会社向けか(JPXのコンセプト) |
|---|---|
| プライム市場 | 多くの機関投資家の投資対象になりうる規模の時価総額(流動性)を持ち、より高いガバナンス水準を備えた企業 |
| スタンダード市場 | 一定の時価総額(流動性)と、上場企業としての基本的なガバナンス水準を備えた企業 |
| グロース市場 | 高い成長可能性があり、事業計画とその進捗を適時・適切に開示する一方、事業実績の観点から相対的にリスクが高い企業 |
3つの市場はそれぞれ独立していて、上場会社が他の市場区分へ移る場合は、移り先の新規上場基準と同等の基準で改めて審査を受ける必要があります。TOKYO PRO Marketは、2008年の金融商品取引法改正で導入された「プロ向け市場制度」に基づく市場です。
市場別の上場会社数(2026年10月30日時点)
JPXの「上場会社数」によると、2026年10月30日時点の上場会社数は次のとおりです。かっこ内はそのうちの外国会社の数です。
| 市場 | 2026年10月30日 | 2026年1月31日 |
|---|---|---|
| プライム | 1,547社(1) | 1,594社(1) |
| スタンダード | 1,552社(2) | 1,566社(2) |
| グロース | 592社(2) | 610社(2) |
| TOKYO PRO Market | 193社(0) | 163社(0) |
| 合計 | 3,884社(5) | 3,933社(5) |
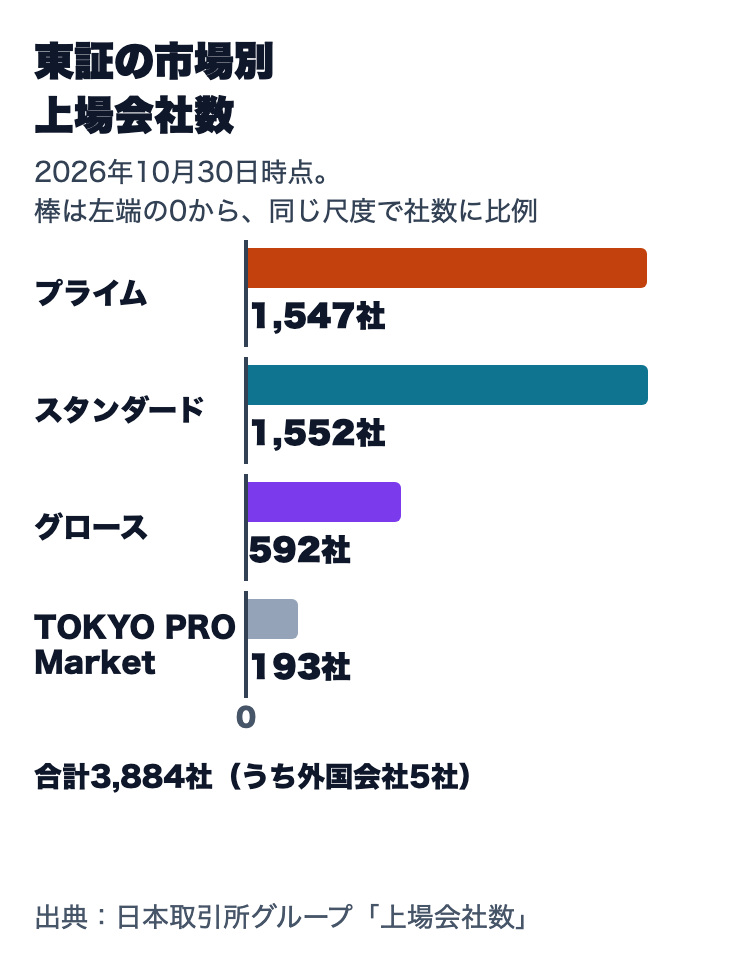
2026年1月末と比べると、プライムは47社、スタンダードは14社、グロースは18社減り、TOKYO PRO Marketは30社増えました。上場会社数は、新規上場や上場廃止、市場区分の変更などで毎月変わります。
市場ごとの主な上場基準と上場維持基準
JPXは、各市場区分のコンセプトに応じて、流動性やコーポレート・ガバナンスなどの基準を設けています。新規上場基準と上場維持基準は原則として共通化されていて、上場後も新規上場時の水準を維持することが求められます。
| 主な項目 | プライム | スタンダード | グロース |
|---|---|---|---|
| 株主数 | 800人以上 | 400人以上 | 150人以上 |
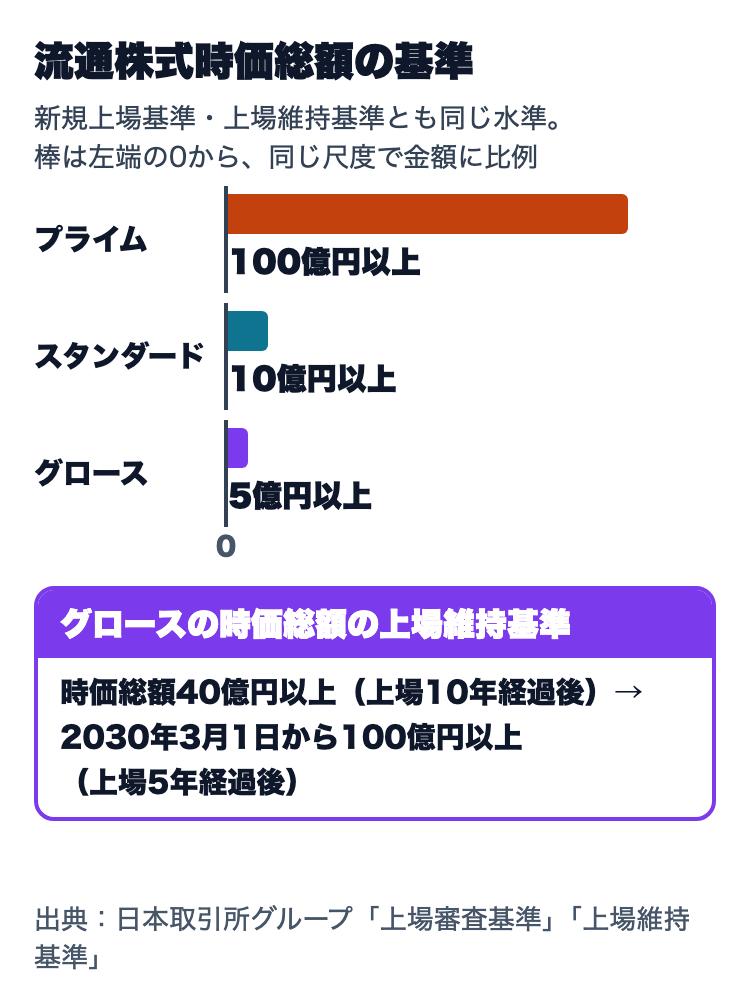
| 流通株式時価総額 | 100億円以上 | 10億円以上 | 5億円以上 |
| 流通株式比率 | 35%以上 | 25%以上 | 25%以上 |
| 流通株式数 | 2万単位以上 | 2,000単位以上 | 1,000単位以上 |
流通株式は、上場株式のうち、上場株式数の10%以上を持つ株主や役員などが持つ株式、自己株式などを除いたものです(投資信託に組み入れられている株式などは例外的に流通株式に含めます)。上の4項目は新規上場基準と上場維持基準で同じ水準です。
新規上場のときだけの基準
- プライム:時価総額250億円以上、連結純資産50億円以上、最近2年間の利益の総額25億円以上(または最近1年間の売上高100億円以上かつ時価総額1,000億円以上の見込み)など
- スタンダード:最近1年間の利益の額が1億円以上、連結純資産が正であることなど
- グロース:500単位以上の公募を行うこと(上場日の時価総額が250億円以上の見込みの場合などを除く)、1か年以前から株式会社として事業活動をしていることなど。利益の基準はありません。
上場維持基準の売買の基準とグロースの見直し
上場維持基準では、売買の基準として、プライムは1日平均売買代金0.2億円以上、スタンダードとグロースは月平均売買高10単位以上が求められます。グロース市場には時価総額40億円以上(上場10年経過後から適用)の基準があり、2030年3月1日から「100億円以上(上場5年経過後から適用)」に見直されます。基準を満たさない状態が続くと、上場廃止につながることがあります。
投資家が市場区分を見るときのポイント
市場区分は「よい会社のランキング」ではない
プライムは規模とガバナンスの水準、グロースは成長可能性という、市場のコンセプトの違いです。プライムの株が必ず値下がりしにくいわけでも、グロースの株が必ず大きく値上がりするわけでもありません。グロース市場について、JPXは事業実績の観点から相対的にリスクが高い企業向けの市場としています。
売買のしかたは同じ
どの市場の株も、証券会社の口座から同じように注文できます。取引時間は東証の取引時間の記事、100株単位などの売買単位は売買単位と単元未満株の記事で解説しています。
株価指数とは別の分類
市場区分は上場の区分で、日経平均株価やTOPIXなどの株価指数とは別の分類です。株価指数の違いは日経平均とTOPIXの違いの記事、新しく上場する株への投資はIPO投資の記事をご覧ください。
個別株を売買するには証券口座が必要です。口座の開き方は証券口座の開き方の記事で解説しています。
PR

よくある疑問
Q. 東証一部の会社はすべてプライムに移った?
A. いいえ。JPXによると、2022年4月の移行に先立ち、上場会社は各市場区分のコンセプトや上場基準を踏まえて、移行先の市場区分を自分で選びました。
Q. 上場維持基準を満たさないとすぐ上場廃止になる?
A. すぐに廃止になるわけではありません。JPXによると、上場維持基準に適合しない状態となった場合は改善期間に入り、改善期間内に適合しない場合は、監理銘柄・整理銘柄に指定された後に上場廃止となります。流通株式の基準では、適合しない状態となってから1年内に適合しなかったときに上場廃止基準に該当します。基準に適合しない状態となった会社は、3か月以内に適合に向けた取組と実施時期を記載した計画を開示する必要があります。移行時に設けられた緩和措置(経過措置)は終了し、2025年3月1日以後に到来する基準日から本来の上場維持基準が適用されています。
Q. NISAで買えるのはプライムの株だけ?
A. 金融庁のNISA特設ウェブサイトでは、成長投資枠の対象から除外されるものとして、整理・監理銘柄や一定の投資信託などを挙げており、市場区分による区別は示されていません。グロースやスタンダードの株も、整理・監理銘柄に指定されていなければ成長投資枠の対象になります。
まとめ:市場区分は会社の規模・ガバナンス・成長段階の違い
- 東証の市場区分は2022年4月4日からプライム・スタンダード・グロースの3つ(ほかにプロ向けのTOKYO PRO Market)です。
- 2026年10月30日時点の上場会社数は、プライム1,547社、スタンダード1,552社、グロース592社です。
- 流通株式時価総額の基準は、プライム100億円以上、スタンダード10億円以上、グロース5億円以上です。
- グロースの上場維持基準は、2030年3月1日から上場5年経過後に時価総額100億円以上へ見直されます。
- 市場区分は株の良し悪しのランキングではありません。会社ごとの業績や開示を確認することが大切です。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。株式は価格が変動し、元本を割り込むことがあります。上場会社数や基準は変わることがあるため、最新の情報はJPXの公表資料で確認してください。