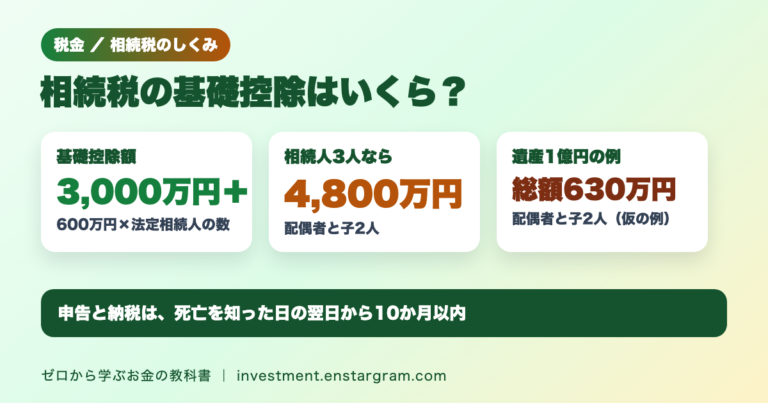
親の預金や株式、自宅を相続するとき、まず気になるのが「相続税がかかるかどうか」です。相続税には基礎控除があり、遺産がその金額以下なら相続税はかからず、申告も必要ありません。
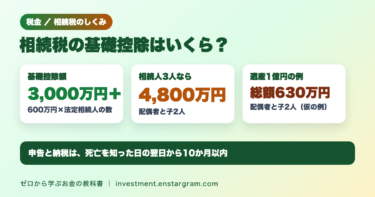
結論:相続税の基礎控除額は「3,000万円+600万円×法定相続人の数」です。法定相続人が配偶者と子2人の3人なら4,800万円で、正味の遺産額がこれを超えたときに、超えた部分に相続税がかかります。仮に正味の遺産額が1億円なら、課税遺産総額は5,200万円、相続税の総額は630万円です。配偶者が法定相続分どおりに相続すれば配偶者の税額軽減が使え、納める税額は子2人の合計315万円になります(軽減を受けるには申告が必要です)。
この記事では、国税庁のタックスアンサー(令和8年4月1日現在法令等)をもとに、基礎控除の計算、法定相続人の数え方、相続税の計算の順番を計算例で解説します。
相続税の基礎控除とは
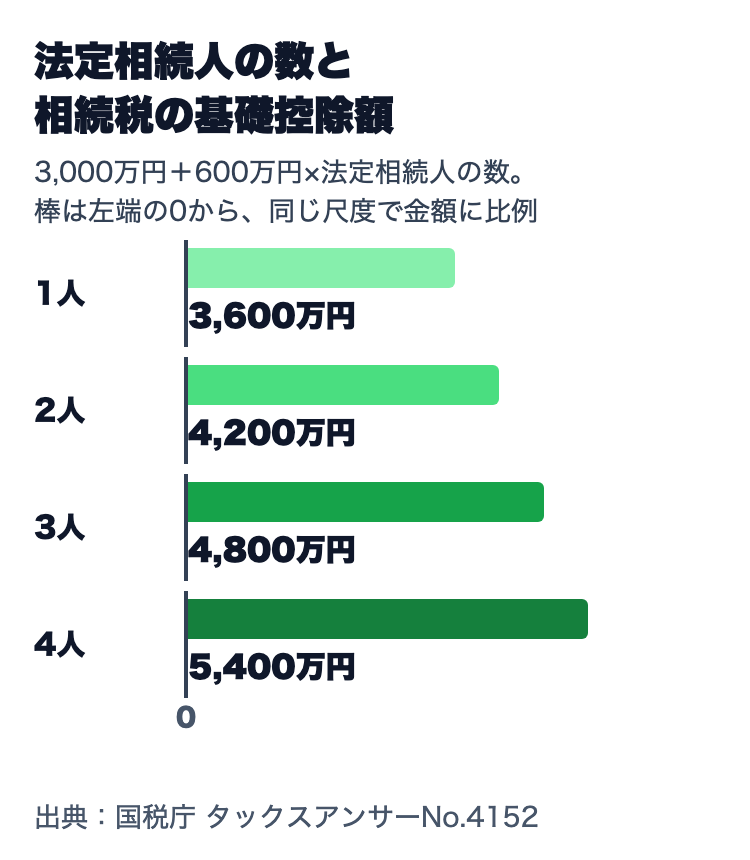
国税庁によると、相続税は、相続や遺贈で取得した財産などの合計額(債務などを控除し、一定の贈与財産を加算した額)が基礎控除額を超える場合に、その超える部分(課税遺産総額)にかかります。基礎控除額は次の式で計算します。
基礎控除額=3,000万円+600万円×法定相続人の数
| 法定相続人の数 | 基礎控除額 | 例 |
|---|---|---|
| 1人 | 3,600万円 | 子1人 |
| 2人 | 4,200万円 | 配偶者と子1人 |
| 3人 | 4,800万円 | 配偶者と子2人 |
| 4人 | 5,400万円 | 配偶者と子3人 |
正味の遺産額が基礎控除額を超える場合は、相続税の申告と納税が必要です。期限は、被相続人が死亡したことを知った日(通常は死亡の日)の翌日から10か月以内です。
法定相続人の数え方
基礎控除の「法定相続人の数」は、民法で決まる相続人をもとに数えます。国税庁によると、配偶者は常に相続人となり、配偶者以外は次の順で相続人になります。
- 第1順位:子(子が亡くなっているときは孫など)
- 第2順位:父母(父母がいないときは祖父母など)。第1順位の人がいないときに相続人になります。
- 第3順位:兄弟姉妹(亡くなっているときはその子)。第1・第2順位の人がいないときに相続人になります。
相続放棄をした人・養子がいる場合
基礎控除の計算では、相続の放棄をした人がいても、放棄がなかったものとした場合の相続人の数で数えます。養子は、被相続人に実子がいる場合は1人まで、実子がいない場合は2人までを法定相続人の数に含めます。内縁関係の人は相続人に含まれません。
法定相続分
| 相続人の組み合わせ | 配偶者 | そのほかの相続人 |
|---|---|---|
| 配偶者と子 | 2分の1 | 子(全員で)2分の1 |
| 配偶者と父母など | 3分の2 | 父母など(全員で)3分の1 |
| 配偶者と兄弟姉妹 | 4分の3 | 兄弟姉妹(全員で)4分の1 |
子などが2人以上いるときは、原則として均等に分けます。法定相続分は、遺産分割の合意ができなかったときの持分で、必ずこのとおりに分けなければならないわけではありません。
相続税の計算の順番と計算例
相続税は、実際に取得した財産に直接税率を掛けるのではありません。国税庁が示す順番は次のとおりです。
- 相続人ごとの課税価格を出し、合計して「課税価格の合計額(正味の遺産額)」を求める
- 基礎控除額を引いて「課税遺産総額」を求める
- 課税遺産総額を法定相続分どおりに分けたと仮定し、それぞれに税率を掛けて合計する(相続税の総額)
- 相続税の総額を、実際に取得した財産の割合で分け、税額控除などを差し引く
相続税の速算表
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | — |
| 1,000万円超3,000万円以下 | 15% | 50万円 |
| 3,000万円超5,000万円以下 | 20% | 200万円 |
| 5,000万円超1億円以下 | 30% | 700万円 |
| 1億円超2億円以下 | 40% | 1,700万円 |
| 2億円超3億円以下 | 45% | 2,700万円 |
| 3億円超6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
計算例:正味の遺産額1億円、相続人は配偶者と子2人
説明用の仮の例です。法定相続人は3人なので、基礎控除額は3,000万円+600万円×3人=4,800万円、課税遺産総額は1億円−4,800万円=5,200万円です。
| 相続人 | 法定相続分 | 取得金額(仮定) | 税額 |
|---|---|---|---|
| 配偶者 | 2分の1 | 2,600万円 | 340万円 |
| 子A | 4分の1 | 1,300万円 | 145万円 |
| 子B | 4分の1 | 1,300万円 | 145万円 |
| 合計 | — | 5,200万円 | 630万円 |
配偶者は2,600万円×15%−50万円=340万円、子はそれぞれ1,300万円×15%−50万円=145万円で、相続税の総額は630万円です。
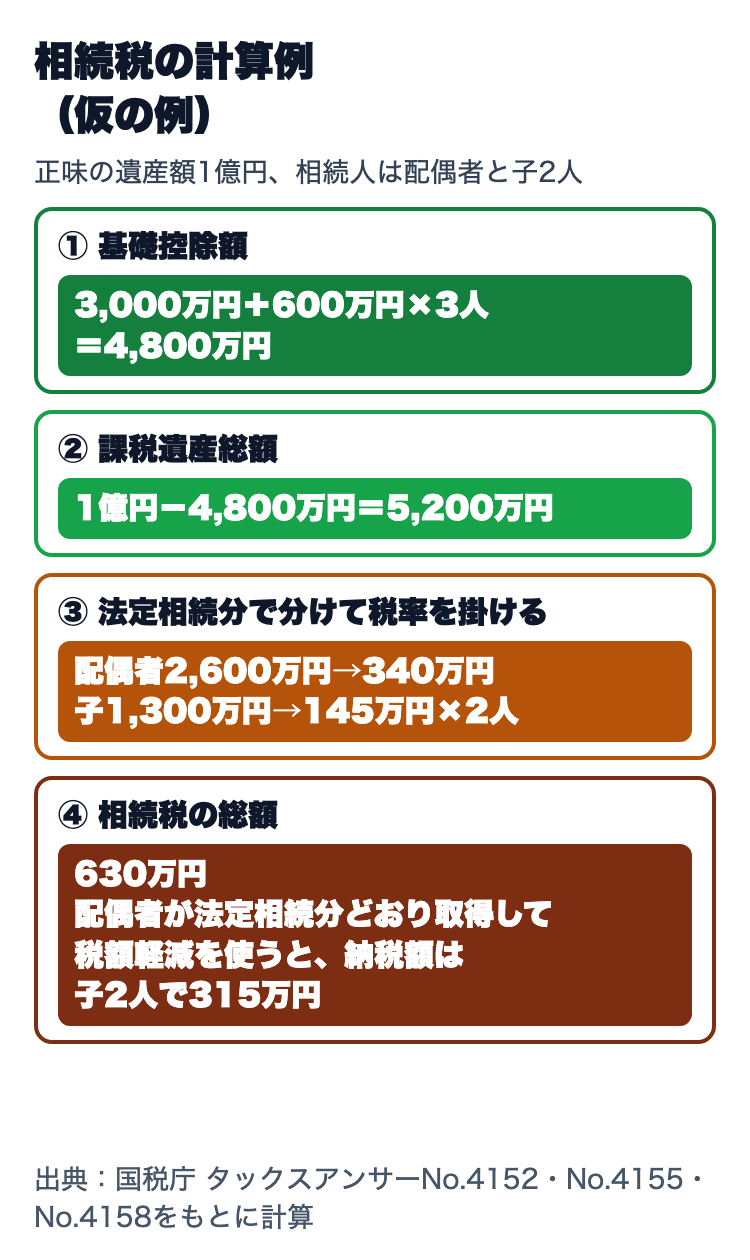
実際に配偶者が5,000万円、子が2,500万円ずつ相続した場合、630万円を取得割合で分けると、配偶者315万円、子157万5,000円ずつです。配偶者には次の「配偶者の税額軽減」があり、この例では配偶者の税額はゼロになります。納める相続税は子2人の合計315万円です(ほかの税額控除や財産の評価の特例は考慮していません)。
国税庁も、法定相続人が妻と子2人、課税遺産総額1億5,200万円の例で、妻7,600万円×30%−700万円=1,580万円、子3,800万円×20%−200万円=560万円ずつ、相続税の総額2,700万円という計算を示しています。
配偶者の税額軽減
国税庁によると、配偶者が遺産分割や遺贈で実際に取得した正味の遺産額が、1億6千万円か配偶者の法定相続分相当額のどちらか多い金額までなら、配偶者に相続税はかかりません。申告期限までに分割されていない財産は原則として対象外で、軽減を受けるには申告書の提出が必要です。
相続税がかかる財産・かからない財産
相続税の対象は、現金、預貯金、株式などの有価証券、土地、家屋のほか、金銭に見積もることができる経済的価値のあるすべてのものです。被相続人が保険料を負担していた生命保険の死亡保険金や死亡退職金も「みなし相続財産」として対象になります。
- 死亡保険金・死亡退職金の非課税枠:非課税限度額は、死亡保険金と死亡退職金のそれぞれについて「500万円×法定相続人の数」です。相続人全員が受け取った合計額のうち、この限度額を超えた部分に相続税がかかります。法定相続人が3人なら、それぞれ1,500万円までです。非課税限度額の計算では、相続を放棄した人も法定相続人の数に含めます。一方、相続を放棄した人本人や相続人以外の人が受け取った死亡保険金・死亡退職金には、この非課税は適用されません。また、相続税の対象になる死亡退職金は、被相続人の死亡後3年以内に支給が確定したものです。実際に受け取った日ではなく、支給額が確定した時期で判定します。
- 相続税がかからない財産:墓地や墓石、仏壇など日常礼拝をしている物(投資の対象や商品として持つものは除く)、申告期限までに国や地方公共団体、特定の公益法人などに寄附した財産などです。
- 生前の贈与:相続などで財産を取得した人が被相続人から一定期間内に受けた暦年課税の贈与は、相続税の課税価格に加算されます。相続開始日が2026年(令和8年)12月31日以前なら、加算対象期間は相続開始前3年以内です。加算期間の延長の内容は贈与税の110万円の記事で解説しています。
よくある疑問
Q. 遺産が基礎控除以下なら、何も手続きは要らない?
A. 正味の遺産額が基礎控除額以下なら相続税はかからず、相続税の申告も不要です。ただし、預金の名義変更や不動産の相続登記など、相続税とは別の手続きは必要です。一方、小規模宅地等の特例や配偶者の税額軽減を使えば税額がゼロになる場合でも、これらの特例は相続税の申告書に記載し、必要な書類を添えて提出しないと受けられません。
Q. 相続税の税率と所得税の税率は同じ仕組み?
A. どちらも金額が大きい部分ほど高い税率がかかる超過累進税率で、速算表の「控除額」を使う点も同じです。ただし、相続税は法定相続分で分けたと仮定した金額ごとに税率を当てはめるため、遺産の分け方で相続税の総額は変わりません。所得税の税率の仕組みは所得税の税率と速算表の記事をご覧ください。
Q. 基礎控除と税額控除はどう違う?
A. 基礎控除は税率を掛ける前の遺産額から差し引くもの、配偶者の税額軽減などの税額控除は計算した税額から差し引くものです。所得税でも同じように「所得控除」と「税額控除」があり、違いは所得控除と税額控除の違いの記事で解説しています。
まとめ:まずは法定相続人の数で基礎控除額を確認
- 相続税の基礎控除額は「3,000万円+600万円×法定相続人の数」です。3人なら4,800万円です。
- 相続放棄をした人も数に含め、養子は実子がいれば1人、いなければ2人までです。
- 相続税は、課税遺産総額を法定相続分で分けたと仮定して税率を掛け、合計した総額を実際の取得割合で分けて計算します。
- 仮の例(正味の遺産額1億円・配偶者と子2人)では、相続税の総額は630万円、配偶者の税額軽減を使うと納める税額は315万円です。
- 申告と納税の期限は、死亡を知った日の翌日から10か月以内です。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。計算例は説明用の仮の数字で、財産の評価や各種の特例・税額控除は考慮していません。実際の相続では、税務署や税理士などの専門家に確認してください。
参考資料
- 国税庁 タックスアンサーNo.4102「相続税がかかる場合」
- 国税庁 タックスアンサーNo.4152「相続税の計算」
- 国税庁 タックスアンサーNo.4155「相続税の税率」
- 国税庁 タックスアンサーNo.4132「相続人の範囲と法定相続分」
- 国税庁 タックスアンサーNo.4158「配偶者の税額の軽減」
- 国税庁 タックスアンサーNo.4124「相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」
- 国税庁 タックスアンサーNo.4105「相続税がかかる財産」
- 国税庁 タックスアンサーNo.4108「相続税がかからない財産」
- 国税庁 タックスアンサーNo.4114「相続税の課税対象になる死亡保険金」
- 国税庁 タックスアンサーNo.4117「相続税の課税対象になる死亡退職金」
- 国税庁 タックスアンサーNo.4161「贈与財産の加算と税額控除(暦年課税)」