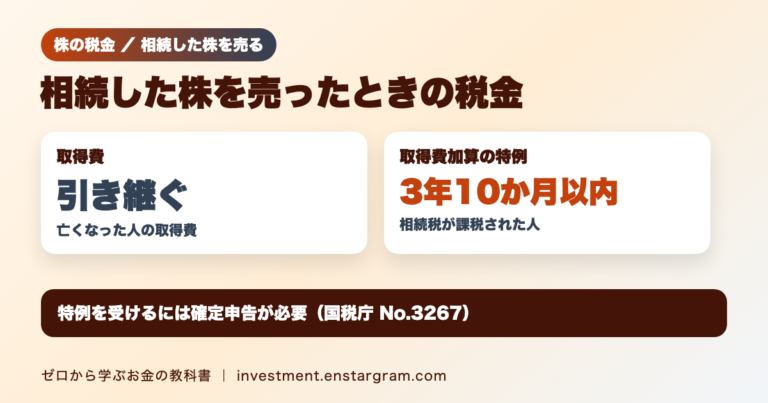
相続した株を売って利益が出たとき、税金はどう計算するのでしょうか。「相続したときの株価が取得費になる」と思われがちですが、実際は違います。
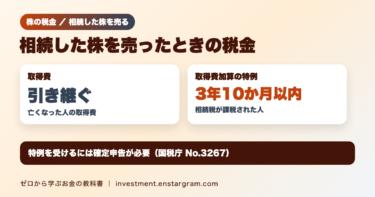
結論:相続した株を売ったときの譲渡益は、亡くなった人(被相続人)が買ったときの取得費を引き継いで計算します。そのうえで、相続税が課税された人が、相続開始の翌日から相続税の申告期限の翌日以後3年を経過する日まで(原則として相続開始から3年10か月以内)に売った場合は、納めた相続税の一部を取得費に加算できる特例があります。特例を使うには確定申告が必要です。
この記事では、所得税法と国税庁のタックスアンサー「No.3267 相続財産を譲渡した場合の取得費の特例」をもとに、計算方法と注意点を解説します(2026年11月19日時点)。
相続した株の取得費は亡くなった人から引き継ぐ
所得税法第60条は、相続(限定承認に係るものを除く)や贈与などで取得した資産を譲渡した場合、譲渡所得の金額などの計算では「その者が引き続きこれを所有していたものとみなす」と定めています。そのため、相続した株の取得費は、被相続人がその株を買ったときの金額などをもとに計算します。
たとえば、父が1株1,000円で1,000株(取得費100万円)買った株を相続し、その後320万円で売った場合、譲渡益は320万円−100万円=220万円です(売買手数料などの譲渡費用は省略しています)。相続税の計算に使った評価額が300万円でも、取得費は300万円にはなりません。
株の譲渡益にかかる税率
上場株式等の譲渡益は申告分離課税で、税率は20%(所得税15%、住民税5%)です。2026年分の所得税には、基準所得税額に2.1%を掛けた復興特別所得税も加わるため、合計で20.315%となります。株の売却益の計算方法は株の売却益にかかる税金の記事で解説しています。
相続税の取得費加算の特例とは
相続や遺贈で取得した土地、建物、株式などを一定期間内に売った場合、相続税額のうち一定の金額を取得費に加算できます。取得費が増えるので、譲渡益が小さくなり、税金も少なくなります。
特例を使うための3つの要件
| 要件 | 内容 |
|---|---|
| 1 | 相続や遺贈で財産を取得した人である |
| 2 | その人に相続税が課税されている |
| 3 | 相続開始の翌日から相続税の申告期限の翌日以後3年を経過する日までに売った |
相続税の申告期限は、被相続人が死亡したことを知った日(通常は死亡の日)の翌日から10か月以内です。そのため、3つめの期間は原則として相続開始から3年10か月となります。相続税がかからなかった人は、この特例を使えません。相続税がかかるかどうかの目安は相続税の基礎控除の記事をご覧ください。
加算できる金額の計算式
国税庁が示す計算式を簡単にすると、次のようになります。
取得費に加算する相続税額=その人の相続税額×売った財産の相続税評価額÷その人の取得財産の価額など
分母は、その人の取得財産の価額に、相続時精算課税適用財産の価額と、純資産価額に加算される暦年課税分の贈与財産の価額を加えた金額です。加算額がこの特例を使わない場合の譲渡益を超えるときは、譲渡益相当額が上限となります。また、売った財産ごとに計算します。
計算例:特例で譲渡益はいくら減る?
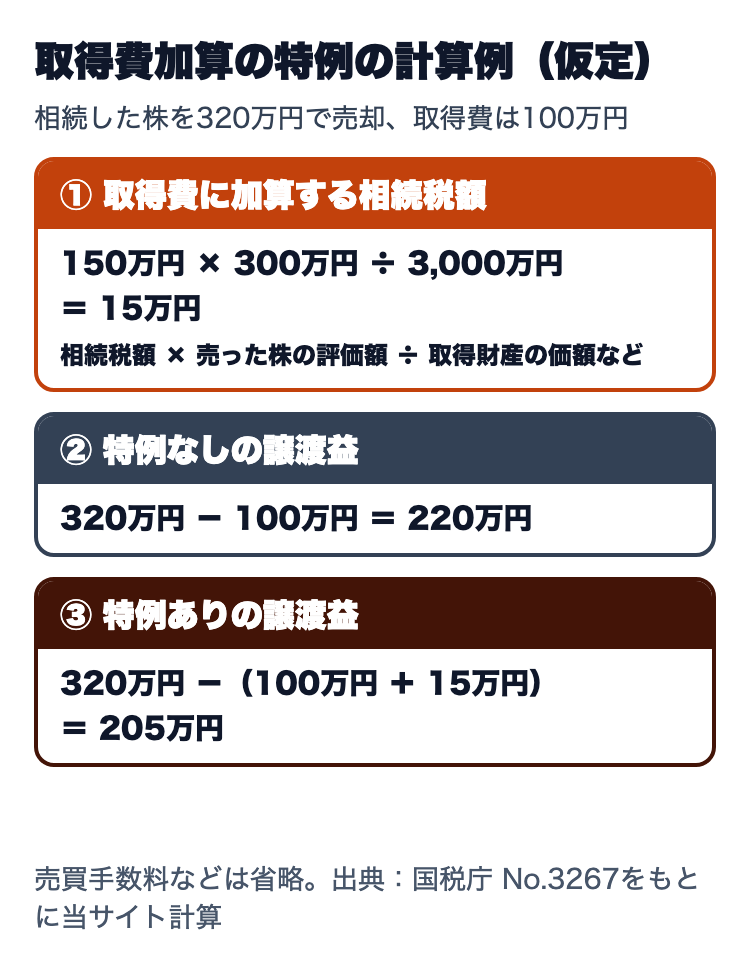
先ほどの例で、相続人の相続税額が150万円、相続した財産の価額の合計(分母)が3,000万円、売った株の相続税評価額が300万円だったとします(数値は仮定です)。
| 項目 | 特例なし | 特例あり |
|---|---|---|
| 売った金額 | 320万円 | 320万円 |
| 取得費 | 100万円 | 115万円 |
| 譲渡益 | 220万円 | 205万円 |
加算額は150万円×300万円÷3,000万円=15万円です。譲渡益は220万円から205万円に減り、20.315%の税率で単純に計算すると、税額は約3万円少なくなります(実際の税額は端数処理などで変わります)。
手続きと注意点
確定申告が必要
特例を受けるには、確定申告書に「相続財産の取得費に加算される相続税の計算明細書」と「株式等に係る譲渡所得等の金額の計算明細書」などを添えて、所轄税務署に提出します。源泉徴収ありの特定口座で売って税金が差し引かれていても、特例を使うには確定申告が必要です。特定口座の仕組みは特定口座の源泉徴収ありとなしの記事、確定申告が必要なケースは会社員の確定申告の記事で紹介しています。
同じ銘柄を前から持っていた場合
相続で取得した株と同じ銘柄を自分でも持っていて、期間内にその一部を売ったときは、相続で取得した株を売ったものとして特例を適用して差し支えないとされています。
事業所得・雑所得になる売却には使えない
この特例は譲渡所得だけに適用されるため、株式等の譲渡による事業所得や雑所得には使えません。また、売却で損失が出た場合の扱いは株の損失の繰越控除の記事で解説しています。
よくある疑問
Q. 相続したときの株価を取得費にできますか?
A. できません。相続で取得した株は、被相続人が引き続き持っていたものとみなされるため、被相続人の取得費を引き継ぎます。
Q. 3年10か月を過ぎて売ったらどうなりますか?
A. 取得費加算の特例は使えず、被相続人から引き継いだ取得費だけで譲渡益を計算します。
Q. 相続税がかからなかった場合は?
A. 特例の要件に「相続税が課税されていること」があるため、相続税がかからなかった人は使えません。
まとめ:取得費の引き継ぎと期限内の特例を確認
相続した株を売るときは、被相続人の取得費を引き継いで譲渡益を計算します。相続税を納めた人が原則として相続開始から3年10か月以内に売れば、相続税の一部を取得費に加算でき、仮定の例では譲渡益が220万円から205万円に減りました。特例には確定申告が必要なので、売る時期と必要書類を早めに確認しておきましょう。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。解説は所得税法と国税庁の公表資料(2026年11月19日時点で確認)に基づいています。個別の判断は税務署や税理士にご相談ください。