※本記事にはアフィリエイト広告(PR)を含みます。
「ROEが高い会社は良い会社?」「何%あれば十分?」。ROE(自己資本利益率)は、株主が出したお金(自己資本)をもとに、会社がどれだけ効率よく利益を上げたかを示す指標です。東京証券取引所が2026年10月27日に公表した資料でも、PBRと並ぶ重要な指標として使われています。
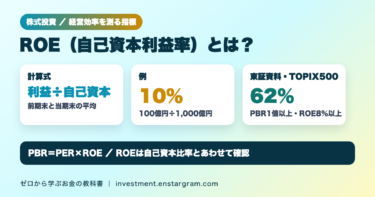
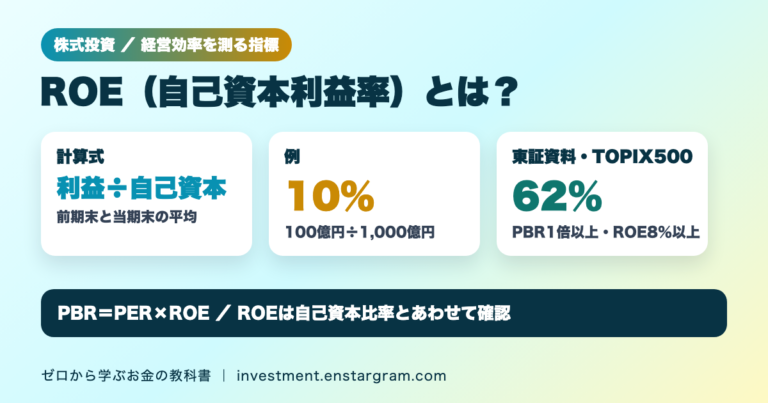
結論:日本取引所グループ(JPX)の用語集によると、ROEは当期純利益を前期と当期の自己資本の平均値で割ったものです。当期純利益100億円、自己資本の平均1,000億円なら、ROEは10%です。東証の2026年10月27日の資料では、TOPIX500の日本企業のうち「PBR1倍以上・ROE8%以上」の企業は62%でした。ただし、ROEは同じ利益をより少ない自己資本で上げると高くなる一方、借入を増やしただけで必ず上がるわけではありません。借入には金利負担や財務のリスクもあるため、自己資本比率とあわせて見ることが大切です。
この記事では、ROEの計算方法、ROEを3つに分けて見る方法、PER・PBRとの関係、東証の最新データ、ROEを見るときの注意点を計算例で整理します。
ROE(自己資本利益率)の計算方法
JPXの用語集では、ROEは「自己資本当期純利益率」の項目で説明されています。自己資本は、純資産の部の合計から株式引受権、新株予約権、非支配株主持分を除いたものです。この自己資本を「元手」として、1年間でどれだけの利益を上げたかを見る、経営効率の指標の一つとされています。
- 計算式:ROE(%)=当期純利益÷自己資本(前期末と当期末の平均)×100
- 例:当期純利益100億円、自己資本が前期末950億円・当期末1,050億円の場合、平均は(950億円+1,050億円)÷2=1,000億円。ROEは100億円÷1,000億円×100=10%
| 当期純利益 | 自己資本(平均) | ROE |
|---|---|---|
| 100億円 | 1,000億円 | 10% |
| 80億円 | 1,000億円 | 8% |
| 100億円 | 2,000億円 | 5% |
| −50億円(赤字) | 1,000億円 | −5% |
同じ100億円の利益でも、元手が2倍の2,000億円ならROEは半分の5%になります。赤字の年はROEがマイナスになります。株の指標の基本はファンダメンタルズ分析の記事でも紹介しています。
ROEは3つに分けると理由がわかる
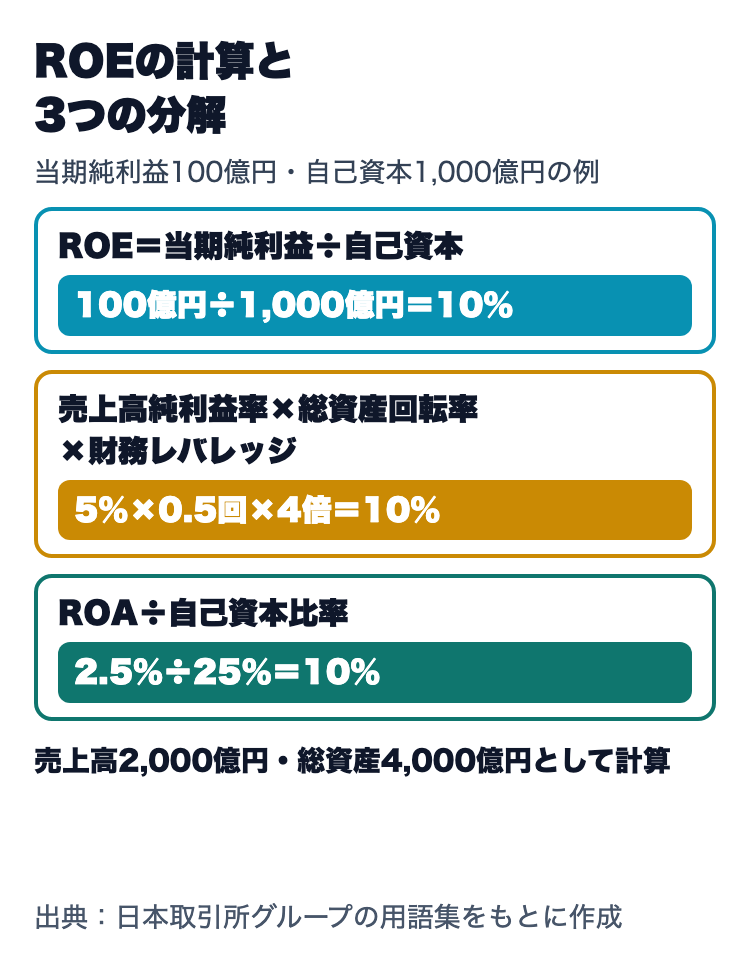
ROEの計算式は、売上高と総資産をはさんで、次の3つのかけ算に分けることができます。
- 売上高純利益率=当期純利益÷売上高(売上からどれだけ利益が残るか)
- 総資産回転率=売上高÷総資産(資産をどれだけ売上につなげたか)
- 財務レバレッジ=総資産÷自己資本(自己資本の何倍の資産を使っているか)
例えば、売上高2,000億円、当期純利益100億円、総資産4,000億円、自己資本1,000億円の会社なら、売上高純利益率5%×総資産回転率0.5回×財務レバレッジ4倍=10%となり、ROEの10%と一致します(ここでは簡単にするため、総資産と自己資本は平均値として計算しています)。
ROA・自己資本比率との関係
JPXの用語集によると、ROA(総資産利益率)は利益を総資本(総資産)で割ったもので、分子には営業利益、経常利益、当期純利益などが使われます。当期純利益で計算したROAは、上の例では100億円÷4,000億円=2.5%です。自己資本比率(自己資本÷総資産)は1,000億円÷4,000億円=25%で、ROAを自己資本比率で割った2.5%÷25%もROEの10%と一致します。
JPXの用語集の「株主資本比率」の項目では、利益と総資産を一定額とした場合、株主資本比率が高いほどROEは低くなると説明されています。つまり、利益と総資産が同じなら、自己資本が少ない(借入などの負債が多い)会社ほどROEは高くなります。ただし、ROEの分母は自己資本の金額です。借りたお金を現金のまま持っているだけなら、利益も自己資本も変わらないためROEは変わりません。借入には利息がかかり、利息は利益を減らすため、借りたお金で上げた利益が利息を下回ればROEは下がります。株主資本比率が高いほど財務の安定性が高いとも書かれており、ROEの高さと財務の安全性は、両方を確認する必要があります。
PER・PBRとの関係:PBR=PER×ROE
PERは株価÷1株当たり当期純利益、PBRは株価÷1株当たり純資産です。式を組み合わせると、PBRはPERにROE(利益÷純資産)をかけた値になります。厳密には、ここでのROEは平均ではなく、PBRと同じ時点の純資産で計算した値です。例えばPERが15倍でROEが8%なら、PBRは15倍×8%=1.2倍です。
この関係から、PERが同じならROEが高い会社ほどPBRは高くなります。PERとPBRの計算方法と市場別の平均はPER・PBRの記事で解説しています。
東証の2026年10月の資料:TOPIX500の集計対象企業の62%が「PBR1倍以上・ROE8%以上」
東京証券取引所は2023年3月から、プライム市場とスタンダード市場の全上場会社に「資本コストや株価を意識した経営の実現に向けた対応」を要請しています。2026年10月27日には、要請から4年目の現状をまとめた資料を公表しました。
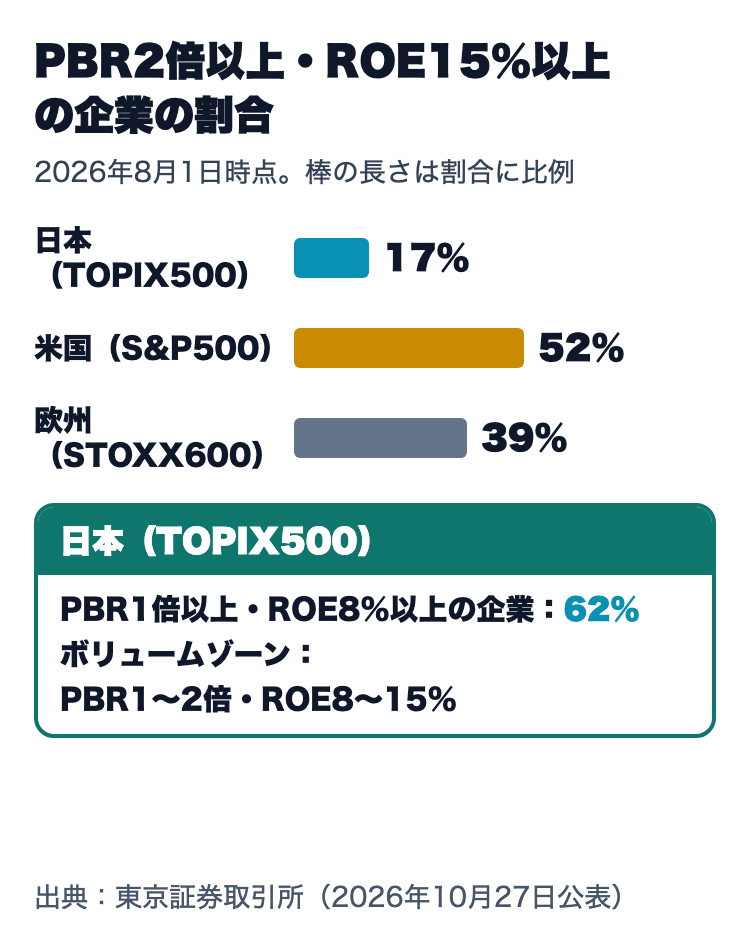
- 国際比較(2026年8月1日時点、Bloombergのデータを東証で加工):ROEとPBRを取得できる上場企業が集計の対象です。日本はTOPIX500の492社のうち「PBR1倍以上・ROE8%以上」の企業が62%で、欧米との差は縮小しました。日本の上場企業全体やプライム市場全体の割合ではありません。
- 水準の差:「PBR2倍以上・ROE15%以上」の企業の割合は、日本17%、米国(S&P500)52%、欧州(STOXX600)39%です。日本企業は「PBR1〜2倍・ROE8〜15%」に集中しているとされています。
- 開示の状況:プライム市場では、要請に基づく開示を行った企業の割合が94%に達しました。
資料には、国内外の機関投資家から「PBR1倍やROE8%がゴールではない」という意見が寄せられたことも紹介されています。ROE8%は東証の集計で区切りとして使われている水準で、超えれば十分という基準ではない点に注意が必要です。
ROEを見るときの注意点
- 自己資本が小さいと高く出る:借入が多い会社や、過去の赤字で自己資本が減った会社は、ROEが高く見えることがあります。自己資本比率もあわせて確認しましょう。
- 一時的な利益で変わる:当期純利益には、資産の売却益など毎年続くとは限らない利益も含まれます。1年だけでなく数年分の推移を見ると、実力をつかみやすくなります。
- 業種で水準が違う:東証の資料でも、業種ごとにPBR・ROEの中央値を比べています。業種が違う会社のROEを単純に比べるのは避けましょう。
個別企業のROEは、会社の決算資料や証券会社の銘柄情報で確認できます。株を買うには証券口座が必要です。口座の開き方は証券口座の開き方の記事で解説しています。
PR

よくある疑問
Q. ROEとROAの違いは?
A. ROEは利益を自己資本で割り、株主の元手に対する効率を見ます。ROAは利益を総資産で割り、借入も含めた会社全体の資産に対する効率を見ます。借入が多い会社ほど、ROEとROAの差は大きくなります。
Q. ROEは何%以上なら良い?
A. 一律の基準はありません。東証の集計では8%や15%が区切りとして使われていますが、業種や会社の成長段階によって適切な水準は異なります。同じ業種の会社や、その会社の過去の数字と比べて判断するのが一般的です。
Q. 自社株買いをするとROEはどうなる?
A. 自社株買いで自己資本が減ると、利益が同じならROEの計算式の分母が小さくなるため、ROEは上がります。利益が増えたわけではないため、ROEが上がった理由も確認しましょう。
まとめ:ROEは「利益÷自己資本」、自己資本比率とセットで確認
- ROE=当期純利益÷自己資本(前期末と当期末の平均)×100。利益100億円・自己資本1,000億円なら10%です。
- ROEは売上高純利益率×総資産回転率×財務レバレッジに分けられます。借入を増やしただけで必ず上がるわけではないため、自己資本比率や金利負担もあわせて確認しましょう。
- PBR=PER×ROEの関係があり、PERが同じならROEが高いほどPBRは高くなります。
- 東証の2026年10月27日の資料では、TOPIX500の集計対象企業(492社)の62%が「PBR1倍以上・ROE8%以上」でした。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。ROEなどの指標は過去の決算をもとにした数字で、将来の利益や株価を保証するものではありません。株価は変動し、元本を割り込むことがあります。