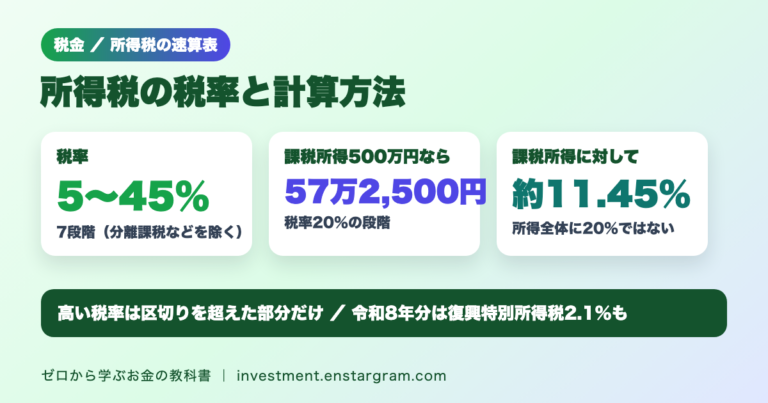
「年収が上がると税率が上がって手取りが減る?」「税率が20%になったら所得全体に20%かかる?」。所得税の税率は所得が増えるほど高くなりますが、高い税率がかかるのは、区切りの金額を超えた部分だけです。速算表の使い方を知っておくと、自分の所得税の目安や、iDeCoなどの所得控除で税金がどれだけ減るかを計算しやすくなります。
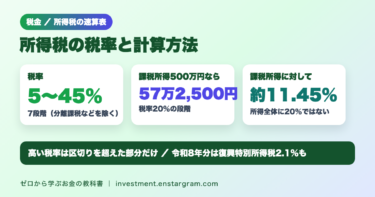
結論:国税庁によると、所得税の税率は分離課税に対するものなどを除くと5%から45%の7段階です。課税される所得金額に税率をかけ、速算表の控除額を引くと所得税額が求められます。課税所得500万円なら「500万円×20%−42万7,500円」で所得税は57万2,500円です。所得全体に20%がかかるわけではなく、所得税額は課税所得の約11.45%にとどまります。このほか、令和8年分は原則として基準所得税額の2.1%の復興特別所得税がかかり、令和9年分以後は防衛特別所得税1%と復興特別所得税1.1%(合計2.1%)に変わります。
この記事では、国税庁のタックスアンサーをもとに、所得税の速算表、計算の手順と計算例、税率が上がる仕組み、所得控除で税金が減る金額の考え方を解説します。
所得税の税率は5%〜45%の7段階
国税庁のタックスアンサーNo.2260「所得税の税率」には、課税される所得金額に対する所得税の金額を簡単に求めるための「所得税の速算表」が掲載されています(平成27年分以後)。
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000円から194万9,000円まで | 5% | 0円 |
| 195万円から329万9,000円まで | 10% | 9万7,500円 |
| 330万円から694万9,000円まで | 20% | 42万7,500円 |
| 695万円から899万9,000円まで | 23% | 63万6,000円 |
| 900万円から1,799万9,000円まで | 33% | 153万6,000円 |
| 1,800万円から3,999万9,000円まで | 40% | 279万6,000円 |
| 4,000万円以上 | 45% | 479万6,000円 |
課税される所得金額は、1,000円未満の端数を切り捨てた後の金額を使います。
「課税される所得金額」とは
税率をかけるのは、収入そのものではありません。国税庁の「所得控除のあらまし」によると、各種所得の金額の合計額から、基礎控除や社会保険料控除などの所得控除の合計額を差し引き、その残りの金額をもとに所得税額を計算します。基礎控除の金額は基礎控除申告書の記事で解説しています。
速算表の使い方と計算例
所得税額は「課税される所得金額×税率−控除額」で求めます。課税所得500万円の場合は、330万円から694万9,000円までの段階にあたるので、税率は20%、控除額は42万7,500円です。
- 500万円×20%−42万7,500円=57万2,500円
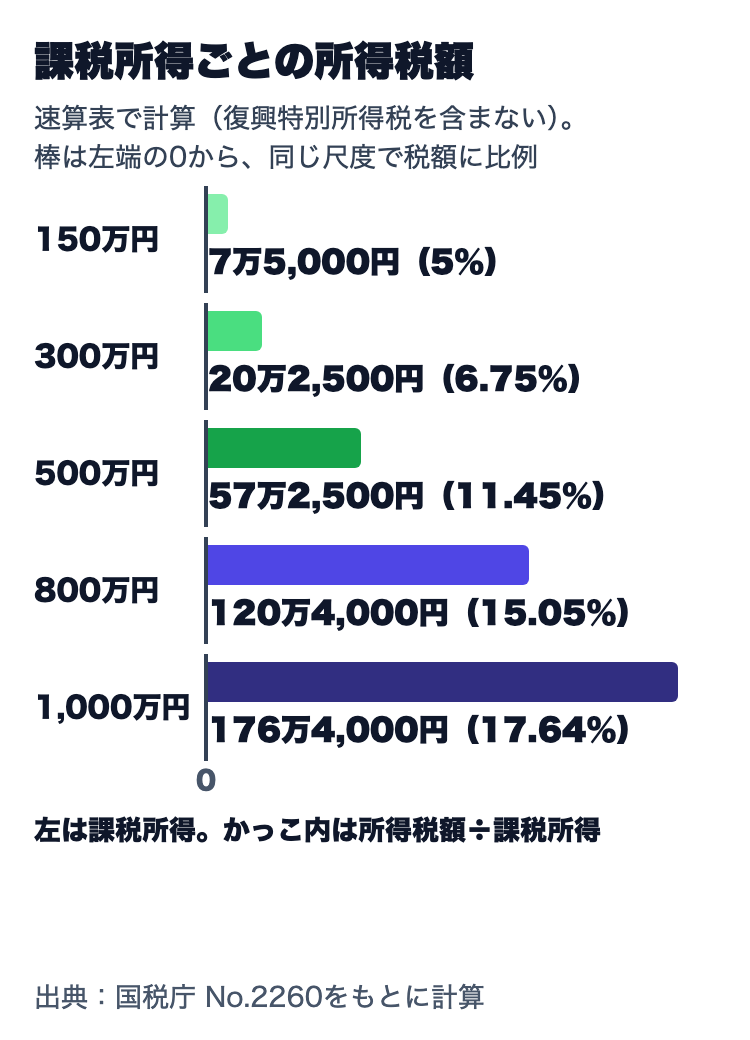
課税所得ごとに計算すると、次のようになります。「所得税額÷課税所得」は、課税所得全体に対して所得税が何%になるかを示す割合です(復興特別所得税は含みません)。
| 課税所得 | 計算 | 所得税額 | 所得税額÷課税所得 |
|---|---|---|---|
| 150万円 | 150万円×5% | 7万5,000円 | 5% |
| 300万円 | 300万円×10%−9万7,500円 | 20万2,500円 | 6.75% |
| 500万円 | 500万円×20%−42万7,500円 | 57万2,500円 | 11.45% |
| 800万円 | 800万円×23%−63万6,000円 | 120万4,000円 | 15.05% |
| 1,000万円 | 1,000万円×33%−153万6,000円 | 176万4,000円 | 17.64% |
復興特別所得税・防衛特別所得税もかかる
速算表で計算するのは、所得税の基本税率(5〜45%)の部分です。これとは別に、所得税額に上乗せされる税金があり、令和8年分と令和9年分以後で仕組みが変わります。
| 年分 | 上乗せされる税金 | 合計の率 |
|---|---|---|
| 令和8年分(2026年分) | 復興特別所得税2.1% | 2.1% |
| 令和9年分(2027年分)以後 | 防衛特別所得税1%+復興特別所得税1.1% | 2.1% |
令和8年分:国税庁によると、所得税と復興特別所得税(原則としてその年分の基準所得税額の2.1パーセント)をあわせて申告・納付します。課税所得500万円の例では、復興特別所得税は57万2,500円×2.1%=1万2,022.5円で、所得税とあわせると約58万4,500円です(令和8年分の税率で計算、端数処理は考慮していません)。
令和9年分以後:財務省によると、令和8年度税制改正で、令和9年1月から所得税額に対して税率1%の「防衛特別所得税」が創設され、復興特別所得税の税率は2.1%から1.1%に引き下げられます。国税庁の資料では、これらの改正は令和9年1月1日以後に生ずる所得に対する所得税に適用され、復興特別所得税の課税期間は令和29年(2047年)12月31日まで10年間延長されました(改正前は令和19年12月31日まで)。改正前と改正後で、合計税率(2.1%)は変わりません。
税率が上がっても所得全体に高い税率はかからない
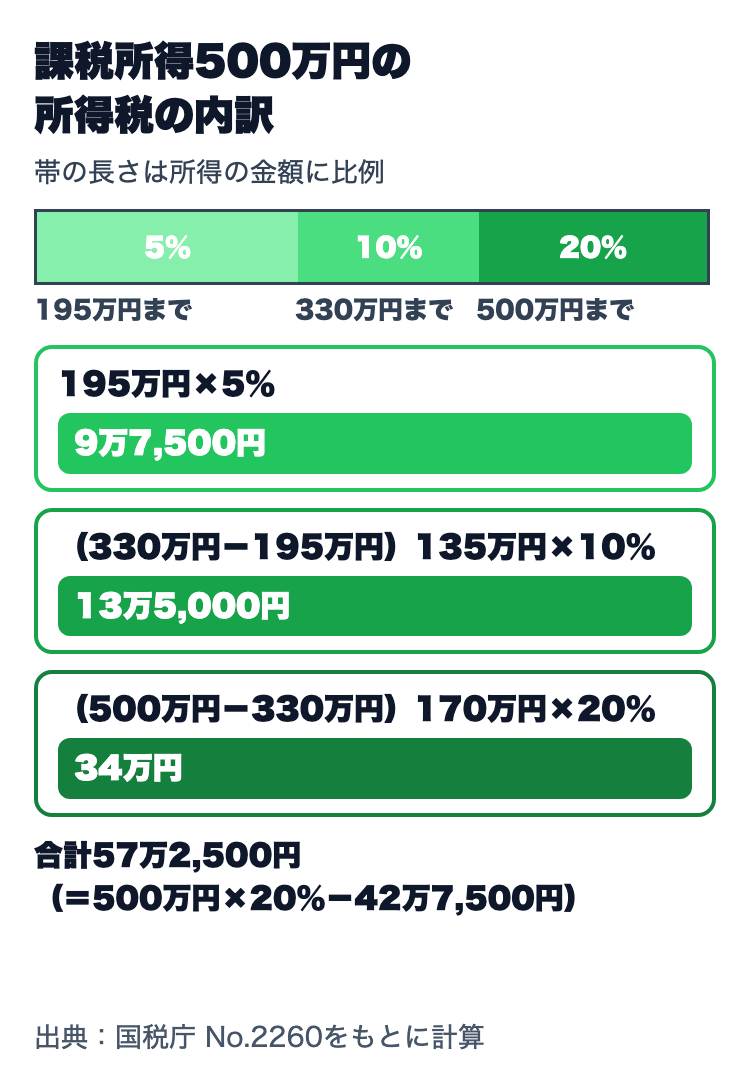
速算表の「控除額」は、区切りの金額を超えた部分にだけ高い税率をかけた結果を、1回の計算で求めるための数字です。課税所得500万円を、段階ごとに分けて計算すると次のようになります。
- 195万円までの部分:195万円×5%=9万7,500円
- 195万円を超えて330万円までの部分:135万円×10%=13万5,000円
- 330万円を超えて500万円までの部分:170万円×20%=34万円
- 合計:9万7,500円+13万5,000円+34万円=57万2,500円
速算表で計算した57万2,500円と同じになります。20%がかかるのは330万円を超えた170万円の部分だけで、所得税額は課税所得500万円の約11.45%です。所得が増えて税率の段階が1つ上がっても、それまでの部分の税金が増えるわけではないため、課税所得が増えて手取りが減ることはありません。
所得控除で減る税金の目安
所得控除が増えると課税所得が減り、その分の所得税が減ります。減る税金の目安は「控除額×その人にかかる一番上の税率」です。ただし、控除によって課税所得が区切りの金額を下回る場合は、下の段階の税率で計算する部分が出ます。
- 例:課税所得500万円の人が、iDeCoの掛金を年24万円(月2万円)払った場合、小規模企業共済等掛金控除で課税所得は476万円になります。
- 476万円×20%−42万7,500円=52万4,500円で、所得税は57万2,500円から4万8,000円減ります(24万円×20%と同じ)。
住民税は所得税とは別に計算され、この例には含めていません。iDeCoの掛金の控除はiDeCoの年末調整の記事、会社員が確定申告で控除を受けるケースは会社員の確定申告の記事で解説しています。
株の利益や配当は別の計算になることが多い
国税庁の速算表の税率は、分離課税に対するものなどを除いた税率です。上場株式の譲渡益など、分離課税の対象になる所得は、この速算表とは別の税率で計算します。配当の税金は配当金の税金の記事、配当を総合課税で申告する場合の配当控除は配当控除の記事をご覧ください。
よくある疑問
Q. 税率の区切りを少し超えると、手取りが減る?
A. 所得税については減りません。高い税率がかかるのは区切りの金額を超えた部分だけです。例えば課税所得が330万円から331万円に増えても、増えた1万円の部分に20%がかかるだけです。
Q. 所得がとても多い人の特例とは?
A. 国税庁によると、令和7年分からは、基準所得金額が3億3,000万円を超える場合で、超える部分の金額の22.5%相当額がその年分の通常の所得税額などを上回るときは、上回る部分の所得税額が加算されます。
Q. 令和9年分から防衛特別所得税が始まると、負担は増える?
A. 国税庁の資料によると、改正前(復興特別所得税2.1%)と改正後(防衛特別所得税1%と復興特別所得税1.1%)で、合計税率(2.1%)は変わりません。
Q. 自分の所得税額はどこで確認できる?
A. 会社員の場合は、年末調整の後に会社から受け取る源泉徴収票の「源泉徴収税額」で確認できます。確定申告をする場合は、国税庁の確定申告書等作成コーナーで金額を入力すると計算されます。
まとめ:所得税は「課税所得×税率−控除額」で計算
- 所得税の税率は、分離課税に対するものなどを除くと5%から45%の7段階です。
- 課税所得500万円なら、500万円×20%−42万7,500円で所得税は57万2,500円です。所得税額は課税所得の約11.45%です。
- 高い税率がかかるのは区切りの金額を超えた部分だけです。令和8年分は復興特別所得税(原則として基準所得税額の2.1%)も別にかかり、令和9年分以後は防衛特別所得税1%と復興特別所得税1.1%(合計2.1%)になります。
- 所得控除で減る所得税の目安は「控除額×一番上の税率」です。株の利益や配当の多くは別の税率で計算します。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。計算例は説明用の数字で、実際の税額は所得の種類や控除の内容によって異なります。正確な税額は国税庁の資料や税務署で確認してください。