※本記事にはアフィリエイト広告(PR)を含みます。
決算短信や株価の情報サイトでよく見る「EPS」。PER(株価収益率)の計算にも使う、株式投資の基本的な数字です。
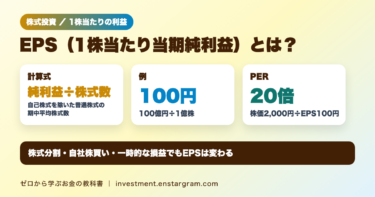
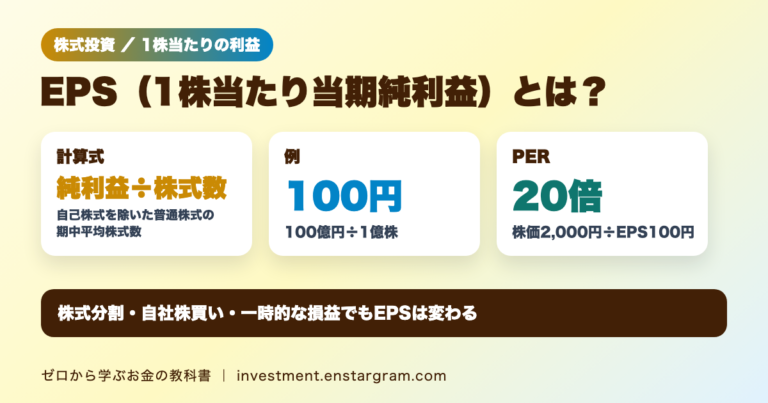
結論:EPS(1株当たり当期純利益)は「当期純利益÷期中平均株式数」で計算し、会社の1年間の利益を1株当たりに換算した数字です。会計基準では、優先配当など普通株主に帰属しない金額を除いた利益を、自己株式を除いた普通株式の期中平均株式数で割ります。例えば当期純利益100億円・株式数1億株ならEPSは100円です。株価をEPSで割るとPERになり、株価2,000円・EPS100円ならPERは20倍です。EPSは会社全体の利益ではなく「1株当たり」の数字なので、株式分割や自社株買いなどで株式数が変わると、利益が同じでも変わります。
この記事では、日本取引所グループ(JPX)の用語集にもとづくEPSの意味と計算方法、PERとの関係、決算短信での見方、見るときの注意点を解説します。
EPS(1株当たり当期純利益)とは
JPXの用語集では、1株当たり当期純利益は「EPS(Earning Per Shareの略称)」とも呼ばれ、当期純利益を期中平均発行済株式数で割った数値と説明されています。1年間の純利益を1株当たりに換算したもので、株式の投資価値を測る指標として使われます。
- 計算式:EPS=普通株式に係る当期純利益÷普通株式の期中平均株式数(詳しくは次の見出し)
- 単位:円(1株当たりの金額)
- 意味:株主が持つ1株に対して、会社がその期にどれだけの純利益を生んだか
会計基準での計算方法:分子と分母の中身
企業会計基準委員会(ASBJ)の企業会計基準第2号「1株当たり当期純利益に関する会計基準」では、EPSは「普通株式に係る当期純利益÷普通株式の期中平均株式数」で算定すると定めています。
- 分子(普通株式に係る当期純利益):損益計算書の当期純利益から、優先配当額など普通株主に帰属しない金額を差し引きます。連結財務諸表では、親会社株主に帰属する当期純利益がもとになります。
- 分母(普通株式の期中平均株式数):普通株式の期中平均発行済株式数から、期中平均自己株式数を差し引きます。会社が持っている自己株式は数えません。
- 赤字の場合:当期純損失のときも同じ方法で「1株当たり当期純損失」を算定します。
JPXの用語集の説明は、この計算を簡単に言い表したものです。以下の計算例は、優先配当や自己株式がない単純な場合として計算しています。
計算例:利益が同じでも株式数でEPSは変わる
当期純利益が同じ100億円の会社でも、発行している株式の数が違えば、1株当たりの利益は変わります(数字は説明用の仮の例です)。
| 会社 | 当期純利益 | 株式数 | EPS |
|---|---|---|---|
| A社 | 100億円 | 1億株 | 100円 |
| B社 | 100億円 | 2億株 | 50円 |
会社全体の利益が同じでも、B社は株式の数が2倍なので、1株当たりの利益は半分になります。会社の規模を比べるなら利益の総額、株主1人ひとりの取り分に近い数字を見るならEPS、と使い分けます。
EPSとPERの関係
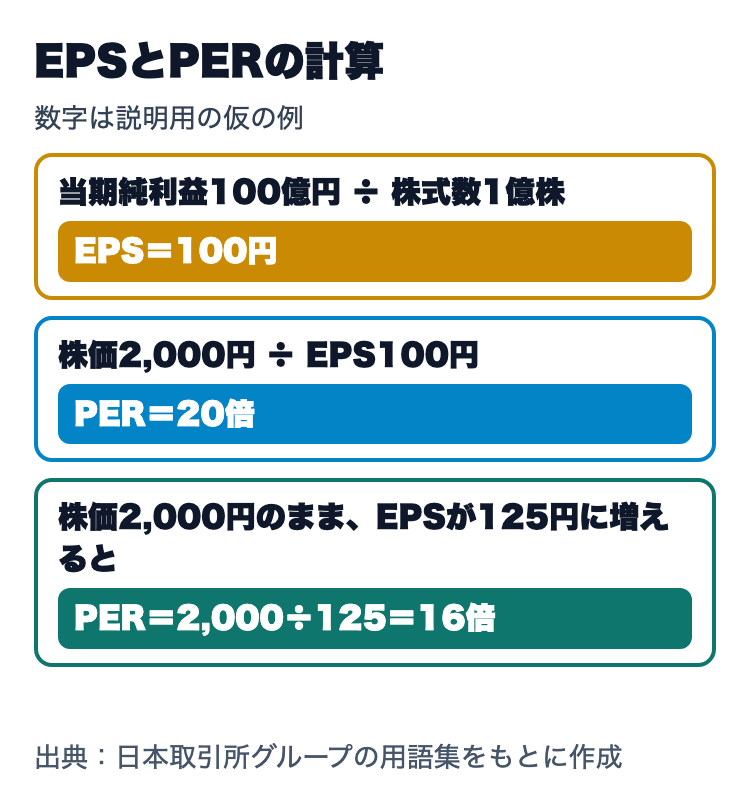
JPXの用語集では、PER(株価収益率)は株価を1株当たり当期純利益(EPS)で割ったもので、株価がEPSの何倍まで買われているかを示すと説明されています。
- 計算式:PER(倍)=株価÷EPS
- 例:株価2,000円・EPS100円なら、2,000÷100=20倍
- EPSが増えた場合:株価が2,000円のままEPSが125円に増えると、2,000÷125=16倍に下がる
同じ株価でもEPSが増えればPERは下がり、利益に比べて株価が割安な方向に動きます。反対に、PERが同じ水準のままEPSが増えれば、株価が上がる計算になります。PERの目安や市場平均はPER・PBRの記事で解説しています。
ROE・BPSとの違い
EPSは「1株当たりの利益」、BPS(1株当たり純資産)は「1株当たりの純資産」です。JPXの用語集では、BPSは期末純資産額を期末株式数で割った数値とされています。BPSの計算に用いる期末株式数は、期末の普通株式の発行済株式数から自己株式数を除いたものです。また、ROE(自己資本利益率)は当期純利益を前期と当期の自己資本の平均値で割ったもので、元手に対してどれだけ利益をあげたかを見る指標です。ROEはROEの記事で詳しく紹介しています。
決算短信でEPSを見る方法
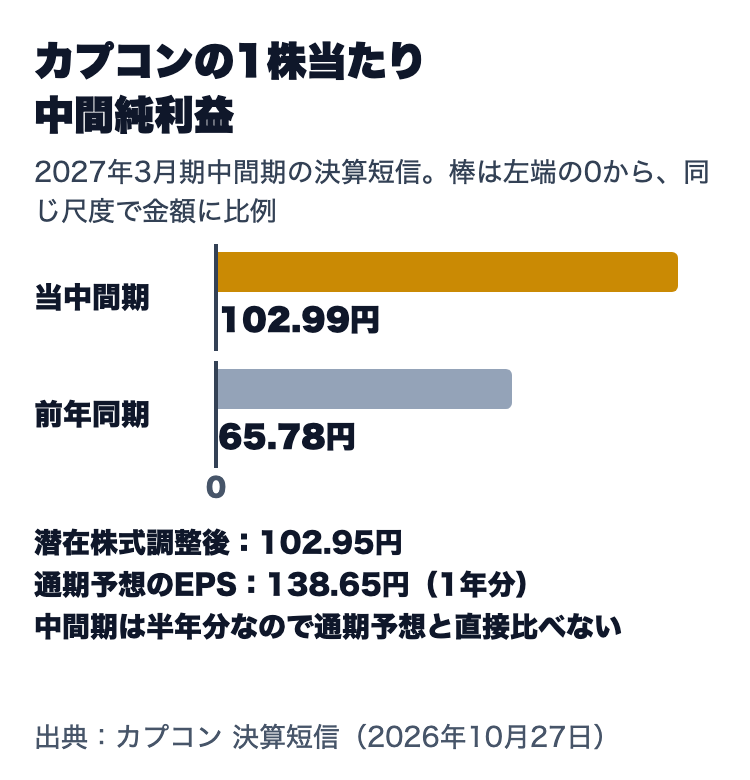
上場企業の決算短信では、冒頭のサマリー情報(業績の表)にEPSが載っています。例えば、カプコンが10月27日に発表した2027年3月期の中間期の決算短信では、次のように書かれています。
| 項目 | 金額 |
|---|---|
| 1株当たり中間純利益(当中間期) | 102.99円 |
| 1株当たり中間純利益(前年同期) | 65.78円 |
| 潜在株式調整後1株当たり中間純利益(当中間期) | 102.95円 |
| 通期予想の1株当たり当期純利益 | 138.65円 |
中間期のEPSは4月から9月までの半年分の利益にもとづく数字なので、1年分の通期予想とはそのまま比べられません。PERを計算するときは、1年分のEPS(実績または会社の予想)を使うのが一般的です。決算の内容はカプコン中間決算の記事にまとめています。
「潜在株式調整後」とは
JPXの用語集では、潜在株式とは新株予約権や転換社債型新株予約権付社債など、普通株式を取得できる権利がついた証券や契約のことです。潜在株式調整後のEPSは、こうした権利の行使を仮定して算定した数字です。ASBJの会計基準では、権利の行使を仮定して算定したEPSが通常のEPSを下回る場合に、その潜在株式は「希薄化効果」を持つとされ、潜在株式調整後EPSは希薄化効果を持つ潜在株式を反映して算定します。カプコンの場合は102.95円で、通常のEPS(102.99円)よりわずかに小さくなっています。
潜在株式があれば必ず潜在株式調整後EPSが示されるわけではありません。会計基準では、次の場合はその旨を開示し、潜在株式調整後EPSは開示しないとしています。
- 潜在株式が存在しない場合
- 潜在株式が存在しても希薄化効果を持たない場合
- 1株当たり当期純損失の場合
EPSを見るときの注意点
- 株式分割でEPSは下がる:1株を5株に分割すると、株式数が5倍になるため、利益が同じならEPSは5分の1になります。株主の取り分が減ったわけではありません。仕組みは株式分割の記事をご覧ください。
- 株式数が減るとEPSは上がる:計算に使う株式数からは自己株式を除くため、自社株買いなどで株式数が減ると、利益が同じでもEPSは上がります。利益が伸びたのか、株式数が減ったのかを分けて確認しましょう。
- 一時的な利益・損失に左右される:当期純利益には、資産の売却益など、その期だけの特別な損益も含まれます。EPSが急に増えたり減ったりしたときは、決算短信で理由を確認しましょう。
- 赤字の会社はEPSがマイナス:当期純利益が赤字ならEPSもマイナス(1株当たり当期純損失)になり、PERは意味のある数字になりません。この場合、潜在株式調整後EPSは開示されません。
EPSは1つの期だけでなく、数年分の推移で見ると、利益が伸びているかどうかがわかりやすくなります。ただし、過去にEPSが伸びていても、将来も同じように伸びるとは限りません。
株式の売買には証券口座が必要です。口座の開き方は証券口座の開き方の記事で解説しています。
PR

よくある疑問
Q. EPSは高いほど良い?
A. EPSの金額は株式数によって変わるため、会社どうしの金額の大きさだけでは比べられません。同じ会社のEPSが年ごとに増えているかどうか、PERと組み合わせて株価と比べてどうか、という見方をします。
Q. EPSと配当金の関係は?
A. 配当金は、会社が稼いだ利益の一部を株主に分配するものです。1株当たりの配当金とEPSを比べると、利益のうちどれだけを配当に回しているかの目安になります。配当金と株価の関係は配当利回りの記事で解説しています。
Q. 予想EPSはどこで見られる?
A. 多くの会社は、決算短信の「連結業績予想」の表に、通期の1株当たり当期純利益の予想を載せています。予想は会社の見通しで、後から修正されることがあります。
Q. 潜在株式調整後EPSが載っていない会社があるのはなぜ?
A. 会計基準では、潜在株式が存在しない場合、存在しても希薄化効果を持たない場合、1株当たり当期純損失の場合は、潜在株式調整後EPSを開示しないためです。
まとめ:EPSは「1株当たりの利益」、PERの計算にも使う
- EPSは「1株当たりの利益」です。会計基準では、普通株式に係る当期純利益(連結では親会社株主に帰属する当期純利益がもと)を、自己株式を除いた普通株式の期中平均株式数で割ります。
- 株価をEPSで割るとPERになります。株価2,000円・EPS100円ならPERは20倍です。
- 決算短信の冒頭のサマリー情報に載っており、中間期のEPSは半年分なので通期予想とそのまま比べないようにしましょう。
- 潜在株式調整後EPSは、希薄化効果を持つ潜在株式がある場合に示されます。株式分割や自社株買い、一時的な損益でもEPSは変わるため、理由とあわせて確認することが大切です。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。計算例は説明用の仮の数字です。株式は価格が変動し、元本を割り込むことがあります。