株の取引に慣れてくると、証券会社の画面で「信用取引」「信用買い」「空売り」といった言葉を目にします。少ない資金で大きな金額を取引できる一方で、値動きによっては追加の保証金を求められることもある仕組みです。
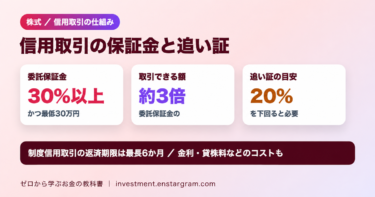
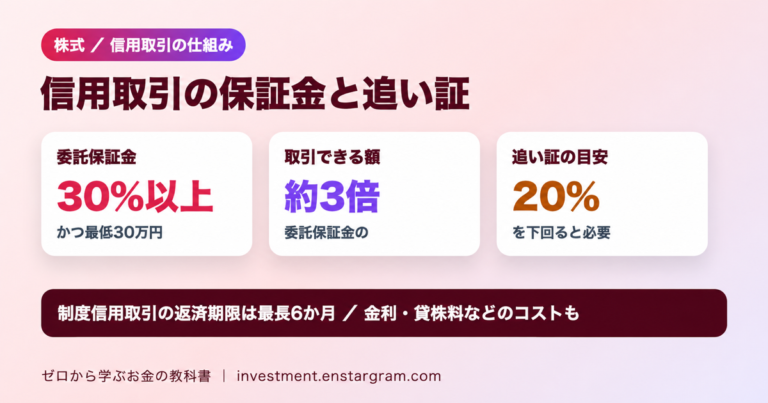
結論:日本取引所グループ(JPX)によると、信用取引は、顧客が委託保証金を証券会社に担保として預託し、資金又は証券を借りて売買を行う取引です。委託保証金は買付代金・売付代金の30%以上、かつ最低30万円です。レバレッジ型・ダブルインバース型ETF及びETNは60%以上となり、委託保証金率30%の通常銘柄では委託保証金の約3倍まで売買できます。新規建て時の委託保証金率30%と、建玉保有中の委託保証金維持率20%は別の基準です。当初の委託保証金から損失や費用を差し引いた金額が売買代金の20%を下回ると、追加の保証金(追い証)を差し入れることになります。
この記事では、JPXの「信用取引制度の概要」をもとに、仕組み、制度信用取引と一般信用取引の違い、委託保証金と追い証の計算例、コストとリスクを初心者向けに整理します。
信用取引とは?お金や株を借りて売買する取引
通常の株式の売買では、買う人は代金の全額を、売る人は株を用意します。信用取引は、証券会社が顧客に買付資金や売付株式を貸し付けることで行う取引です。
- 信用買い:証券会社から資金を借りて株を買い付ける取引
- 信用売り(空売り):証券会社から株を借りて売り付ける取引。手元に株がなくても、値下がりを見込んだ売りから始められます。
JPXは、委託保証金の約3倍までの売買ができることと、信用売りが利用できることを主なメリットとして挙げる一方、利便性が高い反面、固有のリスクやコストも存在すると注意を促しています。
制度信用取引と一般信用取引の違い
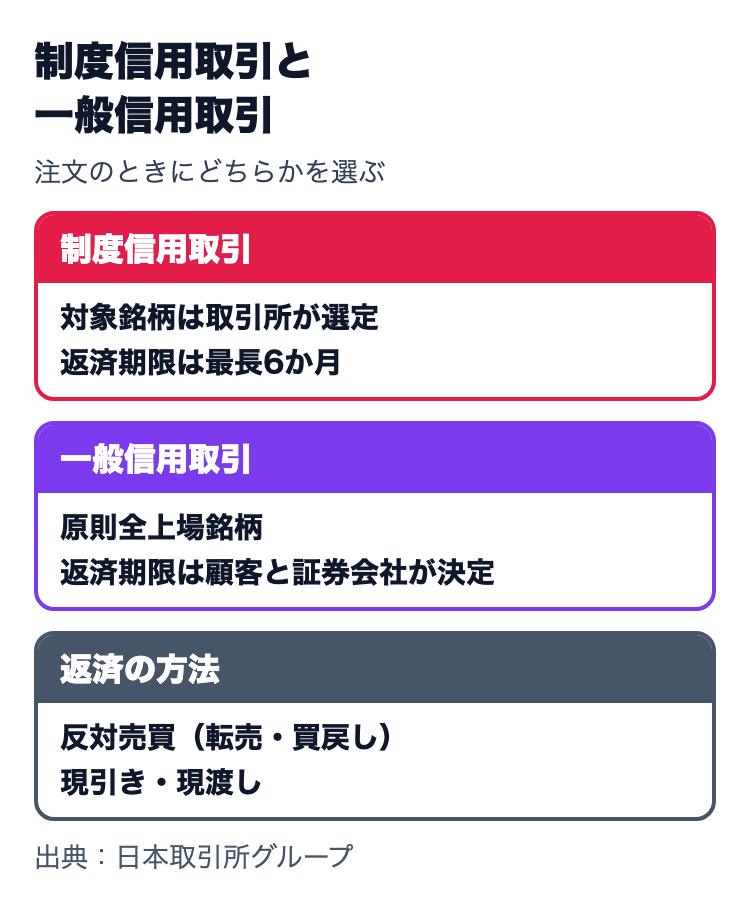
信用取引には「制度信用取引」と「一般信用取引」があり、注文を出すときにどちらかを選びます。
| 項目 | 制度信用取引 | 一般信用取引 |
|---|---|---|
| 対象銘柄 | 取引所が選定 | 原則全上場銘柄 |
| 返済期限 | 最長6か月 | 顧客と証券会社との間で決定 |
| 品貸料 | 取引所が発表 | 顧客と証券会社との間で決定 |
| 貸借取引 | 利用可能 | 利用不可能 |
制度信用取引は、上場銘柄のうち一定の基準を満たした制度信用銘柄・貸借銘柄に認められており、取引所が規則に基づいて選定します。どの銘柄でも制度信用取引ができるわけではない点に注意しましょう。
委託保証金は売買代金の30%以上・最低30万円:約3倍まで
信用取引では、借りた資金や株に見合う担保として、買付株式や売付代金を証券会社に預けます。それに加えて、損失に備えるための「委託保証金」を預けます。委託保証金は、現金のほか有価証券でも代用できます。
| 取引する銘柄 | 委託保証金の割合 | 委託保証金100万円で取引できる上限の目安 |
|---|---|---|
| 株式など | 買付代金・売付代金の30%以上、かつ最低30万円 | 100万円÷30%=約333万円 |
| レバレッジ型・ダブルインバース型ETF及びETN | 買付代金・売付代金の60%以上、かつ最低30万円 | 100万円÷60%=約167万円 |
JPXの基本条件では、委託保証金は30%以上かつ最低30万円です。30%は新規建て時の委託保証金率で、建玉保有中に維持する20%の委託保証金維持率とは別です。レバレッジ型・ダブルインバース型ETF及びETNは60%以上となり、証券会社独自の基準や取引所の個別銘柄規制により、これより高い率・金額が必要になる場合があります。
追い証の計算例:20%を下回ると追加の保証金
株価が予想と逆に動くと損失が出て、預けた委託保証金だけでは担保が足りなくなるおそれがあります。JPXによると、当初の委託保証金から損失や費用を差し引いた金額が売買代金の20%を下回った際には、追加の保証金(追い証)を差し入れることになります。
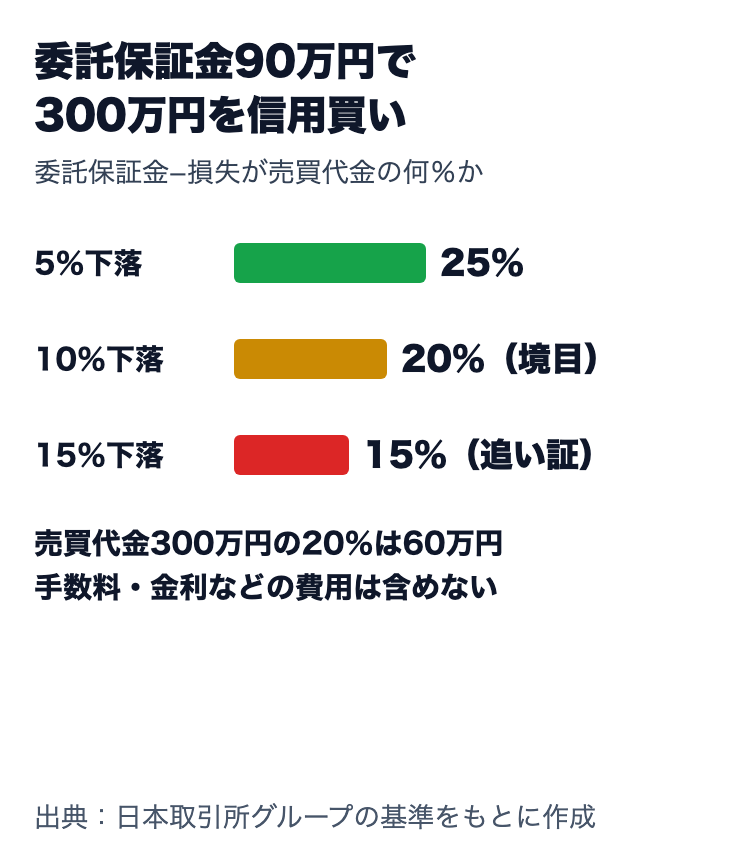
委託保証金90万円で、300万円分の株を信用買いした場合(売買代金の30%)で考えます(手数料・金利などの費用は計算に含めません)。
| 株価の変化 | 損失 | 委託保証金−損失 | 売買代金に対する割合 |
|---|---|---|---|
| 5%下落 | 15万円 | 75万円 | 25%(追い証なし) |
| 10%下落 | 30万円 | 60万円 | 20%(ちょうど境目) |
| 15%下落 | 45万円 | 45万円 | 15%(20%を下回り追い証) |
売買代金300万円の20%は60万円です。株価が10%を超えて下がると、委託保証金から損失を引いた額が60万円を下回り、追い証が必要になります。自分のお金だけで買う現物取引なら、10%を超えて下落しても追加でお金を入れる必要はありませんが、信用取引では値下がりの影響が委託保証金に対して大きく出ます。
返済の方法は2つ:反対売買と現引き・現渡し
JPXによると、制度信用取引による貸付けは6か月以内に返済しなければなりません。返済の方法は2通りです。
- 転売・買戻し(反対売買):信用買いした株を売って借りた資金を返す、信用売りした株を買い戻して借りた株を返す方法です。このときの差額が利益または損失になります。
- 現引き・現渡し:買方が資金を自分で用意して借りた資金を返し株を引き取る、売方が同じ株を自分で用意して返す方法です。
信用取引にかかるコストと注意点
- 金利・貸株料:信用買いをした人は借りた資金の金利を、信用売りをした人は売却した株の貸株料を証券会社に支払います。
- 品貸料(逆日歩):制度信用取引では、株不足が発生したときに品貸料がつくことがあります。品貸料がついた銘柄では、信用売りの顧客が支払い、信用買いの顧客が受け取ります。
- 規制がかかることがある:JPXは信用取引・貸借取引に関する規制も設けています。規制の対象になった銘柄では取引条件が変わることがあるため、取引前にJPXや証券会社の案内を確認しましょう(一日の値幅の制限はストップ高・ストップ安の記事)。
- 担保が不足するおそれ:JPXは、損失が拡大した場合には担保価値が不十分になる可能性もあると説明しています。追い証に備えた資金の余裕がない状態での取引は避けましょう。
レバレッジをかけた投資全般のリスクはレバレッジ投資の記事、株式の取引時間は東証の取引時間の記事、株式投資の基本は株式投資の基本の記事で解説しています。
まとめ:信用取引は保証金の約3倍まで取引できるが、追い証のリスクがある
- 信用取引は、委託保証金を担保に証券会社から資金や株を借りて売買する取引です。
- 委託保証金は売買代金の30%以上かつ最低30万円(レバレッジ型・ダブルインバース型ETF及びETNは60%以上)で、通常銘柄では委託保証金の約3倍まで売買できます。新規建て時の30%と維持率20%は別の基準です。
- 委託保証金から損失や費用を引いた額が売買代金の20%を下回ると、追い証が必要です。300万円の信用買いを90万円で行った例では、10%を超える下落で追い証になります。
- 制度信用取引の返済期限は最長6か月で、一般信用取引の返済期限は顧客と証券会社との間で決まります。
- 金利・貸株料・品貸料などのコストもかかるため、仕組みとリスクを理解したうえで利用を判断しましょう。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。信用取引を始める前に、証券会社の説明書面で取引条件とリスクを確認してください。