大学生などの子どもがアルバイトで稼ぎすぎると、親の扶養控除が受けられなくなるのでは、と心配する人は多いのではないでしょうか。19歳以上23歳未満の子どもには、扶養控除の対象から外れても使える「特定親族特別控除」があります。
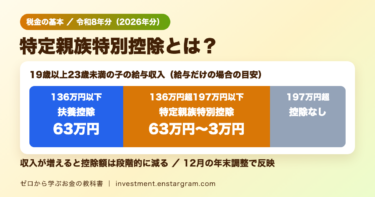
結論:令和8年分(2026年分)は、19歳以上23歳未満の子どもの合計所得金額が62万円を超えて123万円以下なら、親は特定親族特別控除を受けられます。収入が給与だけなら、給与収入136万円超197万円以下が目安で、控除額は収入に応じて63万円から3万円まで段階的に減ります。給与収入136万円以下なら、これまでどおり扶養控除(特定扶養親族)の63万円の対象です。
この記事では、国税庁の資料をもとに、特定親族特別控除の条件、給与収入ごとの控除額の目安、計算例、年末調整での手続きを初心者向けに整理します。
特定親族特別控除とは?19歳以上23歳未満で扶養控除の対象外になった親族の控除
特定親族特別控除は、生計を一にする19歳以上23歳未満の親族で、所得が扶養控除の基準を超えて控除対象扶養親族に該当しない人(特定親族)がいる場合に、納税者が受けられる所得控除です。
国税庁によると、特定親族に当てはまるのは、その年の12月31日の現況で次の要件をすべて満たす人です(主なもの)。
- 配偶者以外の親族(6親等内の血族・3親等内の姻族)または里子であること
- 納税者と生計を一にしていること
- 年齢が19歳以上23歳未満であること
- 青色申告者の事業専従者として給与を受けていない、または白色申告者の事業専従者でないこと
- 年間の合計所得金額が123万円以下であること(給与だけなら給与収入197万円以下。令和7年分は188万円以下)
- 控除対象扶養親族に該当しないこと
- 特定親族自身が特定親族特別控除を受けていないこと
このほかにも源泉徴収に関する要件があります。詳しくは国税庁のタックスアンサーNo.1177で確認できます。
扶養控除との違いは?合計所得62万円以下なら扶養控除63万円、62万円超123万円以下なら特定親族特別控除
19歳以上23歳未満の子どもについて、所得の水準ごとに使える控除を整理すると次のとおりです(令和8年分)。
| 子どもの合計所得金額 | 給与だけの場合の収入の目安(令和8・9年分) | 親が受けられる控除 |
|---|---|---|
| 62万円以下 | 136万円以下 | 扶養控除(特定扶養親族)63万円 |
| 62万円超123万円以下 | 136万円超197万円以下 | 特定親族特別控除(63万円〜3万円) |
| 123万円超 | 197万円超 | どちらも受けられない |
扶養親族の所得要件は、令和8年分から58万円以下が62万円以下に改正されました(改正前の給与収入の目安は123万円以下)。改正の全体像は2026年の年末調整の記事で解説しています。

控除額はいくら?子どもの給与収入別の早見表(令和8年分)
特定親族特別控除の金額は、特定親族の合計所得金額で決まります。国税庁の表に、収入が給与だけの場合の給与収入の目安を加えると次のようになります。
| 合計所得金額 | 給与収入の目安(令和8・9年分) | 控除額 |
|---|---|---|
| 62万円超85万円以下 | 136万円超159万円以下 | 63万円 |
| 85万円超90万円以下 | 159万円超164万円以下 | 61万円 |
| 90万円超95万円以下 | 164万円超169万円以下 | 51万円 |
| 95万円超100万円以下 | 169万円超174万円以下 | 41万円 |
| 100万円超105万円以下 | 174万円超179万円以下 | 31万円 |
| 105万円超110万円以下 | 179万円超184万円以下 | 21万円 |
| 110万円超115万円以下 | 184万円超189万円以下 | 11万円 |
| 115万円超120万円以下 | 189万円超194万円以下 | 6万円 |
| 120万円超123万円以下 | 194万円超197万円以下 | 3万円 |
給与収入の目安は、令和8・9年分の給与の収入金額が74万1,000円以上219万1,000円未満の場合に「給与所得=収入金額−74万円」となる国税庁の計算方法をもとに試算したものです。実際の判定は、国税庁の「年末調整等のための給与所得控除後の給与等の金額の表」などで確認してください。
計算例:子どものバイト収入が150万円・180万円の場合
子どもの収入がアルバイトの給与だけで、令和8年分の場合の計算例です。
| 子どもの給与収入 | 合計所得金額(収入−74万円) | 親の控除 | 親の所得税の減少(税率10%の場合の目安) |
|---|---|---|---|
| 130万円 | 56万円 | 扶養控除(特定扶養親族)63万円 | 6万3,000円 |
| 150万円 | 76万円 | 特定親族特別控除63万円 | 6万3,000円 |
| 180万円 | 106万円 | 特定親族特別控除21万円 | 2万1,000円 |
| 200万円 | 126万円(200万円−74万円) | 合計所得金額123万円超のため対象外 | 0円 |
所得税が減る金額の目安は「控除額×親の所得税率」です。課税される所得金額が195万円から329万9,000円までの人の税率は10%です。実際には復興特別所得税もあわせて計算します。また、住民税の扱いはこの記事では扱っていないので、お住まいの市区町村の案内で確認してください。
150万円の例のように、給与収入が136万円を少し超えても、控除額は63万円のままです。収入が増えるほど控除額は段階的に減るため、親の税金が一度に大きく増える「崖」ができにくい仕組みになっています。

年末調整での手続きは?申告書に改正後の金額で記載、12月に精算
会社員の親は、年末調整で特定親族特別控除を受けられます。国税庁のQ&Aによると、令和8年分は次の点に注意が必要です。
- 令和8年11月までの毎月の給与の源泉徴収に変更はなく、12月の年末調整で1年分の税額を精算します
- 特定親族特別控除の申告書には、改正後の給与所得控除額を使って計算した合計所得金額に応じた控除額を記載します
- 改正によって新たに扶養控除の対象になった子どもがいる場合は、扶養控除等申告書を提出します(「異動月日及び事由」欄に「令和8年12月1日 改正」などと記載)
子どもの1年間の収入は、年末調整の時点ではまだ確定していないことがあります。12月分の給与の見込みも含めて計算し、見込みと実際が違った場合は勤務先に相談しましょう。
子ども自身の税金は?勤労学生は合計所得89万円以下(給与163万円以下)
親の控除とは別に、働きながら学校に通う子ども本人は「勤労学生控除」を受けられる場合があります。令和8年分の所得要件は、合計所得金額89万円以下(給与だけなら給与収入163万円以下が目安)に改正されています(改正前は85万円以下・150万円以下)。
なお、健康保険の扶養など、税金以外の基準はこの記事の対象外です。加入している健康保険の案内で確認してください。教育費の準備についてはこどもNISAの記事、家計の備えについては生活防衛資金の記事も参考にしてください。
まとめ:特定親族特別控除は「136万円超197万円以下」で段階的に控除
- 特定親族特別控除は、19歳以上23歳未満で扶養控除の対象外になった親族がいる場合に受けられます
- 令和8年分は、合計所得金額62万円超123万円以下(給与だけなら136万円超197万円以下が目安)が対象です
- 控除額は63万円から3万円まで、所得に応じて段階的に減ります
- 給与収入136万円以下なら扶養控除(特定扶養親族)63万円の対象です
- 令和8年分は12月の年末調整で、改正後の金額にもとづいて精算します
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。個別のケースは、国税庁のタックスアンサーや勤務先、税務署で確認してください。