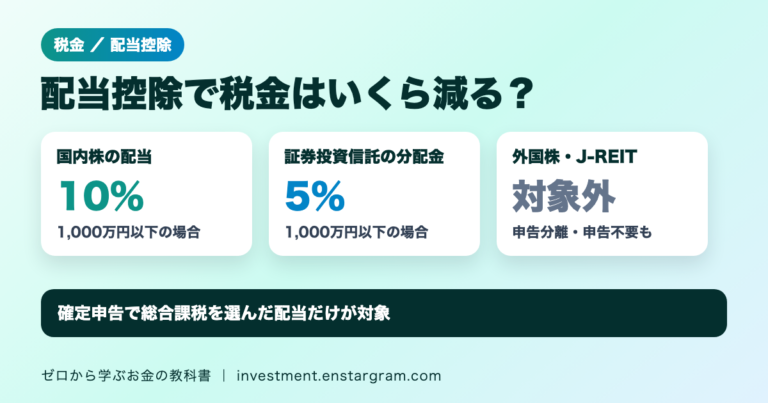
株の配当金を受け取ると、通常は税金が差し引かれた金額が振り込まれます。ただ、確定申告で配当を「総合課税」として申告すると、「配当控除」という税額控除を受けられる場合があります。一方で、外国株の配当やJ-REITの分配金など、配当控除の対象にならない配当もあります。
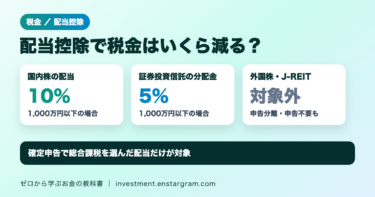
結論:国税庁によると、配当控除を受けられるのは、日本国内に本店のある法人から受ける剰余金の配当や証券投資信託の収益の分配などで、確定申告において総合課税の適用を受けた配当所得に限られます。課税総所得金額等が1,000万円以下の場合、控除額は剰余金の配当等に係る配当所得の10パーセントと、証券投資信託の収益の分配金に係る配当所得の5パーセントの合計です(配当控除の金額は算出税額が限度)。
この記事では、国税庁のタックスアンサーNo.1250をもとに、配当控除の対象と対象外、控除率、所得が1,000万円を超える場合の扱い、計算例と申告の注意点を整理します。
配当控除とは?配当にかかる所得税を差し引く税額控除
配当控除は、剰余金の配当などの配当所得があるときに、一定の方法で計算した金額を所得税額から差し引ける税額控除です。所得から差し引く「所得控除」ではなく、税額そのものから差し引く点が特徴です。
- 対象になる配当:日本国内に本店のある法人から受ける剰余金の配当、利益の配当、剰余金の分配、金銭の分配、証券投資信託の収益の分配など
- 申告方法の条件:確定申告で総合課税の適用を受けた配当所得に限られます。
- 手続き:配当控除を受けるには確定申告が必要です。その際、配当について源泉徴収された所得税の額も、納める税額の計算上差し引かれます。
配当控除の対象にならない配当
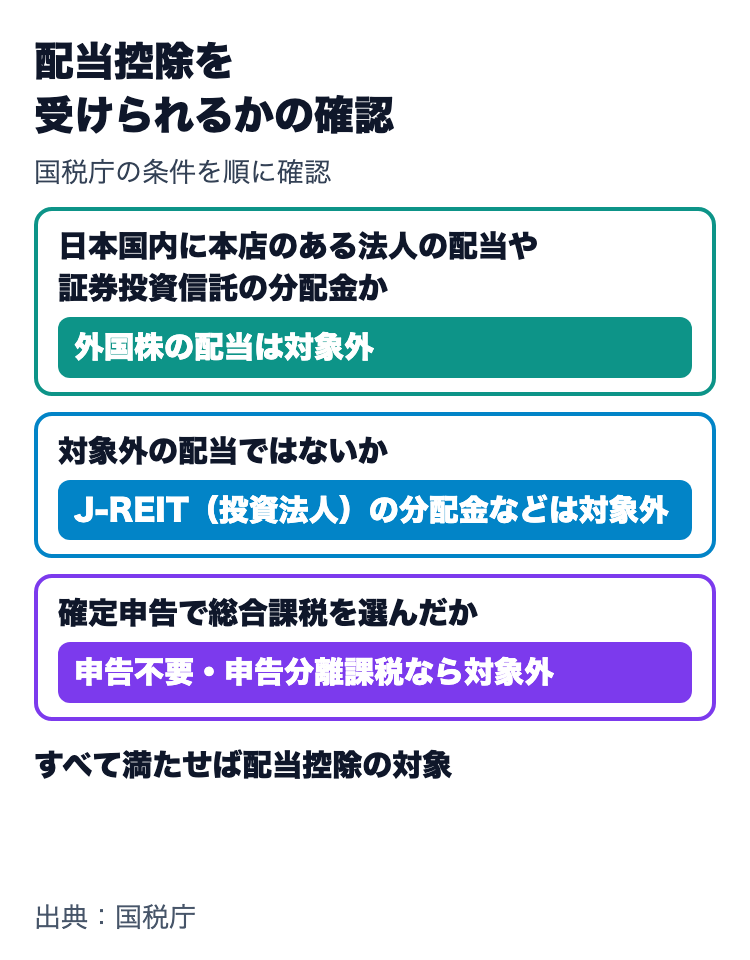
国税庁は、外国法人から受ける配当等は配当控除の対象とならないとしています。そのほか、次の配当なども対象外です。
| 対象外になる主なもの | 身近な例・注意点 |
|---|---|
| 外国法人から受ける配当等 | 米国株などの外国株の配当 |
| 投資法人から支払を受けるべき配当等 | J-REIT(不動産投資法人)の分配金 |
| 外国株価指数連動型特定株式投資信託の収益の分配 | 投資信託の区分は交付目論見書などで確認 |
| 特定外貨建等証券投資信託の収益の分配 | 投資信託の区分は交付目論見書などで確認 |
| 確定申告不要制度を選択したもの | 源泉徴収だけで済ませた配当 |
| 申告分離課税制度を選択したもの | 確定申告で申告分離課税を選んだ配当 |
このほか、基金利息、私募公社債等運用投資信託等の収益の分配、適格機関投資家私募による投資信託・特定目的信託・特定目的会社からの配当等も対象外です。
NISAの配当金・分配金は受取方法に注意:NISA口座で保有する国内上場株式、ETF、REITの配当金・分配金を非課税で受け取るには、原則として証券会社の口座で受け取る「株式数比例配分方式」を選ぶ必要があります。銀行口座や郵便局等で受け取る方式では、NISA口座の保有分でも20.315%が源泉徴収され、確定申告をしても非課税に戻せません。一方、NISA口座で保有する株式投資信託の普通分配金は、株式数比例配分方式の手続きなしで非課税です。
控除率は10%と5%:投資信託は種類で変わる
その年分の課税総所得金額等が1,000万円以下の場合(国税庁のパターン1)の控除率は、次のとおりです。
| 配当所得の種類 | 控除率 |
|---|---|
| 剰余金の配当等(特定株式投資信託の収益の分配を含む) | 10% |
| 証券投資信託の収益の分配 | 5% |
| 証券投資信託のうち、特定外貨建等証券投資信託以外の外貨建等証券投資信託の収益の分配 | 2.5% |
課税総所得金額等が1,000万円を超えると、1,000万円を超える部分に対応する配当所得の控除率が半分(10%は5%、5%は2.5%)になります。国税庁は、課税総所得金額等と配当所得の金額の関係によって計算方法を4つのパターンに分けています。たとえば、課税総所得金額等から配当所得の合計額を差し引いた金額が1,000万円を超える場合(パターン4)は、剰余金の配当等が5パーセント、証券投資信託の収益の分配金が2.5パーセントになります。
計算例:配当20万円なら配当控除は2万円
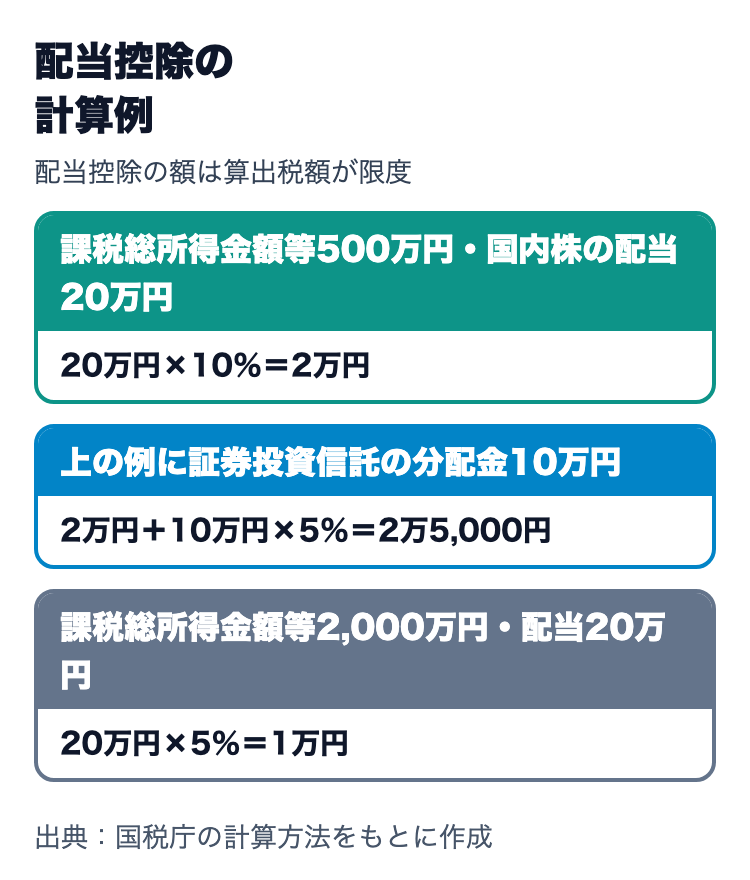
国内株の配当(剰余金の配当等)と、国内株式に投資する証券投資信託の分配金を、総合課税で申告した場合の例です(配当控除の額は算出税額が限度になります)。
| 例 | 課税総所得金額等 | 配当所得 | 配当控除の額 |
|---|---|---|---|
| 例1 | 500万円 | 国内株の配当20万円 | 20万円×10%=2万円 |
| 例2 | 500万円 | 国内株の配当20万円+証券投資信託の分配金10万円 | 2万円+10万円×5%=2万5,000円 |
| 例3 | 2,000万円 | 国内株の配当20万円 | 20万円×5%=1万円(パターン4) |
例3では、課税総所得金額等2,000万円から配当所得20万円を差し引いた1,980万円が1,000万円を超えるため、パターン4に当たり、控除率は5%になります。
総合課税を選ぶ前に確認したいこと
配当控除は総合課税を選んだ場合だけの制度ですが、総合課税にすると配当所得はほかの所得と合計されて課税されます。所得税の税率は、分離課税に対するものなどを除くと5パーセントから45パーセントの7段階で、所得が多い人ほど高くなります。
- 申告分離課税を選ぶ場合:配当控除は受けられません。株の売却損がある場合の申告については株の損失の繰越控除の記事で解説しています。
- 確定申告不要を選ぶ場合:源泉徴収だけで手続きが完結しますが、配当控除は受けられません。
- 判断のポイント:配当控除を差し引いても総合課税のほうが税負担が軽くなるかは、所得の金額や住民税なども含めて個別に計算が必要です。迷う場合は税務署や税理士に相談しましょう。
配当の3つの申告方法の違いは配当金の税金の記事、特定口座の源泉徴収の選び方は特定口座の記事、投資信託の分配金の仕組みは投資信託の分配金の記事で解説しています。
まとめ:配当控除は「国内の配当」を「総合課税」で申告したときだけ
- 配当控除は、日本国内に本店のある法人の配当や証券投資信託の分配金などを、確定申告で総合課税にした場合に受けられる税額控除です。
- 外国株の配当、J-REITの分配金、確定申告不要や申告分離課税を選んだ配当は対象外です。
- 課税総所得金額等が1,000万円以下なら、剰余金の配当等は10%、証券投資信託の分配金は5%が控除率です。
- 1,000万円を超える部分に対応する配当は控除率が半分になり、配当控除の額は算出税額が限度です。
- NISA口座の国内上場株式・ETF・REITの配当金等は、原則、株式数比例配分方式で受け取ることが非課税の条件です。株式投資信託の普通分配金とは扱いが異なります。
- 総合課税が有利かどうかは所得全体で変わるため、申告前に試算しましょう。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。個別の税額や申告方法は、国税庁のタックスアンサーや税務署で確認してください。