金利が上がり、銀行の預金にも利息がつくようになってきました。通帳に記帳された利息を見て「思ったより少ない」と感じたことはないでしょうか。預金の利息からは、受け取る前に税金が差し引かれています。
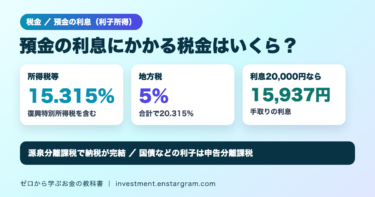
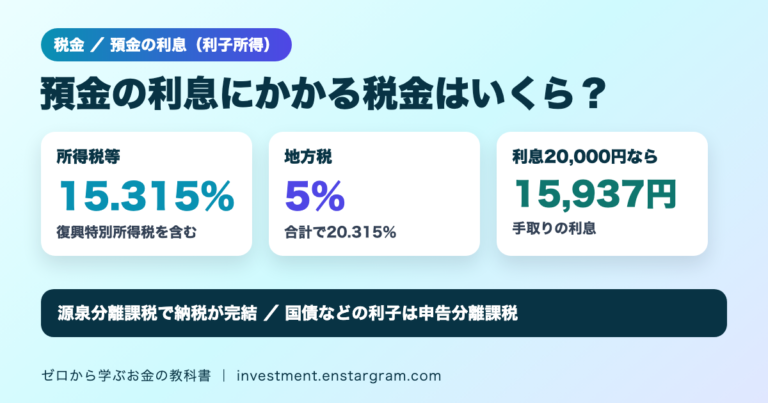
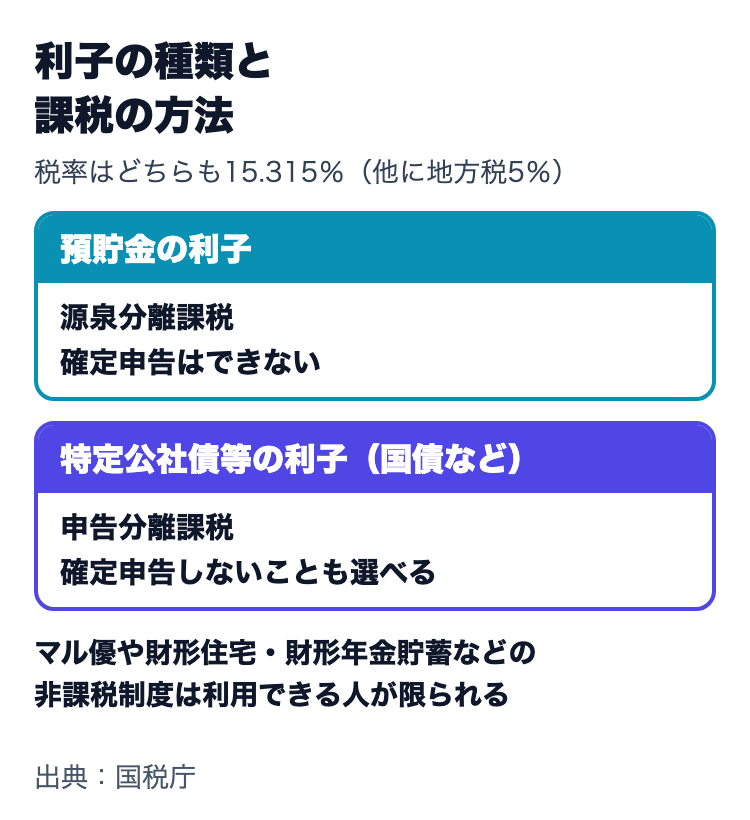
結論:国税庁によると、預貯金の利子は原則として、支払を受ける際に一律15.315パーセント(他に地方税5パーセント)の税率で源泉徴収され、これで納税が完結する源泉分離課税の対象です。合計すると20.315%で、確定申告をすることはできません。
この記事では、国税庁のタックスアンサーをもとに、利子所得の税金の仕組み、手取り額の計算例、国債など特定公社債の利子との違い、利子が非課税になる制度を初心者向けに整理します。
預金の利息は「利子所得」:税率は合計20.315%
国税庁は、利子所得を「預貯金および公社債の利子ならびに合同運用信託、公社債投資信託および公募公社債等運用投資信託の収益の分配に係る所得」と説明しています。利子等の収入金額(源泉徴収される前の金額)が、そのまま利子所得の金額になります。
| 税金の種類 | 税率 |
|---|---|
| 所得税および復興特別所得税 | 15.315% |
| 地方税 | 5% |
| 合計 | 20.315% |
合計の税率は、15.315%+5%=20.315%です。預貯金の利子は、支払を受ける際に源泉徴収されて納税が完結する源泉分離課税の対象となり、確定申告をすることはできません。銀行が税金を差し引いて納めるため、受け取る側で手続きをする必要はありません。
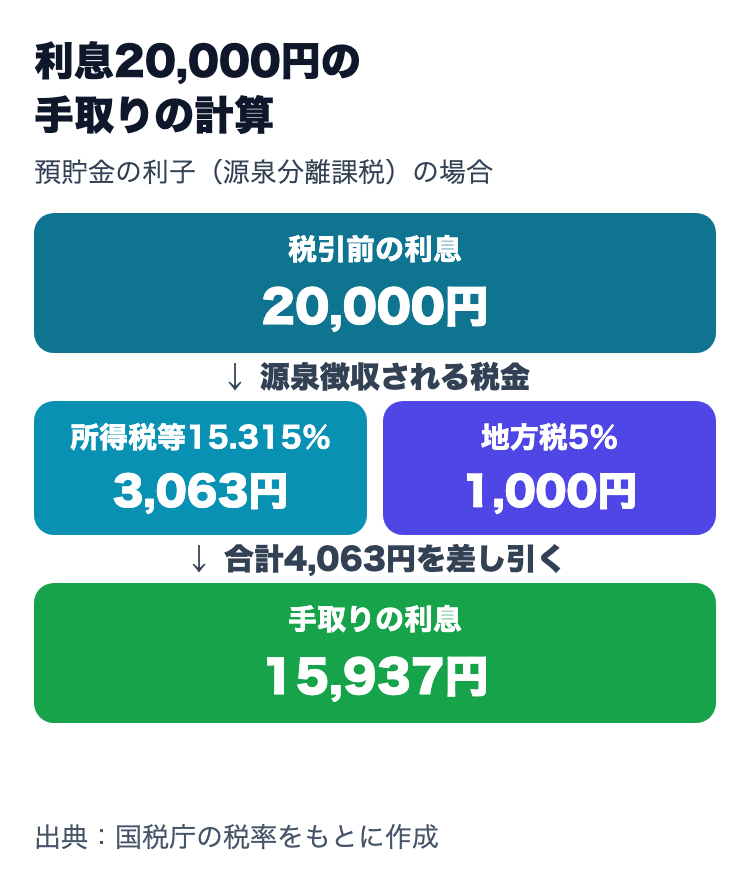
計算例:利息2万円なら手取りは15,937円
たとえば、1,000万円を年0.2%の定期預金に1年間預けたと仮定します(金利は計算のための仮定です)。
- 税引前の利息:1,000万円×0.2%=2万円(20,000円)
- 所得税および復興特別所得税:20,000円×15.315%=3,063円
- 地方税:20,000円×5%=1,000円
- 差し引かれる税金の合計:3,063円+1,000円=4,063円
- 手取りの利息:20,000円−4,063円=15,937円
源泉徴収する所得税および復興特別所得税の額に1円未満の端数が生じた場合は、その端数を切り捨てます(国税庁 No.2507)。今回の利息20,000円の例では端数が生じないため、税額4,063円、手取り15,937円のままです。
手取りで考えると、表示上の金利0.2%に対して、実際に受け取る利回りは0.2%×(1−20.315%)=0.15937%になります。税引前の利息が10万円なら、税金は100,000円×20.315%=20,315円で、手取りは79,685円です。金利を比べるときは、税引前の金利なのか、税引後の手取りなのかを確認しましょう。
国債や社債の利子は?特定公社債等は申告分離課税
同じ利子でも、国債などの特定公社債等の利子は扱いが異なります。国税庁によると、平成28年1月1日以後に支払を受けるべき特定公社債等の利子等は、支払を受ける際に15.315パーセント(他に地方税5パーセント)で源泉徴収されるとともに、申告分離課税の対象となりますが、確定申告しないことも選択できます。
| 種類 | 課税の方法 | 確定申告 |
|---|---|---|
| 預貯金の利子 | 源泉分離課税 | できない |
| 特定公社債等(国債、地方債、公募公社債など)の利子 | 申告分離課税(源泉徴収あり) | しないことも選択できる |
税率はどちらも15.315%(他に地方税5%)ですが、特定公社債等の利子は申告分離課税の対象のため、上場株式等の配当等の課税関係とあわせて考えることになります。個人向け国債の利子の例は個人向け国債の金利の記事、配当金の税金は配当金の税金20.315%の記事で解説しています。
2027年から何が変わる?合計の税率は変わらない
国税庁のタックスアンサーには、令和8年度税制改正により、防衛特別所得税の創設ならびに復興特別所得税の税率の引下げおよび課税期間の延長が行われ、令和9年以後に適用されると記載されています。
- 令和9年分以後の源泉徴収は、所得税、防衛特別所得税および復興特別所得税になります。
- 国税庁は、改正前と改正後とで、防衛特別所得税および復興特別所得税の合計税率に変更はないと説明しています。
通帳や取引明細の内訳の表示は変わる可能性がありますが、合計の税率は変わらないとされています。
利子が非課税になる制度はある?マル優と財形
国税庁は、利子所得の非課税制度として次のものを挙げています。
- 障害者等の少額貯蓄非課税制度(マル優・特別マル優):元本の額がそれぞれ350万円までの利子等が非課税です。利用できるのは、身体障害者手帳の交付を受けている人、遺族年金を受け取ることができる妻である人など、一定の要件に該当する人に限られます。
- 財形住宅貯蓄・財形年金貯蓄:両方の貯蓄の元本の額の合計が550万円までの利子等が非課税です。勤労者財産形成促進法に規定する勤労者で、一定の要件に該当する人が対象です。
- その他:納税貯蓄組合預金の利子、納税準備預金の利子なども非課税とされています。
勤務先に財形制度がある場合は、対象になるか確認してみるとよいでしょう。
預金の安全性もあわせて確認しよう
利息の手取りを考えるときは、預け先の安全性も大切です。銀行が破綻したときに預金がどこまで守られるかは預金保険(ペイオフ)の記事、急な出費に備えるお金の考え方は生活防衛資金の記事で解説しています。
まとめ:預金の利息は20.315%が差し引かれて手取りになる
- 預貯金の利子は、15.315%(他に地方税5%)、合計20.315%が源泉徴収され、源泉分離課税で納税が完結します。確定申告はできません。
- 税引前の利息が20,000円なら、税金は4,063円で手取りは15,937円です。
- 国債などの特定公社債等の利子は申告分離課税の対象で、確定申告しないことも選択できます。
- 令和9年以後は防衛特別所得税が加わりますが、合計の税率に変更はないとされています。
- マル優や財形住宅・財形年金貯蓄など、一定の人が使える非課税制度もあります。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。個別の税金の取扱いは、国税庁のタックスアンサーや税務署で確認してください。