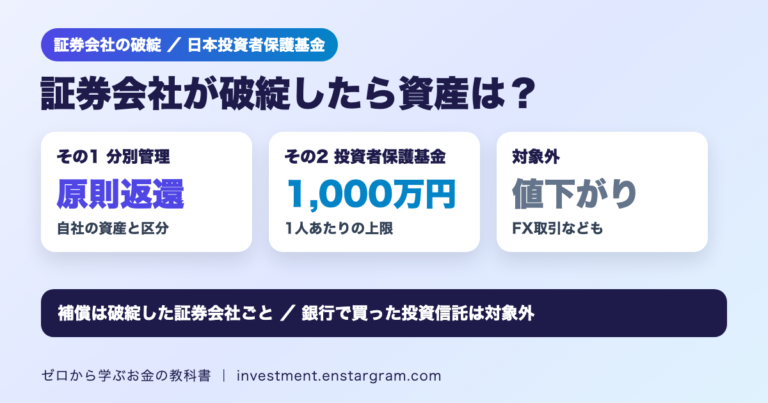
証券会社に預けている株や投資信託は、その証券会社が破綻したらどうなるのでしょうか。銀行の預金保険(ペイオフ)と同じ「1,000万円」という数字が出てきますが、仕組みは異なります。
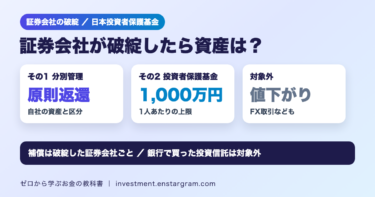
結論:日本投資者保護基金によると、証券会社は預かった資産を自社の資産と区分して管理すること(分別管理)が法律上義務付けられており、分別管理がきちんと行われていれば、証券会社が破綻しても原則として資産は返還されます。分別管理の義務違反で返還されなかった資産は、日本投資者保護基金が破綻した証券会社ごとに1人1,000万円を上限に金銭で補償します。
この記事では、日本投資者保護基金のQ&Aをもとに、2つの保護の仕組み、補償の対象と対象外、補償額の計算例を初心者向けに整理します。
証券会社が破綻したらどうなる?分別管理と投資者保護基金の二重の仕組み
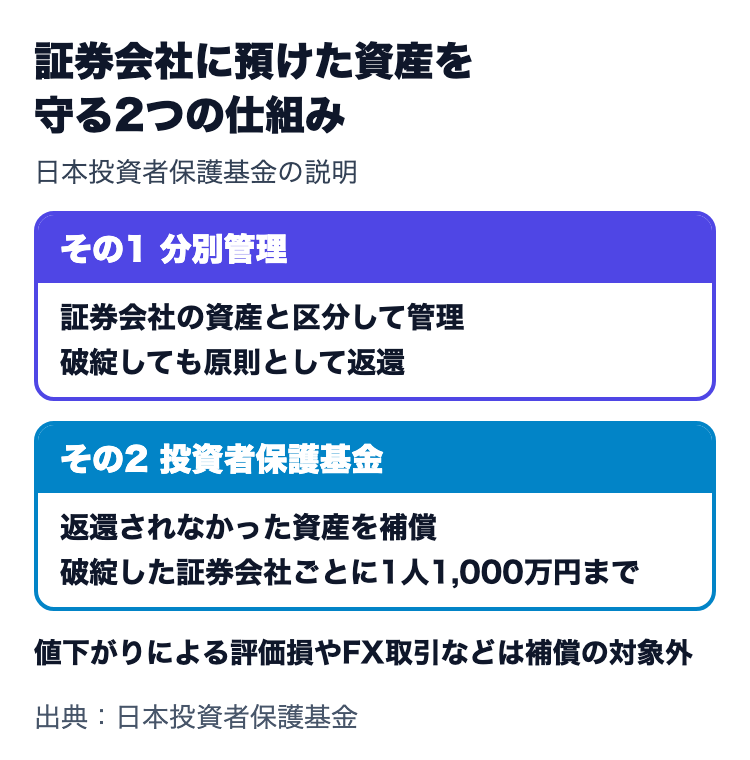
証券会社に預けている資産は、分別管理制度と投資者保護基金制度という2つの制度で保護されています。
| 仕組み | 内容 |
|---|---|
| 分別管理制度 | 証券会社は、預かった金銭や有価証券を自社の資産と区分して管理することが法律上義務付けられています |
| 投資者保護基金制度 | 分別管理の義務違反などで返還されなかった資産を、1人1,000万円を上限に補償します |
日本投資者保護基金は、証券会社に1,000万円以上の資産を預けていた場合でも、分別管理がきちんと行われていれば返還できると説明しています。基金による補償は、資産の返還がうまくいかなかった場合に、はじめて行われるものです。
補償の対象は?株式・債券・投資信託の取引など
補償を受けられるのは、日本投資者保護基金の会員である証券会社のお客さまのうち、金融機関や国、地方公共団体などの「プロの投資家」を除いた一般顧客です。インターネット取引専業の証券会社も、投資者保護基金への加入が法律上義務付けられています。
| 補償の対象となる主な取引 | 補償の対象とならない主な取引 |
|---|---|
| 株式の取引(海外で発行されたものを含む) | 店頭デリバティブ取引 |
| 公社債の取引(海外で発行されたものを含む) | 海外取引所の有価証券市場デリバティブ取引 |
| 投資信託の取引(海外で発行されたものを含む) | 外国為替証拠金取引(FX取引) |
| 株式の信用取引に係る保証金 | 取引所の通貨関連取引 |
この表の左右2列は、それぞれ「対象となる主な取引」と「対象とならない主な取引」を独立して並べた一覧です。同じ行にある取引同士が対応している、または互いに代替関係にあることを示すものではありません。
銀行など証券会社以外の金融機関は日本投資者保護基金の会員ではないため、銀行などで購入した投資信託は補償の対象になりません(銀行などで購入した場合も分別管理は義務付けられています)。
補償されないものは?値下がりや発行者のデフォルトによる損失
日本投資者保護基金が補償するのは、証券会社が破綻した際に、分別管理義務が課されている資産を返還できない場合の損失だけです。
- 有価証券が値下がりして生じた評価損(取得価額と時価の差額)は補償されません。補償するのは、その有価証券の時価相当額です。
- 発行者がデフォルト(債務不履行)を起こし、債券の利金や償還金が支払われない場合も補償されません。
- 証券会社の説明義務違反を原因とする損害など、分別管理制度と関係のない損害も補償の対象ではありません。
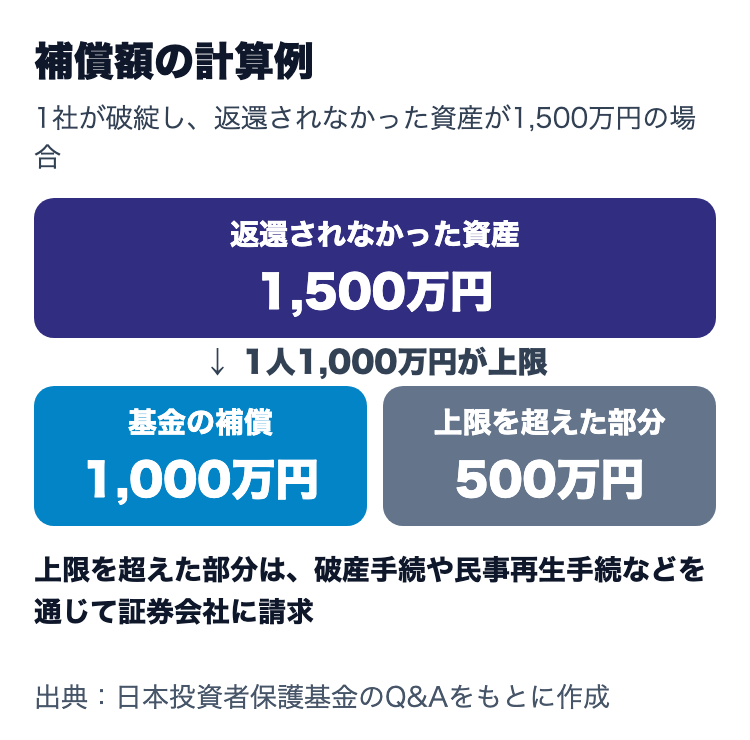
計算例:返還されなかった資産が1,500万円の場合
日本投資者保護基金は、返還を受けられなかった金銭・有価証券について、1人あたり合計1,000万円までを上限に金銭で補償します。上場している有価証券は、基金が補償を行うことを公告した日の最終価格で計算します。
| ケース | 返還されなかった資産 | 基金の補償額 | 補償の上限を超えた部分 |
|---|---|---|---|
| 1社が破綻 | 800万円 | 800万円 | なし |
| 1社が破綻 | 1,500万円 | 1,000万円 | 500万円 |
| 2社が破綻(各社で800万円) | 合計1,600万円 | 各社800万円、合計1,600万円 | なし |
1,500万円の例では、1,500万円−1,000万円=500万円が補償の上限を超えた部分です。この部分について、お客さまは破綻した証券会社の債権者として、破産手続や民事再生手続などを通じて請求できますが、どれだけ返還されるかは証券会社の財産状況により異なります。複数の証券会社が破綻した場合は、破綻した証券会社ごとに1人あたり1,000万円までが上限です。なお、証券会社が買付代金を立て替えている場合など、お客さまが証券会社に債務を負っているときは、その債務の額を補償額の計算の際に差し引きます。
注意点:自分の証券会社と取引の種類を確認
- 会員かどうかを確認:取引している証券会社が会員かどうかは、日本投資者保護基金のウェブサイトの会員一覧で確認しましょう。
- FXや店頭デリバティブは対象外:同じ証券会社で取引していても、FX取引などは補償の対象外です。
- 預金保険とは別の制度:銀行預金の保護とは仕組みが違います。
銀行預金の保護は預金保険(ペイオフ)の記事で、証券会社の選び方はネット証券比較の記事で、FXの基本はFX投資の記事で解説しています。
まとめ:証券会社の破綻に備える2つの仕組み
- 証券会社の資産は、分別管理制度と投資者保護基金制度の2つで保護されています。
- 分別管理がきちんと行われていれば、証券会社が破綻しても原則として資産は返還されます。
- 返還されなかった資産は、破綻した証券会社ごとに1人1,000万円を上限に金銭で補償されます。
- 値下がりによる評価損や発行者のデフォルトによる損失、FX取引などは補償の対象外です。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。個別のケースは、日本投資者保護基金や取引先の証券会社で確認してください。