NISAのつみたて投資枠では、どんな投資信託でも買えるわけではありません。対象になるのは、金融庁に届け出のあった商品に限られます。では、いま何本あり、どんな種類があるのでしょうか。
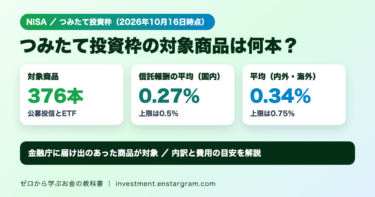
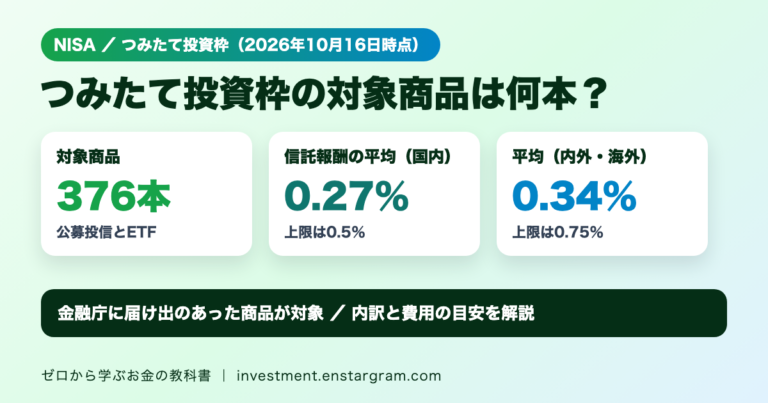
結論:金融庁の資料によると、つみたて投資枠の対象商品は2026年10月16日時点で376本です。信託報酬率の平均は、投資先を国内とする指定インデックス投信で0.27%(法令上の上限0.5%)、投資先を内外・海外とする指定インデックス投信で0.34%(法令上の上限0.75%)です。
この記事では、金融庁が公表している「つみたて投資枠対象商品の概要について」をもとに、376本の内訳、信託報酬の平均と上限、コストの計算例、商品を比べるときの確認ポイントを初心者向けに整理します。
つみたて投資枠の対象商品とは?金融庁に届け出のあった商品
金融庁のNISA特設ウェブサイトには「つみたて投資枠 対象商品届出一覧」が掲載されており、運用会社別と対象資産別の一覧をExcelとPDFで確認できます。一覧の最終更新日は2026年10月16日です。
- つみたて投資枠:金融庁の届出一覧に載っている商品が対象です。
- 成長投資枠:金融庁のページでは、成長投資枠で投資可能な投資信託の一覧は資産運用業協会のホームページで確認するよう案内しています。
金融庁は、つみたて投資枠を「長期の積立・分散投資に適した」枠と説明しています。2027年1月からは、0歳から17歳までの未成年者もNISA口座を開設できるようになりますが、未成年者が利用できるのはつみたて投資枠のみです。
なお、2018年に始まったつみたてNISA(2023年までのNISA)について、金融庁は公募株式投資信託の要件として、次のすべてを満たすことを示していました。
- 販売手数料はゼロ(ノーロード)
- 信託報酬は一定水準以下(例:国内株のインデックス投信の場合0.5%以下)
- 信託契約期間が無期限又は20年以上
- 分配頻度が毎月でない
- ヘッジ目的の場合等を除き、デリバティブ取引による運用を行っていない
現在のつみたて投資枠で個別の商品が対象かどうかは、金融庁の届出一覧で確認するのが確実です。
376本の内訳は?公募投信とETFを投資先で分類
金融庁の「つみたて投資枠対象商品の分類(2026年10月16日時点)」は、公募投信(株式型・資産複合型)とETFを、投資先の地域(国内・内外・海外)で分けています。
| 種類 | 国内 | 内外 | 海外 |
|---|---|---|---|
| 公募投信・株式型 | 67本 | 37本 | 97本 |
| 公募投信・資産複合型 | 6本 | 155本 | 3本 |
| ETF | 5本 | なし | 6本 |
表の数を足し合わせると、次のようになります。
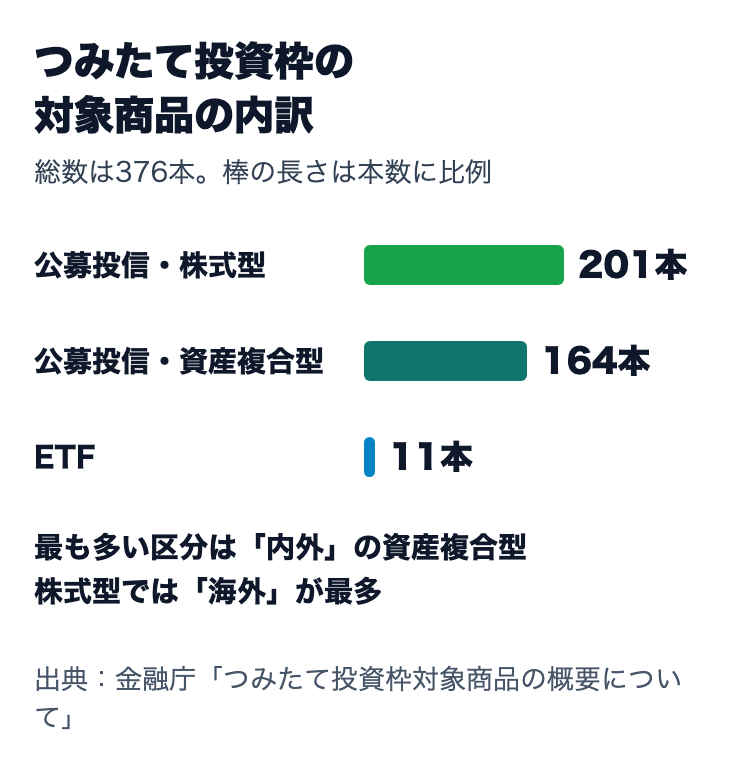
- 公募投信・株式型:67本+37本+97本=201本
- 公募投信・資産複合型:6本+155本+3本=164本
- 公募投信の合計:201本+164本=365本
- ETF:5本+6本=11本
- 総数:365本+11本=376本
本数が最も多いのは「内外」の資産複合型(155本)で、国内と海外の株式や債券などを組み合わせた商品がこの区分に入ります。次に多いのは「海外」の株式型(97本)です。
信託報酬の平均と法令上の上限は?国内0.27%、内外・海外0.34%
信託報酬は、投資信託を持っている間にかかり続ける費用です。金融庁の「つみたて投資枠対象商品の信託報酬率の分布(2026年10月16日時点)」では、指定インデックス投信を投資先で2つに分けて、平均と法令上の上限を示しています。
| 区分 | 信託報酬率の平均 | 法令上の上限 |
|---|---|---|
| 投資先を国内とする指定インデックス投信 | 0.27% | 0.5% |
| 投資先を内外・海外とする指定インデックス投信 | 0.34% | 0.75% |
法令上の上限は、投資先を内外・海外とする商品のほうが、投資先を国内とする商品より高く設定されています。ただし、平均はどちらも上限を大きく下回っています。
計算例:100万円を1年間持つと信託報酬はいくら?
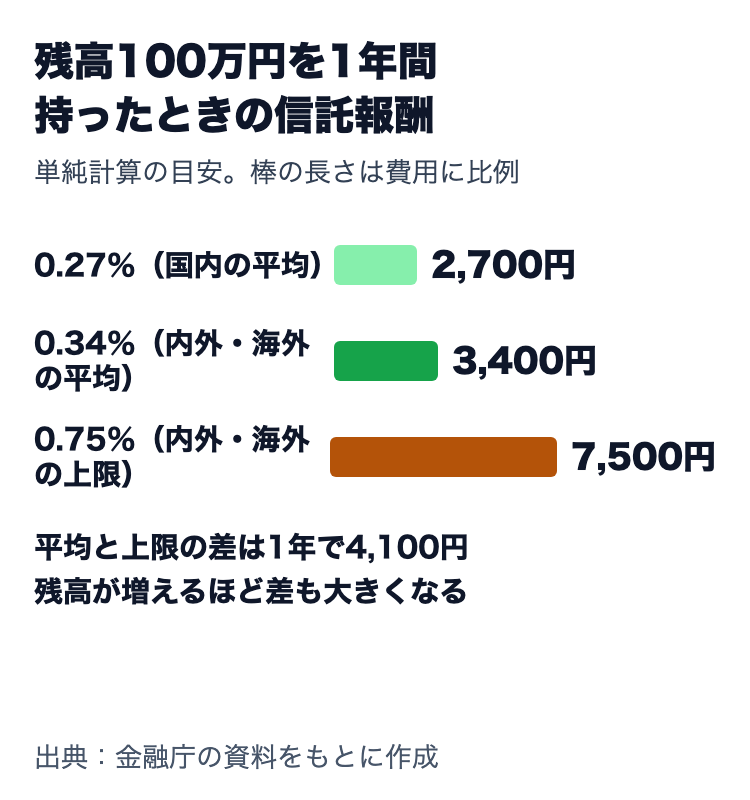
信託報酬率の違いが費用にどう表れるかを、残高100万円を1年間持ち続けた場合で単純計算します(実際には日々の純資産から差し引かれ、基準価額の変動によって金額は変わります)。
| 信託報酬率 | 計算式 | 1年間の費用の目安 |
|---|---|---|
| 0.27%(国内の平均) | 100万円×0.27% | 2,700円 |
| 0.34%(内外・海外の平均) | 100万円×0.34% | 3,400円 |
| 0.75%(内外・海外の上限) | 100万円×0.75% | 7,500円 |
平均の0.34%と上限の0.75%では、同じ100万円でも1年間の費用の目安に7,500円−3,400円=4,100円の差が出ます。積立を続けて残高が大きくなるほど、この差も大きくなります。
商品を比べるときの確認ポイント
つみたて投資枠の対象商品は、届出一覧に載っていることが前提です。そのうえで、次の点を比べると、自分に合う商品を絞り込みやすくなります。
- 投資先の地域:国内・内外・海外のどこに投資するかで、値動きの要因や為替の影響が変わります。
- 株式型か資産複合型か:株式だけに投資するか、債券なども組み合わせるかで、値動きの大きさが異なります。
- 連動をめざす指数:同じ海外株式型でも、全世界の株式か米国の株式かなどで中身が違います。
- 信託報酬率:上の計算例のように、長く持つほど費用の差が積み重なります。
全世界株式(オルカン)とS&P500の違いはNISA投信ランキングの記事、つみたて投資枠と成長投資枠の使い分けは2つの枠の違いの記事、信託報酬以外の費用は投資信託の隠れコストの記事で解説しています。
注意点:本数は変わる、元本の保証もない
- 対象商品は更新される:376本は2026年10月16日時点の数です。届出一覧は更新されるため、購入前に最新の一覧を確認しましょう。
- 信託報酬が低くても値下がりはある:信託報酬はコストの目安で、運用成果を約束するものではありません。投資信託は元本が保証されていません。
- 成長投資枠とは対象が違う:成長投資枠で買えない商品の条件は成長投資枠の対象外商品の記事で確認できます。
- 取扱商品は金融機関ごとに確認:実際に買える商品は、利用する金融機関の取扱いを確認しましょう。
まとめ:つみたて投資枠の対象は376本、信託報酬は平均と上限で比べる
- つみたて投資枠の対象商品は、金融庁に届け出のあった商品で、2026年10月16日時点で376本です。
- 内訳は公募投信365本(株式型201本、資産複合型164本)とETF11本です。
- 信託報酬率の平均は、国内の指定インデックス投信で0.27%(上限0.5%)、内外・海外で0.34%(上限0.75%)です。
- 残高100万円なら、信託報酬率0.34%で1年3,400円、0.75%で1年7,500円が費用の目安です。
- 購入前に、金融庁の最新の届出一覧と、商品の投資先・指数・信託報酬を確認しましょう。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。投資にはリスクがあり、元本は保証されません。最終的な判断はご自身で行ってください。