「年末調整で配られた『基礎控除申告書』、今年は何を書けばいい?」「基礎控除が変わったと聞いたけど、自分はいくら?」。令和8年分の年末調整では、所得税の基礎控除の引上げなどが反映されます。勤務先に出す申告書の書き方も、合計所得金額に応じた新しい控除額で記入する必要があります。
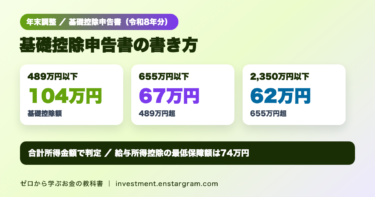
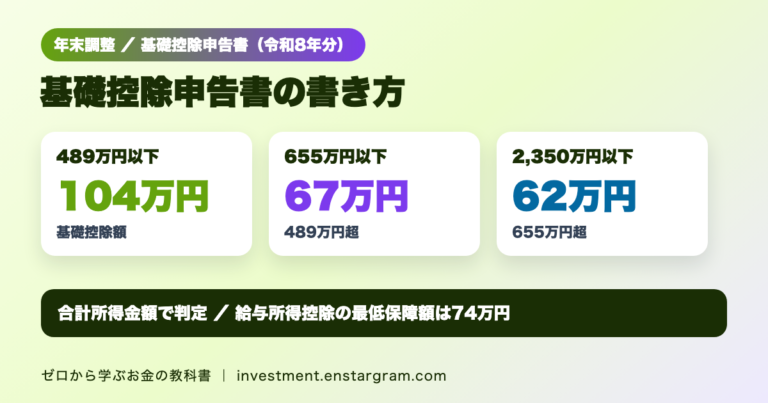
結論:国税庁によると、令和8年分の基礎控除は、合計所得金額489万円以下なら104万円、489万円超655万円以下なら67万円、655万円超2,350万円以下なら62万円です。申告書は令和8年12月1日以後に行う年末調整で使い、令和8年の最後の給与を受け取る日の前日までに勤務先へ提出します。本人の合計所得金額が1,000万円以下で、配偶者の合計所得金額が133万円以下なら、基礎控除申告書と配偶者控除等申告書を順に記入します。
この記事では、国税庁の様式・記載例・Q&Aをもとに、申告書の4つの欄の役割、基礎控除の早見表と計算例、配偶者控除等の欄の書き方、注意点を整理します。
基礎控除申告書とは?1枚に4つの申告書
正式な名前は「令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」です。1枚の用紙に次の4つの欄があります。
| 欄 | 記入する人 |
|---|---|
| 基礎控除申告書 | 年末調整で基礎控除を受ける人(合計所得金額2,500万円以下) |
| 配偶者控除等申告書 | 本人の合計所得金額1,000万円以下で、配偶者の合計所得金額が133万円以下の人 |
| 特定親族特別控除申告書 | 特定親族特別控除を受ける人 |
| 所得金額調整控除申告書 | 給与の収入金額が850万円を超え、要件に当てはまる人 |
提出先は勤務先(2か所以上から給与を受け取る場合は、扶養控除等申告書を出した主たる給与の支払者)です。年末調整の対象となる給与の収入金額が2,000万円を超える人は、年末調整が行われません。
令和8年分の基礎控除の早見表
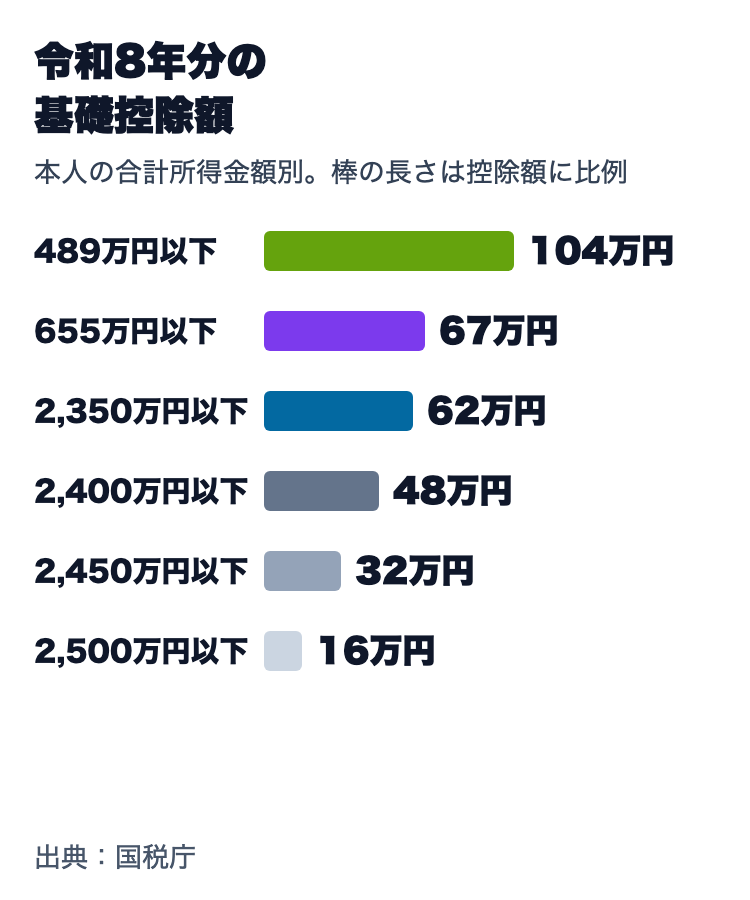
| 本人の合計所得金額 | 基礎控除額(令和8年分) |
|---|---|
| 489万円以下 | 104万円 |
| 489万円超655万円以下 | 67万円 |
| 655万円超2,350万円以下 | 62万円 |
| 2,350万円超2,400万円以下 | 48万円 |
| 2,400万円超2,450万円以下 | 32万円 |
| 2,450万円超2,500万円以下 | 16万円 |
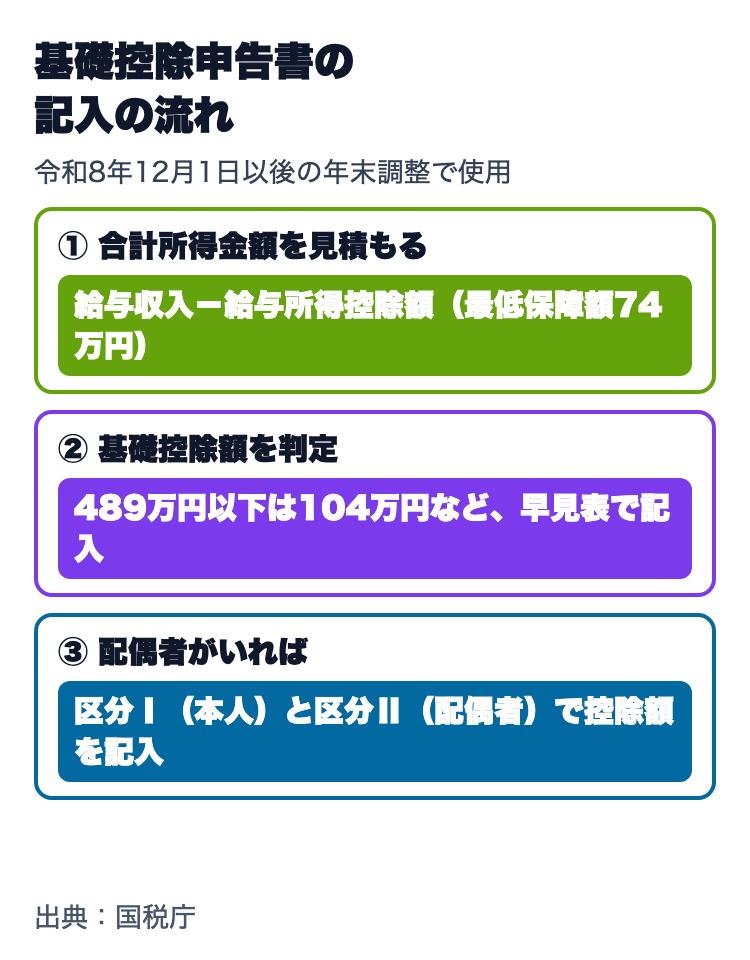
国税庁のタックスアンサーによると、令和8年分の基礎控除の規定は令和8年12月1日に施行されます。国税庁のQ&Aは、基礎控除申告書に、合計所得金額に応じた改正後の基礎控除額を正しく記載する必要があるとしています。
計算例:給与収入から基礎控除額を求める
基礎控除申告書では、まず「あなたの本年中の合計所得金額の見積額」を計算します。給与だけの人は、給与の収入金額から給与所得控除額を差し引いた給与所得の金額が合計所得金額になります(所得金額調整控除などがある場合は控除後の金額)。令和8年分は、給与所得控除の最低保障額が65万円から74万円に引き上げられました。
| 給与収入(給与だけの場合) | 給与所得(合計所得金額) | 基礎控除額 |
|---|---|---|
| 200万円 | 200万円−74万円=126万円 | 104万円 |
| 700万円 | 700万円−(700万円×10%+110万円)=520万円 | 67万円 |
| 1,000万円 | 1,000万円−195万円=805万円 | 62万円 |
給与の収入金額が74万1,000円以上219万1,000円未満なら「収入金額−74万円」、660万円以上なら給与所得控除額の計算式で求めます。それ以外の660万円未満の人は、国税庁の「年末調整等のための給与所得控除後の給与等の金額の表」で給与所得を求めます。給与以外の所得がある人は、その所得も合計します。
配偶者控除等申告書の書き方
配偶者控除等申告書では、本人の合計所得金額で「区分Ⅰ」(900万円以下はA、900万円超950万円以下はB、950万円超1,000万円以下はC)を判定し、配偶者の合計所得金額の見積額で「区分Ⅱ」を判定して控除額を記入します。
| 配偶者の合計所得金額 | 本人がAの場合の控除額 |
|---|---|
| 62万円以下で年齢70歳以上(昭32.1.1以前生) | 48万円(配偶者控除) |
| 62万円以下で年齢70歳未満 | 38万円(配偶者控除) |
| 62万円超95万円以下 | 38万円(配偶者特別控除) |
| 95万円超133万円以下 | 36万円〜3万円(配偶者特別控除、所得が増えるほど少なくなる) |
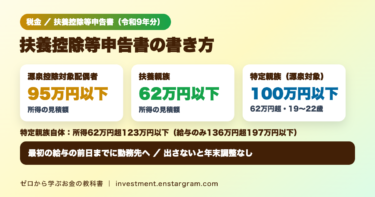
配偶者が給与だけの場合、合計所得金額62万円は給与収入136万円以下にあたります(136万円−74万円=62万円)。同様に、95万円は給与収入169万円(169万円−74万円=95万円)にあたります。配偶者に給与所得がある場合は、改正後の給与所得控除額を適用して合計所得金額を計算します。
特定親族(平16.1.2生〜平20.1.1生の親族)がいる人は、特定親族の合計所得金額が62万円超85万円以下なら63万円など、所得に応じた特定親族特別控除額を記入します。詳しくは特定親族特別控除の記事で解説しています。
提出前に確認したい注意点
- 改正後の金額で書く:基礎控除、配偶者(特別)控除、特定親族特別控除は、改正後の金額で記入します。年末調整ソフトを使うと控除額が自動計算されます。
- 新たに扶養の対象になった家族:扶養親族等の所得要件の改正で新たに対象になった家族がいる場合は、扶養控除等申告書の「異動月日及び事由」欄に「令和8年12月1日 改正」などと記入して提出します。
- 12月1日より前の提出:国税庁のQ&Aは、改正を反映した年末調整関係書類を12月1日より前から提出しても差し支えないとしています。
- ひとり親控除:ひとり親控除の38万円への引上げは令和9年分以後の所得税に適用されるため、令和8年分の年末調整には影響しません。
年末調整全体の変更点は年末調整の変更点の記事、同じ時期に出す保険料控除申告書は保険料控除申告書の記事、来年分の扶養控除等申告書は扶養控除等申告書の記事で解説しています。
よくある疑問
Q. 12月1日より前に提出してもいい?
A. 国税庁のQ&Aによると、12月1日からの改正を反映した年末調整関係書類を、同日前から提出しても差し支えありません。勤務先の指示に従って提出しましょう。
Q. 配偶者の所得が133万円を超えるときは?
A. 様式の注意事項によると、本人の合計所得金額が1,000万円以下で配偶者の合計所得金額が133万円以下の場合以外は、本人の合計所得金額が2,500万円以下なら「基礎控除申告書」のみ記載します。配偶者控除等申告書を記載する必要はありません。
Q. 計算が不安なときは?
A. 国税庁の年末調整控除申告書作成用ソフトウェア(年調ソフト)で作成すると、控除額が自動計算されます。勤務先が対応しているか確認しましょう。
まとめ:合計所得金額を見積もり、改正後の控除額を記入
- 令和8年分の基礎控除は、合計所得金額489万円以下で104万円、489万円超655万円以下で67万円、655万円超2,350万円以下で62万円です。
- 給与だけの人は、給与収入から給与所得控除額を差し引いて合計所得金額を見積もります。最低保障額は74万円です。
- 本人の合計所得金額1,000万円以下・配偶者133万円以下なら、配偶者控除等申告書も記入します。
- 令和8年の最後の給与を受け取る日の前日までに、勤務先へ提出します。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。記入内容に迷ったときは、勤務先の担当者や税務署に確認してください。