病院代や薬代がかさんだ年は、確定申告で「医療費控除」を受けられる場合があります。ドラッグストアで買った市販薬が中心なら、「セルフメディケーション税制」という特例を選べることもあります。
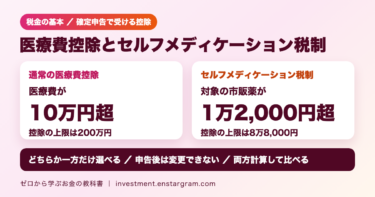
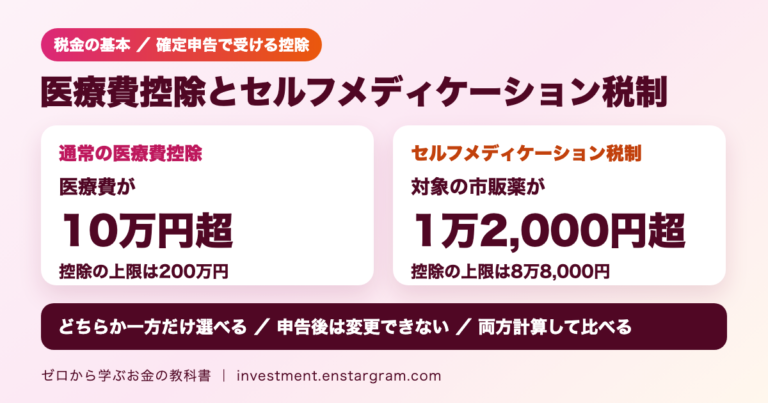
結論:通常の医療費控除は「支払った医療費から10万円(所得が少ない人は総所得金額等の5%)を引いた額」、セルフメディケーション税制は「対象の市販薬の購入額から1万2,000円を引いた額(上限8万8,000円)」が控除額です。どちらか一方しか選べず、申告後に変更できないため、両方を計算して控除額が大きいほうを選ぶのが基本です。
この記事では、国税庁のタックスアンサーをもとに、2つの制度の違い、計算例、対象になる費用とならない費用、申告の手順を初心者向けに整理します。
- 1 医療費控除とセルフメディケーション税制の違いは?10万円超と1万2,000円超
- 2 通常の医療費控除の計算方法は?(医療費−保険金など)−10万円、上限200万円
- 3 セルフメディケーション税制の計算方法は?(対象医薬品の購入額)−1万2,000円、上限8万8,000円
- 4 セルフメディケーション税制が使える人の条件は?健康診断や予防接種などの「一定の取組」
- 5 どっちを選ぶ?両方計算して控除額が大きいほう、選んだ後は変更できない
- 6 税金はいくら戻る?控除額×所得税率が目安(税率10%なら5万円で5,000円)
- 7 医療費控除の対象になる費用・ならない費用
- 8 申告の手順:会社員も確定申告が必要、明細書と医療費通知を活用
- 9 2027年からのセルフメディケーション税制はどうなる?
- 10 まとめ:医療費控除は10万円超、セルフメディケーション税制は1万2,000円超
- 11 参考資料
医療費控除とセルフメディケーション税制の違いは?10万円超と1万2,000円超
まずは2つの制度を並べて比べます。
| 項目 | 通常の医療費控除 | セルフメディケーション税制 |
|---|---|---|
| 対象になる支出 | 診療・治療の費用、治療のための医薬品、通院費など | スイッチOTC医薬品などの対象医薬品の購入費 |
| 差し引く金額 | 10万円(総所得金額等が200万円未満なら総所得金額等の5%) | 1万2,000円 |
| 控除額の上限 | 200万円 | 8万8,000円 |
| 条件 | 自分や生計を一にする家族のために支払ったこと | 申告する人が健康診断や予防接種などの「一定の取組」を行っていること |
| 手続き | 確定申告書に「医療費控除の明細書」を添付 | 確定申告書に「セルフメディケーション税制の明細書」を添付 |
どちらも、保険金などで補てんされる部分は差し引いて計算します。また、どちらも所得から差し引く「所得控除」なので、税金がそのまま控除額の分だけ減るわけではありません(下の計算例で説明します)。
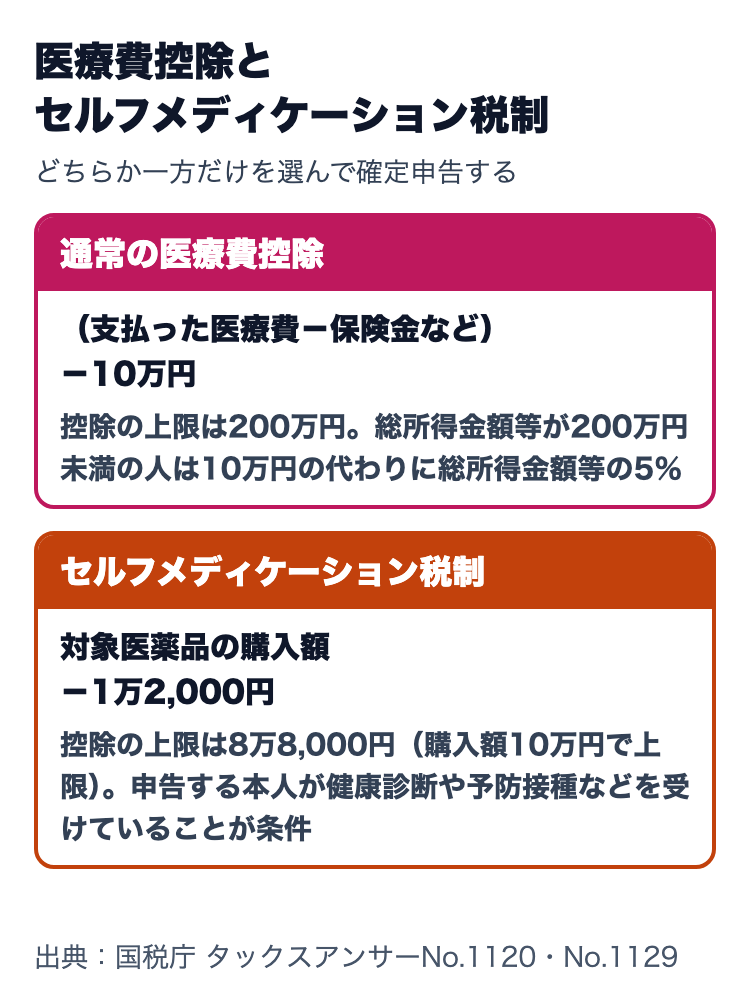
通常の医療費控除の計算方法は?(医療費−保険金など)−10万円、上限200万円
国税庁によると、医療費控除の金額は次の式で計算します(最高で200万円)。
(実際に支払った医療費の合計額−保険金などで補てんされる金額)−10万円
その年の総所得金額等が200万円未満の人は、10万円の代わりに「総所得金額等の5%」を差し引きます。保険金などで補てんされる金額には、生命保険の入院費給付金や、健康保険の高額療養費・出産育児一時金などがあります。
| 例 | 条件 | 控除額 |
|---|---|---|
| 例1 | 医療費15万円、補てんなし | 15万円−10万円=5万円 |
| 例2 | 医療費30万円、入院給付金10万円 | (30万円−10万円)−10万円=10万円 |
| 例3 | 医療費10万円、総所得金額等150万円 | 10万円−7万5,000円(150万円×5%)=2万5,000円 |
| 例4 | 医療費8万円、総所得金額等200万円以上 | 10万円以下なので0円 |
対象になるのは、その年の1月1日から12月31日までに実際に支払った医療費です。未払いの医療費は、実際に支払った年の対象になります。
セルフメディケーション税制の計算方法は?(対象医薬品の購入額)−1万2,000円、上限8万8,000円
セルフメディケーション税制の控除額は、対象医薬品の購入費の合計(保険金などで補てんされる部分を除く)から1万2,000円を差し引いた金額で、最高8万8,000円です。つまり、購入額が10万円に達すると上限に届きます。
たとえば、1年間に対象医薬品を3万円買った場合は、3万円−1万2,000円=1万8,000円が控除額です。
対象になるのは、医師が処方する医薬品からドラッグストアで買える市販薬に転用された「スイッチOTC医薬品」などです。対象商品は、購入時の領収書(レシート)に対象商品である旨が表示されます。国税庁によると、令和8年4月1日現在、スイッチOTC医薬品は100成分、それ以外の対象成分は42成分が定められています。具体的な品目は、厚生労働省の対象品目一覧(令和8年10月1日時点のものが掲載)で確認できます。
セルフメディケーション税制が使える人の条件は?健康診断や予防接種などの「一定の取組」
セルフメディケーション税制を使うには、申告する本人が、その年に健康の保持増進や病気の予防のための「一定の取組」を行っている必要があります。国税庁が挙げる取組は次の6つです。
- 保険者(健康保険組合、市区町村国保など)が実施する健康診査(人間ドック、各種健(検)診など)
- 市区町村が健康増進事業として行う健康診査
- 予防接種(定期予防接種、インフルエンザワクチンの予防接種)
- 勤務先で実施する定期健康診断(事業主健診)
- 特定健康診査(いわゆるメタボ健診)、特定保健指導
- 市区町村が健康増進事業として実施するがん検診
取組を行う必要があるのは申告する人だけで、一緒に暮らす家族が取組を行っている必要はありません。なお、人間ドックなど取組そのものの費用は、セルフメディケーション税制の対象になりません。取組を行ったことを示す書類は確定申告書への添付は不要ですが、5年間は税務署から提示や提出を求められる場合があります。
どっちを選ぶ?両方計算して控除額が大きいほう、選んだ後は変更できない
2つの制度は選択制で、セルフメディケーション税制を選ぶと、通常の医療費控除はあわせて受けられません。ほかの医療費が10万円を超えていても同じです。さらに、どちらかを選んで申告した後に、更正の請求や修正申告で選択を変えることはできません。
| ケース | 通常の医療費控除 | セルフメディケーション税制 | 有利なほう |
|---|---|---|---|
| 病院代など15万円(対象医薬品3万円を含む) | 15万円−10万円=5万円 | 3万円−1万2,000円=1万8,000円 | 通常の医療費控除 |
| 病院代など8万円(対象医薬品3万円を含む) | 10万円以下なので0円 | 1万8,000円 | セルフメディケーション税制 |
通常の医療費控除の対象になる医薬品は、治療や療養に必要なものです。対象医薬品も治療のために買ったものであれば、通常の医療費控除の計算に含めて比べます。迷ったときは、国税庁の確定申告書等作成コーナーで両方の金額を入力して確かめるのが確実です。
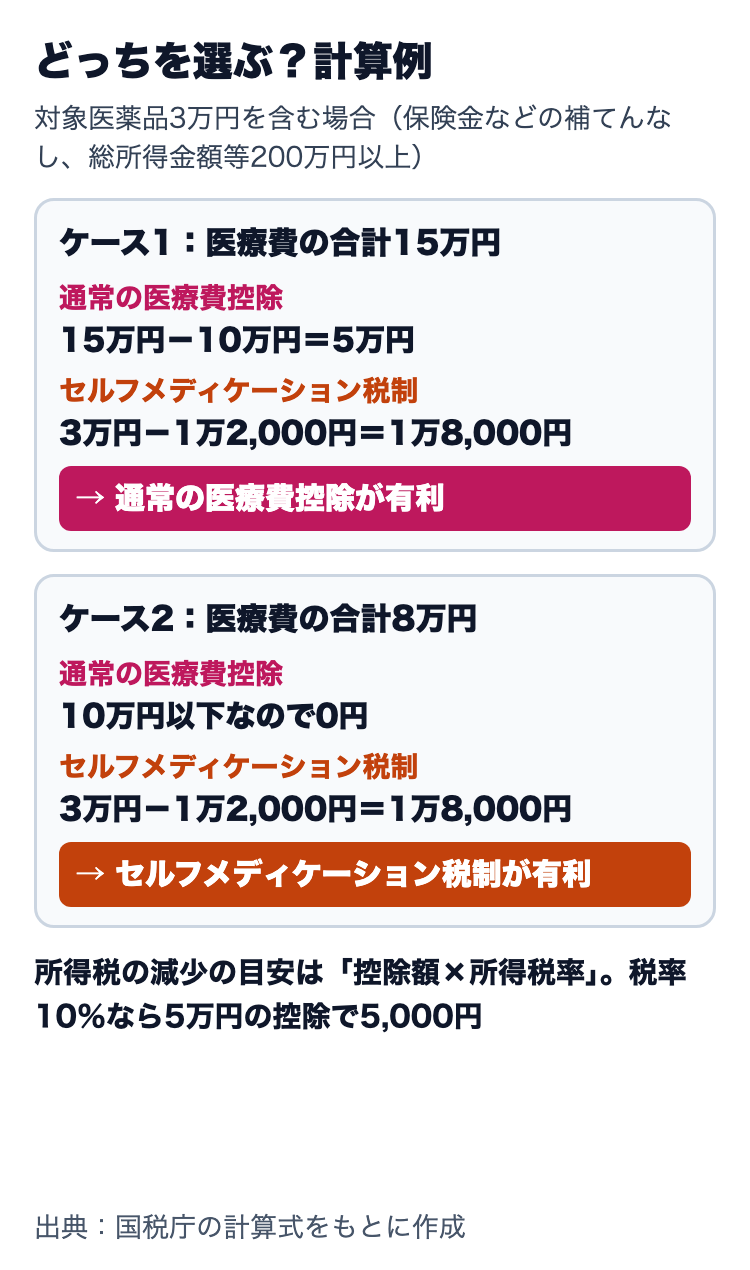
税金はいくら戻る?控除額×所得税率が目安(税率10%なら5万円で5,000円)
医療費控除は所得から差し引く控除なので、所得税が減る金額の目安は「控除額×所得税率」です。所得税の税率は5%から45%の7段階で、課税される所得金額が195万円から329万9,000円までの人は10%です。
- 例1(控除額5万円)で税率10%の場合:5万円×10%=5,000円
- セルフメディケーション税制(控除額1万8,000円)で税率10%の場合:1万8,000円×10%=1,800円
実際の申告では、所得税とあわせて復興特別所得税(原則として基準所得税額の2.1%)も計算します。住民税への影響は、お住まいの市区町村の案内で確認してください。
医療費控除の対象になる費用・ならない費用
通常の医療費控除の対象かどうかは、国税庁の「医療費控除の対象となる医療費」で確認できます。迷いやすい例をまとめます。
| 費用 | 扱い |
|---|---|
| 風邪をひいたときの風邪薬 | 対象 |
| 病気の予防や健康増進のためのビタミン剤など | 対象外 |
| 診療を受けるための通院費(電車・バス) | 対象 |
| タクシー代 | 公共交通機関が利用できない場合を除き対象外 |
| 自家用車で通院したときのガソリン代・駐車場代 | 対象外 |
| 健康診断の費用 | 原則として対象外 |
申告の手順:会社員も確定申告が必要、明細書と医療費通知を活用
医療費控除やセルフメディケーション税制は、確定申告書を提出して受けます。手順は次のとおりです。
- 1年分(1月1日〜12月31日)の領収書や、健康保険の医療費通知を集める
- 「医療費控除の明細書」または「セルフメディケーション税制の明細書」を作る
- 確定申告書に明細書を添付して提出する
医療費通知を添付すると、明細書の記載を簡略化できます。領収書は、確定申告期限から5年間、税務署から提示や提出を求められる場合があるので保管しておきましょう。
年末調整の変更点は2026年の年末調整の記事で、確定申告と関係するふるさと納税の手続きはふるさと納税のワンストップ特例の記事で解説しています。株の損失の繰越など、ほかの理由で確定申告をする人は株の損失の繰越控除の記事も参考にしてください。
2027年からのセルフメディケーション税制はどうなる?
現在の制度では、セルフメディケーション税制の対象は令和4年1月1日から令和8年12月31日までに購入した対象医薬品です。厚生労働省は、令和9年1月1日施行時点の租税特別措置法の条文を公表しています。それによると、控除の計算(1万2,000円を超える部分、上限8万8,000円)は同じで、次のように整理されています。
- スイッチOTC医薬品などは、期限の定めなく対象(平成29年1月1日以後の期間)
- それ以外の対象医薬品は、令和13年12月31日までの期間が対象
- 一定の体外診断用医薬品(OTC検査薬)が対象に加わる
令和9年分以後の具体的な対象品目は、厚生労働省の一覧で確認してください。
まとめ:医療費控除は10万円超、セルフメディケーション税制は1万2,000円超
- 通常の医療費控除は「(医療費−保険金など)−10万円」で、上限は200万円です(総所得金額等200万円未満なら5%)
- セルフメディケーション税制は「対象医薬品の購入額−1万2,000円」で、上限は8万8,000円です
- 2つは選択制で併用できず、申告後に変更もできないため、両方を計算して比べましょう
- セルフメディケーション税制は、申告する本人が健康診断や予防接種などを受けていることが条件です
- 会社員でも、控除を受けるには確定申告が必要です
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。個別のケースは、国税庁のタックスアンサーや税務署で確認してください。