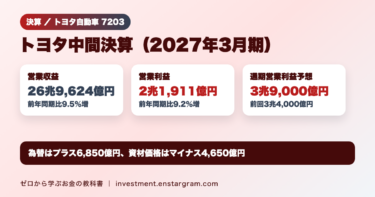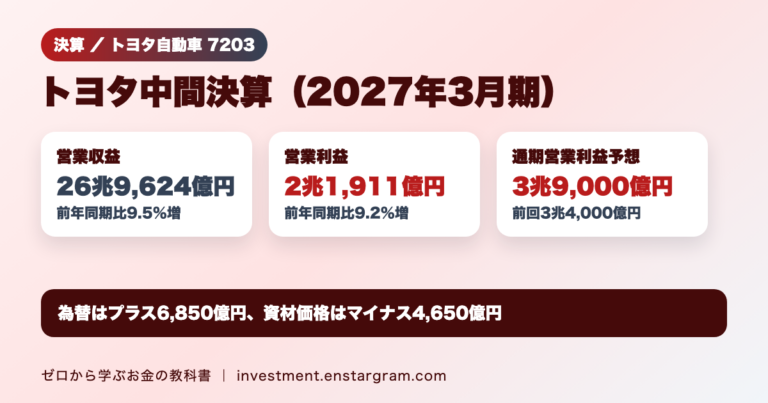
トヨタ自動車が2026年11月5日に発表した2027年3月期の中間決算(2026年4月〜9月)は、前年同期より増収増益でした。通期の営業利益予想も引き上げられましたが、数字の中身を見ると、為替の追い風と資材価格の上昇が同時に起きています。
結論:中間期の営業収益は26兆9,624億円(前年同期比9.5%増)、営業利益は2兆1,911億円(同9.2%増)でした。通期の営業利益予想は前回の3兆4,000億円から3兆9,000億円に5,000億円上方修正。一方で、営業収益の予想は5,000億円の下方修正です。この記事では、トヨタの決算短信と決算説明資料をもとに、増益の要因と見通しの読み方を整理します。
2027年3月期中間決算の結果
トヨタの2027年3月期 第2四半期(中間期)決算短信の連結業績は次のとおりです。国際会計基準(IFRS)での開示です。
| 項目 | 2026年3月期中間期 | 2027年3月期中間期 | 増減率 |
|---|---|---|---|
| 営業収益 | 24兆6,307億円 | 26兆9,624億円 | 9.5%増 |
| 営業利益 | 2兆56億円 | 2兆1,911億円 | 9.2%増 |
| 税引前中間利益 | 2兆4,781億円 | 2兆9,544億円 | 19.2%増 |
| 親会社の所有者に帰属する中間利益 | 1兆7,734億円 | 2兆2,364億円 | 26.1%増 |
1株当たりの中間利益(基本的)は185.97円で、前年同期の136.07円から増えました。営業利益率は前年同期と同じ8.1%です。決算短信の見方は決算短信の記事で解説しています。
販売台数は微減、電動車の比率は55.6%
連結販売台数は475万8千台で、前年同期の478万3千台から2万5千台減りました。トヨタは、日野自動車が連結から外れた影響と説明しており、日野の影響を除くと2万6千台の増加です。トヨタ・レクサスの販売台数は505万9千台(前年同期比96.0%)で、中国の需要減退と中東情勢の影響を挙げています。電動車の比率は55.6%でした。
増益の要因は為替、資材価格の上昇が重荷
営業利益は前年同期から1,854億円増えました。決算説明資料の増減要因を見ると、最も大きいプラスは為替です。
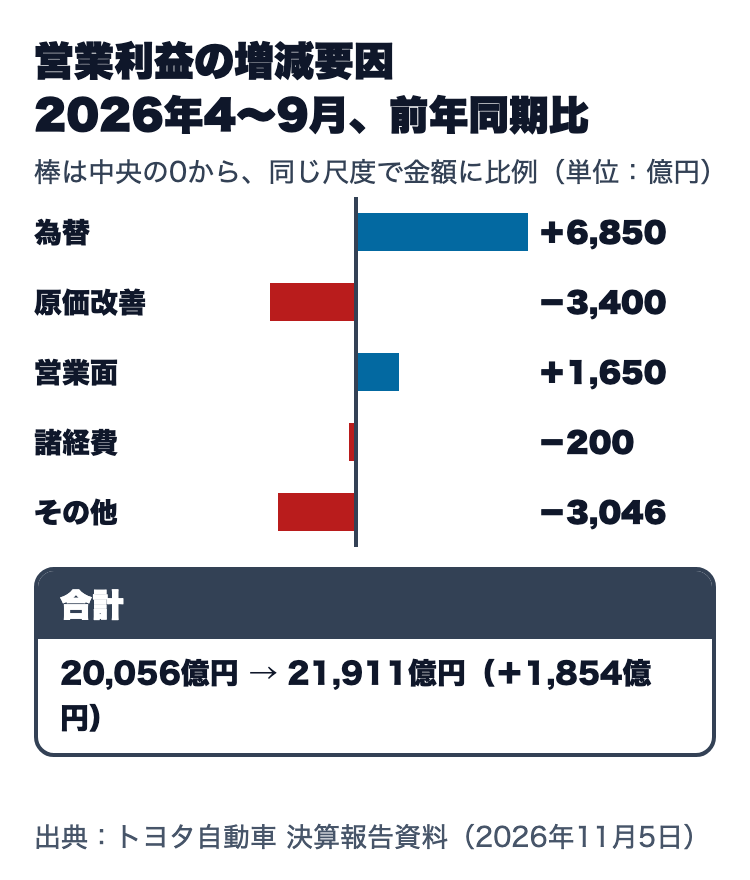
図の「原価改善」は、トヨタの資料の「原価改善の努力」(資材価格の上昇と原価改善の合計)です。
- 為替変動の影響:6,850億円のプラス。期中平均レートは1ドル159円、1ユーロ184円で、前年同期の146円・168円より円安でした。
- 原価改善の努力:3,400億円のマイナス。このうち資材価格が4,650億円のマイナス(中東の影響1,250億円を含む)で、原価改善の1,250億円を上回りました。
- 営業面の努力:1,650億円のプラス。
- 諸経費の増減・低減努力:200億円のマイナス。
- その他:3,046億円のマイナス。未実現損益の調整2,363億円のマイナスなどです。
資料には「為替・スワップ等の影響除き」で1,950億円のマイナスと記載されています。つまり、為替などの影響を除くと、営業利益は前年同期より減った計算です。増益の見出しだけでなく、この内訳まで確認しておきたいところです。
北米は赤字から黒字へ
所在地別の営業利益(金利スワップ取引などの評価損益を除く)では、日本が1兆2,572億円で前年同期より1,387億円増えました。北米は前年同期の1,341億円の赤字から1,320億円の黒字に転換しています。トヨタは、関税影響の軽減や価格改定などを理由に挙げています。
通期予想は営業利益を3兆9,000億円に上方修正
2027年3月期の連結業績予想は、次のように修正されました。
| 項目 | 前回予想 | 今回予想 | 前期実績 |
|---|---|---|---|
| 営業収益 | 54兆円 | 53兆5,000億円 | 50兆6,849億円 |
| 営業利益 | 3兆4,000億円 | 3兆9,000億円 | 3兆7,662億円 |
| 税引前利益 | 4兆5,700億円 | 4兆9,600億円 | 5兆1,529億円 |
| 親会社の所有者に帰属する当期利益 | 3兆2,500億円 | 3兆5,700億円 | 3兆8,480億円 |
今回の予想は、営業利益で前期比3.6%増、親会社の所有者に帰属する当期利益で前期比7.2%減です。上方修正後も、最終的な利益は前期を下回る見通しである点に注意が必要です。為替の前提は1ドル157円、1ユーロ182円で、前回の160円・181円からドルは円高方向に見直されています。
連結販売台数の見通しは970万台で据え置きました。トヨタ・レクサスの販売台数は1,050万台から1,030万台へ引き下げており、中国市場の減速などを反映したと説明しています。なお、予想は発表時点の前提に基づくもので、為替や関税、資材価格などによって変わる可能性があります。
配当は年間100円予想、自社株買いの枠は1.3兆円に
- 配当:中間配当は1株50円で、前期より5円の増配です。年間配当予想は100円(前期95円)で据え置きました。
- 自社株買い:取得枠を3,000億円増額し、今期の上限を1.3兆円としました。
- 自社株の消却:10億株を追加し、今期の累計は12億株です。
決算説明では、今期の総還元性向は69.4%になる見込みと説明されています。自社株買いが1株当たりの指標に与える影響は自社株買いの記事、配当の水準を見る指標は配当性向の記事が参考になります。
よくある疑問
Q. 上方修正なのに、営業収益の予想が下がったのはなぜですか?
A. トヨタの決算資料には、営業収益の予想を5,000億円引き下げた理由の説明は見当たりません。本記事では推測しません。今回は営業収益が5,000億円の下方修正、営業利益が5,000億円の上方修正でした。トヨタは利益の修正について、関税負担の軽減やバリューチェーン収益の拡大などを挙げています。
Q. 営業利益が増えたのに、通期の当期利益が前期より減るのですか?
A. 今回の予想では、営業利益は前期を上回る一方、税引前利益と当期利益は前期を下回ります。営業外損益の予想が1兆600億円で、前期実績の1兆3,867億円より小さいことが一因です。
Q. 為替が円高に動くとどうなりますか?
A. 中間期は為替が6,850億円のプラス要因でした。前提より円高に進めば、この押し上げが小さくなる可能性があります。ただし、実際の業績は販売台数や資材価格など多くの要因で決まるため、為替だけでは判断できません。
まとめ:増益の中身は為替の追い風、最終利益は減益予想
トヨタの2027年3月期中間決算は、営業収益26兆9,624億円(9.5%増)、営業利益2兆1,911億円(9.2%増)でした。通期の営業利益予想は3兆9,000億円に上方修正された一方、当期利益は3兆5,700億円で前期比7.2%減の見通しです。為替などの影響を除くと中間期の営業利益は減っている点、資材価格の上昇が続いている点もあわせて確認しましょう。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。数値はトヨタ自動車の公表資料(2026年11月5日時点)に基づいています。