株や投資信託を売って損失が出たとき、確定申告をすると、その損失をほかの利益や配当と相殺したり、翌年以後に繰り越したりできる制度があります。国税庁によると、上場株式等の譲渡損失は確定申告により配当所得などと損益通算でき、控除しきれない損失は翌年以後3年間にわたり繰越控除できます。
この記事では、国税庁のタックスアンサー(令和8年4月1日現在の法令等)をもとに、損益通算と繰越控除の仕組み、対象にならない損失、必要な手続き、特定口座との関係を初心者向けに整理します。
損益通算とは?損失と配当を相殺できる仕組み
国税庁は、上場株式等を金融商品取引業者等(証券会社など)を通じて売ったことなどで生じた損失は、確定申告により、その年の上場株式等の利子所得や配当所得と損益通算できると説明しています。
ただし、配当所得と損益通算できるのは、上場株式等の配当について申告分離課税を選んだものに限られます。
控除しきれない損失は翌年以後3年間繰り越せる
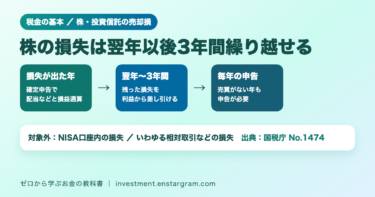
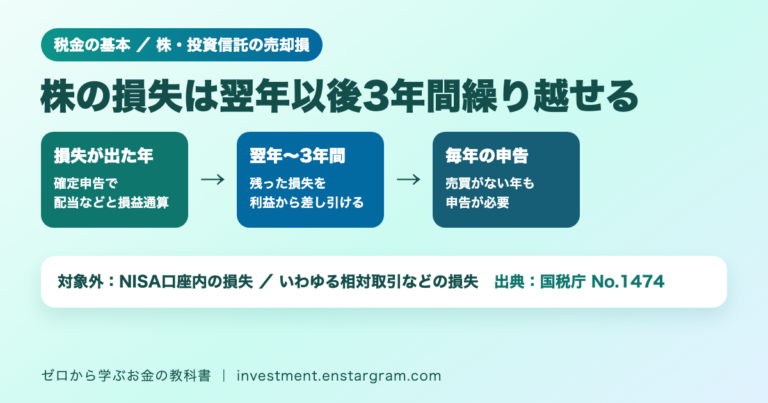
損益通算をしてもなお控除しきれない損失は、その年の翌年以後3年間にわたって繰り越すことができます。繰り越した損失は、確定申告により、翌年以後の上場株式等の譲渡所得や配当所得などから差し引けます。
たとえば、ある年に株の売却で損失が出て、その年の利益や配当では相殺しきれなかった場合、残った損失を翌年以後の利益と相殺できるということです。
繰越控除の対象にならない損失
国税庁は、次の損失は対象にならない、または差し引けないとしています。
- 繰り越した上場株式等の損失は、一般株式等(非上場株式など)の譲渡所得から差し引くことはできません。
- 上場株式等の譲渡であっても、いわゆる相対取引などにより生じた損失は、損益通算と繰越控除ができません。
- NISA(非課税口座)とジュニアNISA(未成年者口座)の中で上場株式等を売って生じた損失は、損益通算と繰越控除ができません。
NISA口座は運用益が非課税になる一方で、NISA口座の中の損失は、課税口座の利益と相殺したり繰り越したりすることはできない点に注意が必要です。
対象になる人
国税庁は、この特例の対象者を「上場株式等を金融商品取引業者等を通じて譲渡したこと等により生じた譲渡損失の金額がある方」としています。証券会社などを通じて上場株式や投資信託を売り、損失が出た人が対象です。
繰越控除に必要な手続き
国税庁によると、損失を翌年以後に繰り越すには、次の手続きが必要です。
- 損失が生じた年分の確定申告書に、「所得税及び復興特別所得税の確定申告書付表(上場株式等に係る譲渡損失の損益通算及び繰越控除用)」と「株式等に係る譲渡所得等の金額の計算明細書」を添付して提出すること。
- その後の年も、連続して付表を添付した確定申告書を提出すること。
国税庁は、上場株式等の譲渡がなかった年も、損失を翌年へ繰り越すための申告が必要だとしています。途中の年に申告をしないと、その後に損失を繰り越せなくなるおそれがあるため注意しましょう。申告先は所轄の税務署です。
申告の手間を減らす方法
特定口座の場合、売買の損益の計算は証券会社などが行い、送られてくる特定口座年間取引報告書を使って簡便に申告できます(簡易申告口座の場合)。また、国税庁の確定申告書等作成コーナーでは、画面の案内に沿って金額を入力すると、必要な付表や明細書も自動的に作成されます。
特定口座(源泉徴収あり)でも申告が必要な場合
特定口座で源泉徴収を選ぶと、その口座内の売却益は申告不要にできます。売却益に対しては15.315%の所得税等に加えて住民税5%が源泉徴収されます。
ただし国税庁は、源泉徴収口座の所得について、ほかの口座の上場株式等の損益と相殺する場合や、損益通算と繰越控除の特例を受ける場合には、確定申告が必要だとしています。複数の証券会社に口座がある人や、損失を翌年以後に繰り越したい人は、源泉徴収ありの口座でも申告が必要になります。
また、源泉徴収を選ぶかどうかは年の最初の売却の時までに証券会社などに届け出る必要があり、年の途中で源泉徴収をしないように変えることはできません。くわしくは特定口座の源泉徴収あり・なしの解説記事も参考にしてください。
投資判断で気をつけたいこと
繰越控除は、損失が出たときの税金の負担を調整する仕組みです。損失そのものを取り戻す制度ではありません。税金を減らすことだけを目的に売買すると、売買の手数料がかかったり、相場の変動で想定以上の損失が出たりするおそれがあります。
株式や投資信託には価格変動リスクがあり、元本が保証されているわけではありません。税金の扱いは個人の状況によって異なるため、迷ったときは税務署や税理士に相談しましょう。
まとめ
- 上場株式等の譲渡損失は、確定申告により上場株式等の利子・配当所得と損益通算できます(配当は申告分離課税を選んだものに限ります)。
- 控除しきれない損失は、翌年以後3年間にわたり繰越控除できます。
- NISA口座内の損失や、いわゆる相対取引などによる損失は対象外です。
- 繰越控除には連続した確定申告が必要で、売買がなかった年も申告します。
- 源泉徴収ありの特定口座でも、ほかの口座との相殺や繰越控除には確定申告が必要です。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。投資に関する最終的な判断はご自身の責任で行ってください。