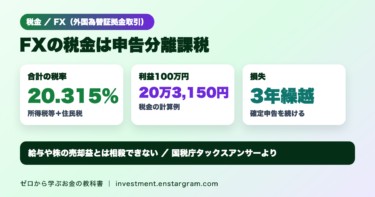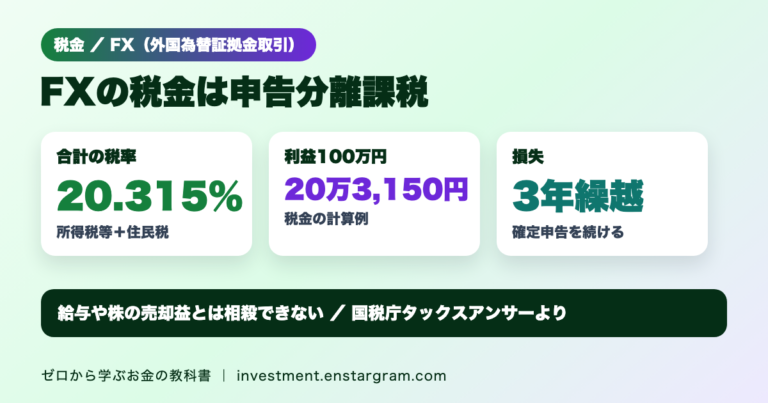
国内の登録業者で取引するFX(外国為替証拠金取引)の利益は、ほかの所得と分けて計算する申告分離課税で、税率は所得税等15.315%と住民税5%の合計20.315%です。利益が100万円なら税金は20万3,150円になります。
結論:FXの損益は国税庁のいう「先物取引に係る雑所得等」に入り、日経225先物などとは損益通算できますが、給与や株の売却益とは相殺できません。控除しきれない損失は、確定申告を続けることで翌年以後3年間繰り越せます。この記事では、国税庁のタックスアンサーをもとに、税率と計算例、損失の扱い、会社員の確定申告、2027年分からの税率の変更点を整理します。
FXの税金は申告分離課税|税率は合計20.315%
国税庁の「No.1521 外国為替証拠金取引(FX)の課税関係」によると、金融商品取引法上の市場デリバティブ取引、または第一種金融商品取引業者・登録金融機関を相手方とする店頭デリバティブ取引に当たるFXの差益は、他の所得と区分して「先物取引に係る雑所得等」として課税されます。
| 税金の種類 | 税率 | 補足 |
|---|---|---|
| 所得税 | 15% | 申告分離課税 |
| 復興特別所得税 | 基準所得税額の2.1% | 所得税と合わせて15.315% |
| 住民税(地方税) | 5% | — |
| 合計 | 20.315% | — |
申告分離課税なので、給与など他の所得がいくら多くても、FXの利益にかかる税率は変わりません。所得税の累進税率については株を売ったら税金はいくら?の記事でも比較しています。
計算例|利益100万円なら税金は20万3,150円
年間のFXの利益(決済した損益の合計から必要経費を引いた金額)が100万円の場合の税金は次のとおりです。
- 所得税:100万円×15%=15万円
- 復興特別所得税:15万円×2.1%=3,150円
- 住民税:100万円×5%=5万円
- 合計:20万3,150円
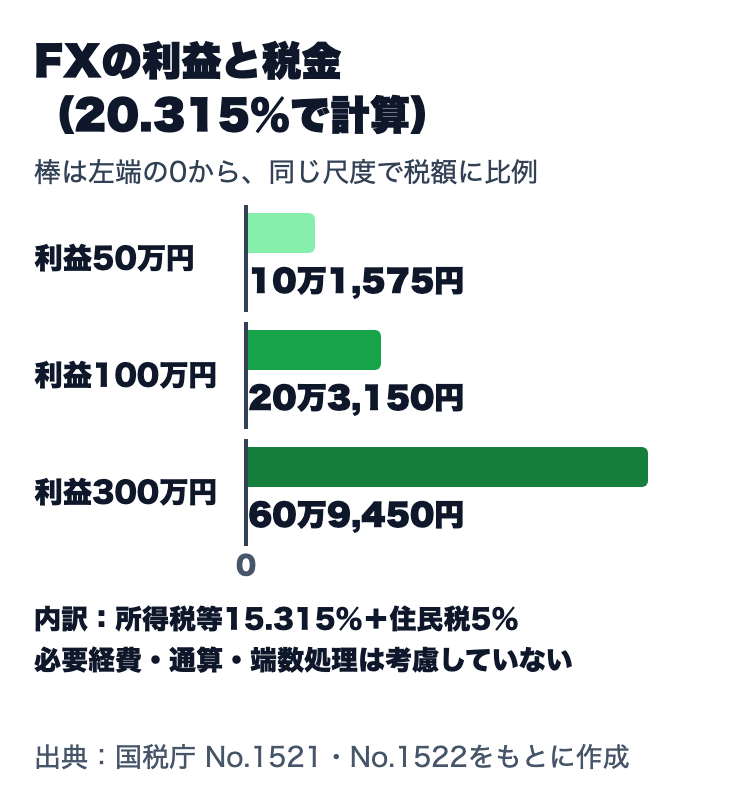
利益の額ごとに計算すると次のとおりです(所得税等は15.315%、住民税は5%、合計は20.315%で計算)。
| 利益 | 所得税等 | 住民税 | 合計 |
|---|---|---|---|
| 50万円 | 7万6,575円 | 2万5,000円 | 10万1,575円 |
| 100万円 | 15万3,150円 | 5万円 | 20万3,150円 |
| 300万円 | 45万9,450円 | 15万円 | 60万9,450円 |
計算は税率をそのまま掛けた簡単な例です。実際の税額は、必要経費や他の「先物取引に係る雑所得等」との通算、端数処理などで変わります。
損失はどうなる?通算できる相手と3年繰越
国税庁の「No.1522 先物取引に係る雑所得等の課税の特例」によると、「先物取引に係る雑所得等」で生じた損失は、他の「先物取引に係る雑所得等」の金額とは損益通算できますが、それ以外の所得とは損益通算できません。
| FXの損失と相殺できるか | 扱い |
|---|---|
| 日経225先物・オプションなど、先物取引に係る雑所得等に入る取引の利益 | 損益通算できる |
| 給与所得 | できない |
| 上場株式や投資信託の売却益・配当 | できない |
たとえば、FXの利益が100万円、同じ年の日経225先物の損失が30万円なら、差し引き70万円に20.315%をかけた14万2,205円が税金の目安です。一方、FXで損をして株で利益が出た場合、両者は相殺できません。株の損益の扱いは株の損失は3年間繰り越せるの記事で解説しています。
繰越控除は毎年の確定申告が条件
国税庁の「No.1523 先物取引の差金等決済に係る損失の繰越控除」によると、損失を翌年以後3年間繰り越すには、損失が出た年に申告書付表(先物取引に係る繰越損失用)と計算明細書を付けて確定申告をし、その後も連続して付表を付けた確定申告書を出す必要があります。2以上の年の損失があるときは、古い年の分から順に差し引きます。
会社員は利益20万円が確定申告の目安
国税庁の「No.1900 給与所得者で確定申告が必要な人」によると、給与を1か所から受けていて、その全部が源泉徴収の対象となる人は、給与所得・退職所得以外の所得の合計額が20万円を超えると確定申告が必要です。FXの利益もこの「各種の所得金額」に含めて判断します。
- FXの利益だけで20万円を超える → 確定申告が必要
- 20万円以下でも、損失を繰り越したい場合は申告が必要
- 住民税の申告については、お住まいの市区町村の案内を確認
会社員の確定申告の全体像は会社員で確定申告が必要な人の記事にまとめています。
2027年分からの変更点|復興特別所得税1.1%と防衛特別所得税1%
No.1522によると、令和9年(2027年)分以後は、復興特別所得税が基準所得税額の1.1%になり、防衛特別所得税を基準所得税額の1%の税率で、所得税・復興特別所得税と合わせて申告・納付します。利益100万円の例で計算すると次のとおりです。
| 項目 | 2026年分まで | 2027年分以後 |
|---|---|---|
| 所得税(15%) | 15万円 | 15万円 |
| 復興特別所得税 | 3,150円(2.1%) | 1,650円(1.1%) |
| 防衛特別所得税 | — | 1,500円(1%) |
| 住民税(5%) | 5万円 | 5万円 |
| 合計 | 20万3,150円 | 20万3,150円 |
この例では、2.1%が1.1%と1%に分かれるだけで、合計額は変わらない計算です。
海外の業者などとの取引は扱いが違う
No.1521では、市場デリバティブ取引にも店頭デリバティブ取引にも当たらない取引の差益は、一般的に雑所得として総合課税の対象になり、所得に応じた累進税率で課税されると説明しています。この場合の損失は雑所得の範囲内でしか通算できず、申告分離課税の「先物取引に係る雑所得等」とも通算できません。国内で金融商品取引業の登録がない業者との取引は、税金だけでなく、トラブル時の保護の面でも注意が必要です。外貨預金との違いは外貨預金とFXの違いの記事を参考にしてください。
よくある疑問
Q. 決済していない含み益にも税金はかかりますか?
A. No.1521は、差金等決済によって生じた損益の課税関係を説明しています。決済していない段階の評価益の扱いは、取引の内容によって異なることがあるため、取引している業者の年間損益報告書などで確認してください。
Q. スワップポイントも対象ですか?
A. 取引の内容によって計上の時期などが異なる場合があります。業者が交付する年間の取引報告書と、国税庁の案内を確認しましょう。
Q. FXの損失は株の利益と相殺できますか?
A. できません。FXの損失と通算できるのは、他の「先物取引に係る雑所得等」の金額に限られます。
まとめ:FXの利益は20.315%の申告分離課税、損失は3年繰越
国内の登録業者との取引によるFXの利益は「先物取引に係る雑所得等」として、所得税等15.315%と住民税5%の申告分離課税です。利益100万円なら税金は20万3,150円で、損失は先物取引などとだけ通算でき、確定申告を続ければ3年間繰り越せます。2027年分からは復興特別所得税と防衛特別所得税の内訳が変わりますが、利益100万円の例では合計額は同じです。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。税制の内容は国税庁のタックスアンサー(令和8年4月1日現在法令等)に基づいています。個別の申告内容は税務署や税理士にご確認ください。