※本記事にはアフィリエイト広告(PR)を含みます。
特定口座年間取引報告書は、証券会社などの特定口座で1年間に行った株や投資信託の売却損益と、受け取った配当・分配金、源泉徴収された税額をまとめた書類です。確定申告では、この報告書の数字をもとに申告書を作れます。
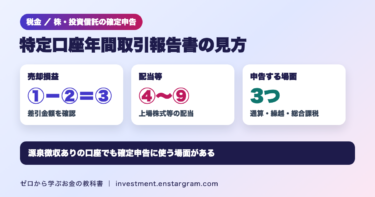
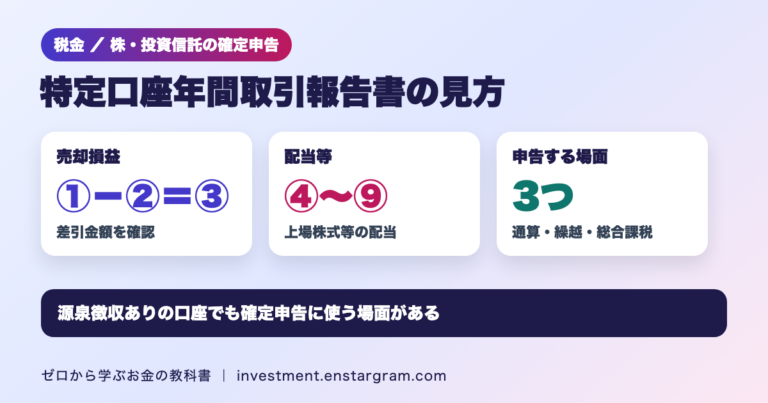
結論:売却損益は「①譲渡の対価の額−②取得費及び譲渡に要した費用の額等=③差引金額」、配当は「④〜⑨(上場株式等の配当等)」などの欄で確認します。源泉徴収ありの口座でも、別の証券会社の損益と相殺する、損失を繰り越す、配当を総合課税で申告するといった場合は報告書を使って確定申告をします。この記事では、国税庁の資料をもとに報告書の見方と使い方を整理します。
特定口座年間取引報告書とは?口座の種類と使い道
国税庁の「No.1476 特定口座制度」によると、特定口座内の上場株式等の譲渡による所得は、証券会社などの金融商品取引業者等が計算し、送られてくる特定口座年間取引報告書で簡便に申告できます。特定口座は1つの金融商品取引業者等につき1口座です。
| 口座の種類 | 年間の損益の計算 | 確定申告 |
|---|---|---|
| 特定口座(源泉徴収あり) | 証券会社が計算し、税金も源泉徴収 | 不要にできる(申告もできる) |
| 特定口座(源泉徴収なし=簡易申告口座) | 証券会社が計算 | 報告書を使って自分で申告 |
| 一般口座 | 自分で計算 | 自分で計算して申告 |
源泉徴収ありの口座では、売却のたびに譲渡益の15.315%(所得税・復興特別所得税)と住民税5%が差し引かれます。どちらの口座を選ぶかは特定口座の「源泉徴収あり・なし」の記事で比較しています。
報告書の見方|3つのブロックで読む
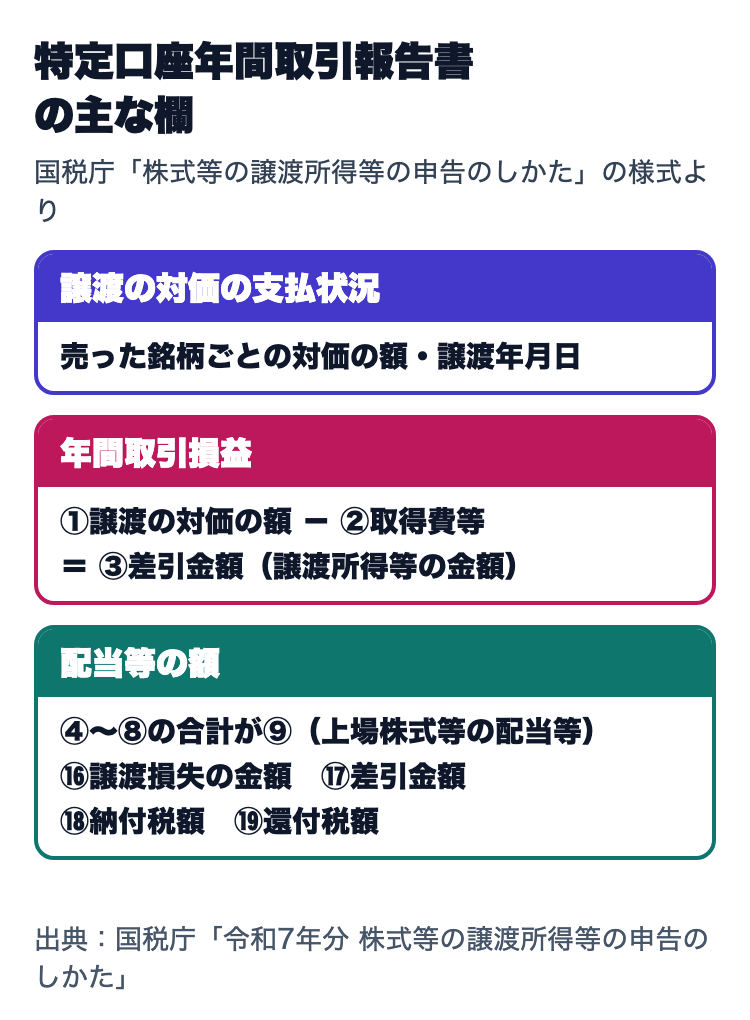
国税庁の「株式等の譲渡所得等の申告のしかた」に載っている様式では、報告書は大きく次のブロックに分かれています。
1. 譲渡の対価の支払状況
1年間に売った銘柄ごとに、種類、銘柄、株(口)数、譲渡の対価の額、譲渡年月日などが並びます。どの売却がいくらだったかを確認する明細です。
2. 譲渡に係る年間取引損益及び源泉徴収税額等
売却損益の合計が載る欄です。①譲渡の対価の額(収入金額)から②取得費及び譲渡に要した費用の額等を引いたものが③差引金額(譲渡所得等の金額)です。源泉徴収ありの口座では、源泉徴収税額(所得税)と株式等譲渡所得割額(住民税)も記載されます。③がマイナスなら、その年はその口座全体で売却損が出ています。
3. 配当等の交付状況と配当等の額
口座で受け取った配当や分配金の明細と合計です。上場株式等の配当等は④株式・出資又は基金、⑤特定株式投資信託、⑥投資信託又は特定受益証券発行信託、⑦オープン型証券投資信託、⑧国外株式又は国外投資信託等に分かれ、⑨がその合計です。公社債などの利子は⑩〜⑭、合計は⑮です。⑯譲渡損失の金額、⑰差引金額(⑨+⑮-⑯)、⑱納付税額、⑲還付税額の欄もあります。
⑯〜⑲は、源泉徴収ありの口座で売却損と配当等を通算するときに関係する欄です。国税庁のNo.1476によると、この通算を受けるには「源泉徴収選択口座内配当等受入開始届出書」を証券会社に出しておく必要があります。
源泉徴収ありでも報告書を使って申告する3つの場面
1. 別の証券会社の口座と損益を相殺したい
No.1476は、源泉徴収口座の所得を他の口座の上場株式等の譲渡損益と相殺する場合や、譲渡損失の損益通算・繰越控除を受ける場合は、確定申告が必要だとしています。
仮の例で、A証券の源泉徴収口座で売却益50万円、B証券の源泉徴収口座で売却損30万円だったとします。A証券では所得税等として50万円×15.315%=7万6,575円が差し引かれていますが、確定申告で通算すると課税対象は20万円になり、所得税等は20万円×15.315%=3万630円です。差額の4万5,945円が戻る計算です(住民税は別に計算されます)。
PR

2. 損失を翌年以後に繰り越したい
国税庁の「No.1474 上場株式等に係る譲渡損失の損益通算及び繰越控除」によると、通算しても引ききれない上場株式等の譲渡損失は、確定申告により翌年以後3年間繰り越せます。年間取引報告書の③がマイナスの年は、繰越控除を使うかどうか検討する場面です。詳しくは株の損失は3年間繰り越せるの記事を参考にしてください。
3. 配当を総合課税で申告したい
国税庁の「個人の方が上場株式等を保有・譲渡した場合の金融・証券税制について」によると、上場株式等の配当は、申告不要、総合課税、申告分離課税から選べます。総合課税を選ぶと配当控除を受けられますが、対象になる配当は限られます。国税庁の「No.1250 配当所得があるときの配当控除」によると、配当控除を受けられるのは、日本国内に本店のある法人から受ける剰余金の配当や証券投資信託の収益の分配などで、確定申告で総合課税を選んだものに限られます。外国法人から受ける配当、投資法人(J-REITなど)から受ける配当、外国株価指数連動型特定株式投資信託や特定外貨建等証券投資信託の収益の分配などは対象になりません。申告不要や申告分離課税を選んだ配当も対象外です。配当の税金の基本は配当金の税金は20.315%の記事にまとめています。
申告するときの注意点
- 口座ごとに選ぶ:No.1476によると、源泉徴収口座の所得は口座ごとに申告するか申告不要にするかを選べます。
- 売却損を申告するなら配当も:源泉徴収口座の譲渡損失を申告する場合、その口座に受け入れた配当等も申告しなければならず、配当等だけを申告不要にはできません。
- 明細書の代わりになる:国税庁の申告のしかたでは、その年に1つの特定口座以外で株式等の譲渡がない場合、報告書の添付で「株式等に係る譲渡所得等の金額の計算明細書」の添付に代えられると説明しています。
- 自動入力:確定申告書等作成コーナーでマイナポータル連携を使うと、報告書の記載内容(金額・証券会社情報など)を自動入力できます。
株の売却益にかかる税金の計算は株を売ったら税金はいくら?の記事で解説しています。
2027年からの税率の内訳の変更
No.1476によると、令和9年(2027年)1月1日以後に生ずる所得については、復興特別所得税の税率が1.1%に引き下げられ、防衛特別所得税(源泉徴収すべき所得税の額の1%相当額)が併せて源泉徴収されます。2027年分の報告書からは、源泉徴収税額の内訳の考え方が変わる点を覚えておきましょう。
よくある疑問
Q. NISA口座の取引も報告書に載りますか?
A. 特定口座年間取引報告書は特定口座の取引をまとめたものです。No.1474によると、NISA口座内の上場株式等を売って生じた損失は、損益通算や繰越控除ができません。
Q. 源泉徴収ありで、ほかに取引がなければ申告は必要ですか?
A. 源泉徴収口座の譲渡所得は申告不要にできます。ほかの所得との関係で申告が必要になる場合もあるため、会社員で確定申告が必要な人の記事もあわせて確認してください。
Q. 報告書の住所が引っ越し前のままです。
A. 国税庁の申告のしかたでは、報告書の住所が現在の住所と異なる場合、記載されている住所の上段に現在の住所を書くよう案内しています。
まとめ:①−②=③で損益、⑨〜⑲で配当と税額を確認
特定口座年間取引報告書は、特定口座の1年間の売却損益、配当、源泉徴収税額をまとめた書類です。売却損益は①−②=③、配当は④〜⑨などの欄で確認します。源泉徴収ありの口座でも、他社の口座との損益通算、損失の繰越し、配当の総合課税を選ぶ場合は、報告書をもとに確定申告をします。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。税制の内容は国税庁の資料(令和8年4月1日現在法令等など)に基づいています。個別の申告内容は税務署や税理士にご確認ください。