年末調整や確定申告の書類には、「生命保険料控除」「住宅ローン控除」「配当控除」など、「控除」の付く言葉がたくさん出てきます。同じ「控除」でも、差し引く場所が違う2種類があり、同じ10万円でも税金が減る金額は大きく変わります。
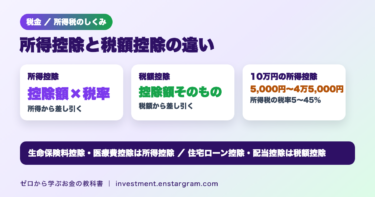
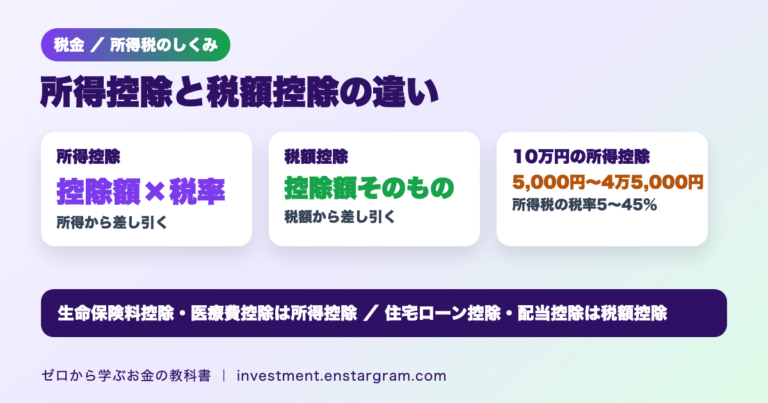
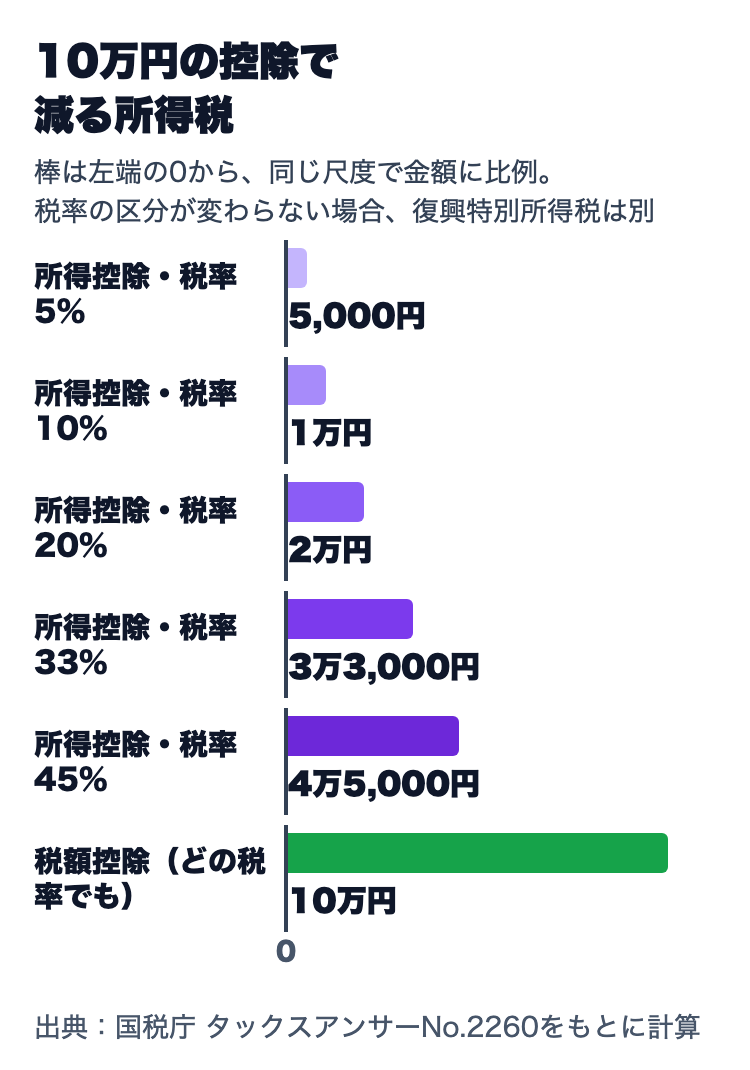
結論:所得控除は、税率を掛ける前の「所得」から差し引くもので、税金が減る金額は「控除額×税率」です。税額控除は、税率を掛けて計算した「税額」から直接差し引くもので、控除額がそのまま税金の減少額になります(差し引ける税額がある範囲で)。所得税の税率は5%〜45%なので、所得控除10万円で減る所得税は5,000円〜4万5,000円、税額控除10万円なら10万円です(どちらも復興特別所得税は別)。生命保険料控除・医療費控除・基礎控除などは所得控除、住宅ローン控除・配当控除などは税額控除です。
この記事では、国税庁と総務省の資料をもとに、2つの控除の違い、計算の順番、主な控除の分類、計算例を整理します。
所得控除と税額控除の違い
国税庁は、所得控除と税額控除を次のように説明しています。
| 項目 | 所得控除 | 税額控除 |
|---|---|---|
| 差し引く場所 | 各種所得の金額の合計額 | 税率を掛けた後の所得税額 |
| 税金が減る額 | 控除額×税率 | 控除額(税額の範囲内) |
| 主な例 | 基礎控除、生命保険料控除、医療費控除 | 住宅ローン控除、配当控除 |
所得控除は、社会政策上の要請や、納税者の個人的な事情への配慮、最低生活費の保障などのために設けられています(国税庁タックスアンサーNo.1100)。税額控除は、課税所得金額に税率を掛けて計算した所得税額から、一定の金額を差し引くものです(同No.1200)。
所得税の計算の順番
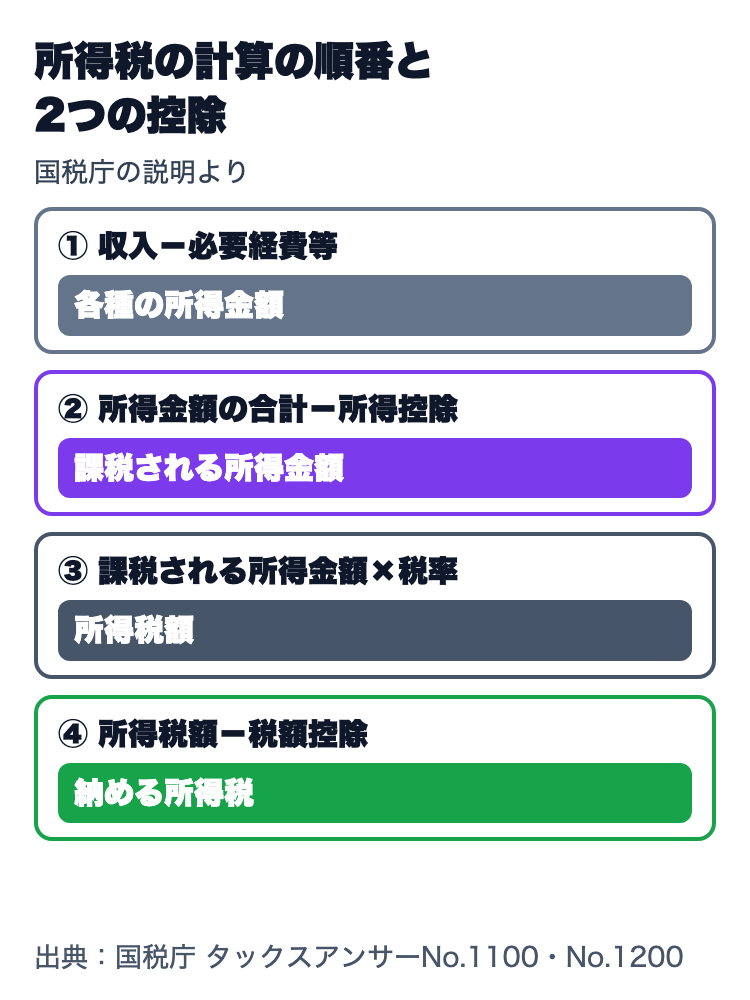
所得税は、次の順番で計算します。所得控除は②、税額控除は④で使われます。
- 収入から必要経費等を差し引いて、各種の所得金額を求める
- 所得金額の合計から、所得控除の合計を差し引く(課税される所得金額)
- 課税される所得金額に税率を掛ける(所得税額)
- 所得税額から税額控除を差し引く
主な所得控除と税額控除
所得控除は16種類
国税庁のタックスアンサーNo.1100では、所得控除の種類として次の16種類を挙げています。
- 雑損控除、医療費控除、社会保険料控除、小規模企業共済等掛金控除
- 生命保険料控除、地震保険料控除、寄附金控除
- 障害者控除、寡婦控除、ひとり親控除、勤労学生控除
- 配偶者控除、配偶者特別控除、扶養控除、特定親族特別控除、基礎控除
特定親族特別控除は、令和7年分以降の年分に適用されます。また、日本国内に住所などがない非居住者が使える所得控除は、雑損控除・寄附金控除・基礎控除の3種類です。年末調整で使う控除の書き方は、保険料控除申告書の記事で解説しています。
主な税額控除
国税庁のタックスアンサーNo.1200では、主な税額控除として次のものを挙げています。
| 税額控除 | 概要 |
|---|---|
| 配当控除 | 総合課税の配当所得がある場合、原則として配当所得の金額の10%または5% |
| 外国税額控除 | 外国で所得税に相当する税金が課された所得がある場合 |
| 住宅借入金等特別控除 | 住宅ローン等の年末残高の合計額をもとに計算した金額 |
| 政党等寄附金特別控除など | 寄附金控除(所得控除)を受けない場合に選べるもの |
配当控除は、申告分離課税を選んだ上場株式等の配当所得には使えません。詳しくは配当控除の記事をご覧ください。住宅ローン控除は、給与所得者なら1年目に確定申告をすれば、2年目以降は年末調整で受けられます(住宅ローン控除の記事)。
計算例:同じ10万円でも減る税金はこれだけ違う
所得控除で減る税金は、その人に適用される所得税の税率によって変わります。国税庁の速算表では、課税される所得金額に応じて税率は5%から45%までの7段階です。
| 課税される所得金額 | 税率 | 所得控除10万円で減る所得税 |
|---|---|---|
| 1,000円〜1,949,000円 | 5% | 5,000円 |
| 1,950,000円〜3,299,000円 | 10% | 1万円 |
| 3,300,000円〜6,949,000円 | 20% | 2万円 |
| 6,950,000円〜8,999,000円 | 23% | 2万3,000円 |
| 9,000,000円〜17,999,000円 | 33% | 3万3,000円 |
| 18,000,000円〜39,999,000円 | 40% | 4万円 |
| 40,000,000円以上 | 45% | 4万5,000円 |
表は、控除の前後で税率の区分が変わらない場合の単純化した計算です。控除によって課税される所得金額が下の区分に移る場合は、減る金額が「控除額×税率」より小さくなります。一方、税額控除10万円は、差し引ける所得税額が10万円以上あれば、どの税率の人でも所得税が10万円減ります。
復興特別所得税と住民税も変わる
令和8年分までの所得税は、原則として基準所得税額の2.1%の復興特別所得税を合わせて納めます。所得税額が減れば、復興特別所得税も減ります。所得税の税率と速算表は所得税の税率の記事で解説しています。
住民税にも所得控除と税額控除があります。総務省は、住民税の所得控除の種類は基本的に所得税と同様だが、住民税が「地域社会の会費」的な性格を持つことから、所得税の方が控除額が大きいものが多いと説明しています。住民税の計算は住民税の計算方法の記事をご覧ください。
2つの控除を使うときの注意点
- 税額控除は税額を超えて戻らない:税額控除は所得税額から差し引くものなので、所得税額が控除額より少ない場合は、引ききれない部分が出ます。住宅ローン控除で所得税から引ききれない分の扱いなど、控除ごとのルールを確認してください。
- どちらかを選ぶ控除がある:政党等への寄附などは、寄附金控除(所得控除)と税額控除のどちらかを選びます。どちらが有利かは所得や寄附の額で変わります。
- 手続きが必要:外国税額控除や住宅ローン控除の1年目など、確定申告書に書類を添付する必要がある控除があります。年末調整で終わらないケースは会社員の確定申告の記事で整理しています。
よくある疑問
Q. ふるさと納税は所得控除?税額控除?
A. 所得税では寄附金控除(所得控除)になります。住民税では、寄附金税額控除として税額から差し引かれます。総務省は、住民税の税額控除の例として、住宅ローンの支払いがある場合や自治体等へ寄附をした場合を挙げています。
Q. 医療費控除が10万円あると、税金は10万円戻る?
A. 戻りません。医療費控除は所得控除なので、減る所得税は「控除額×税率」です。税率10%の人なら約1万円で、これに復興特別所得税と住民税の減少分が加わります。医療費控除とセルフメディケーション税制の比較は医療費控除の記事をご覧ください。
Q. 所得控除と税額控除、どちらが得?
A. 同じ金額なら、税金が直接減る税額控除の方が減税額は大きくなります。ただし、どちらの控除を使えるかは制度ごとに決まっていて、自分で選べるのは一部の寄附金などに限られます。
まとめ:所得控除は「控除額×税率」、税額控除は「控除額そのもの」
- 所得控除は所得から差し引き、税金が減る額は控除額×税率です。税額控除は計算した税額から直接差し引きます。
- 所得税の税率は5%〜45%の7段階で、所得控除10万円で減る所得税は5,000円〜4万5,000円(税率の区分が変わらない場合)。税額控除10万円は10万円です。
- 所得控除は基礎控除・生命保険料控除・医療費控除など16種類、税額控除は配当控除・住宅ローン控除・外国税額控除などがあります。
- 令和8年分までは復興特別所得税(基準所得税額の2.1%)もあり、住民税の控除額は所得税と違うものが多い点にも注意が必要です。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。計算例は説明用の単純化した数字で、実際の税額は所得や控除の内容によって変わります。個別の判断は税務署や税理士にご確認ください。