住宅ローン控除(住宅借入金等特別控除)は、1年目は確定申告が必要ですが、会社員なら2年目以後は勤務先の年末調整で受けられます。秋になると、そのための控除証明書が届きます。
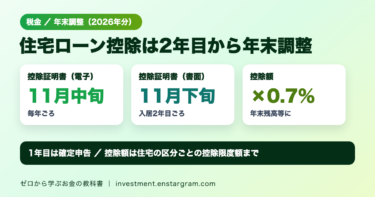
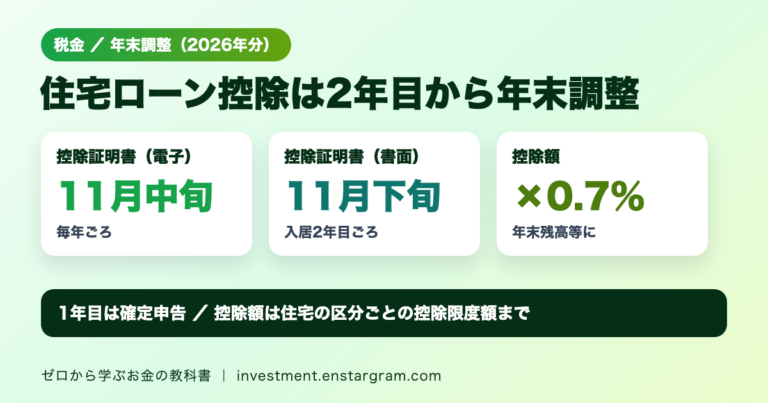
結論:国税庁によると、給与所得者は、控除を受ける最初の年分は確定申告が必要で、2年目以後の年分は年末調整で住宅借入金等特別控除を受けられます。調書方式に対応した金融機関から借り入れた場合、控除証明書は、電子交付なら毎年11月中旬ごろ、書面なら入居2年目の11月下旬ごろにまとめて郵送されます。控除額は「年末残高等×0.7%」を基本とし、住宅の区分と居住した年ごとの控除限度額などがあります。
この記事では、国税庁のタックスアンサーをもとに、2年目以後の年末調整の手続き、控除額の計算例、3年目以降の注意点を初心者向けに整理します。
住宅ローン控除の手続きは?1年目は確定申告、2年目以後は年末調整
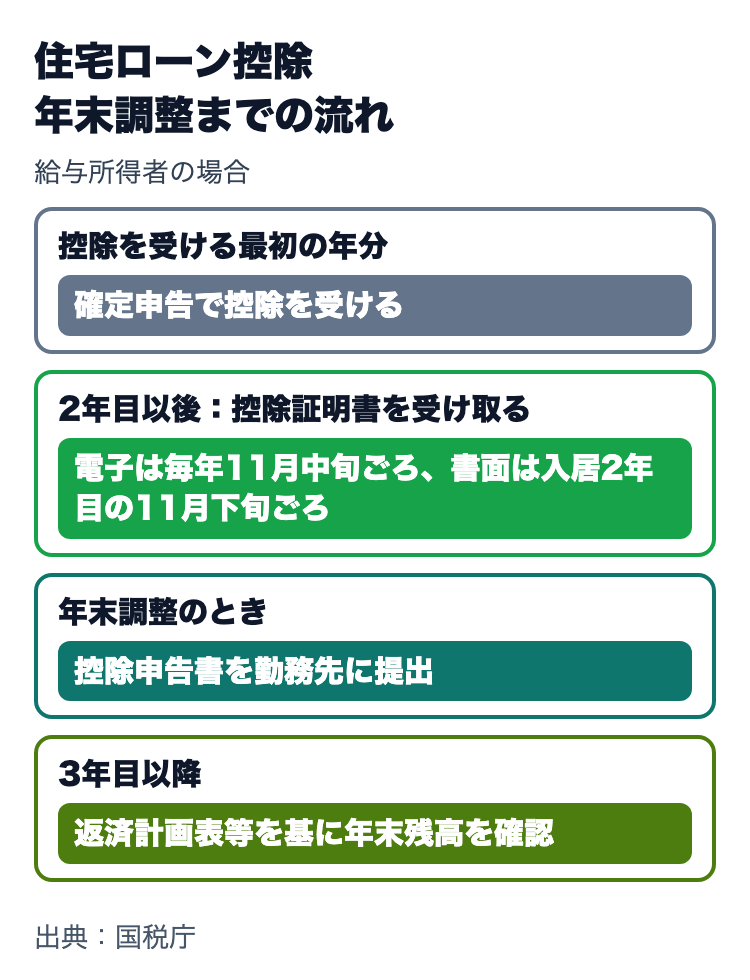
住宅借入金等特別控除の手続きは、控除を受ける最初の年分と2年目以後の年分とで異なります。
| 年分 | 手続き | 提出先 |
|---|---|---|
| 控除を受ける最初の年分 | 確定申告 | 所轄税務署 |
| 2年目以後の年分(給与所得者) | 年末調整 | 勤務先 |
年末調整で控除を受ける場合は、年末調整の際に「給与所得者の住宅借入金等特別控除申告書」のデータ(または書面)を勤務先に提出します。2年目以降に年末調整ではなく確定申告で控除を受ける場合は、控除証明書のデータ(または書面)を添付する必要があります。
控除証明書はいつ届く?調書方式では電子交付は11月中旬、書面は11月下旬
次の交付時期は、年末残高調書を用いる「調書方式」に対応した金融機関から借り入れた場合のものです。2年目以後の年末調整に使う「年末調整のための住宅借入金等特別控除証明書」(控除証明書)は、受け取り方によって届く時期が違います。
| 受け取り方 | 時期 | 国税庁の説明 |
|---|---|---|
| 電子交付 | 毎年11月中旬ごろ | e-Taxのメッセージボックスに格納 |
| 書面交付 | 入居2年目の11月下旬ごろ | 入居2年目以降の適用期間の分がまとめて郵送 |
電子交付を希望する場合は、e-Tax上で電子交付に一括的に同意する手続きを、おおよそ交付を受けたい年分の10月末までに行います。勤務先に控除申告書を書面で出す必要がある場合は、「QRコード付証明書作成システム」で電子的控除証明書を書面に出力して提出します。金融機関が調書方式に対応していないなど、従来の証明書方式となる場合は、金融機関が発行する年末残高等証明書など必要書類と交付時期を金融機関や国税庁の案内で確認してください。
控除額の計算方法:年末残高等×0.7%、控除限度額まで
令和4年1月1日から令和12年12月31日までに住宅を新築等して住み始めた場合、各年の控除額は「年末残高等×0.7%」を基本とし、100円未満の端数金額は切り捨てます。ここでいう年末残高等は、住宅ローン等の年末残高の合計額と住宅の取得等の対価・費用の額を比べ、取得等の対価・費用の額の方が少ない場合はその少ない額を用います。さらに、住宅の区分と居住年ごとの控除限度額があります。新築等の場合の主な区分は次のとおりです。
| 住宅の区分 | 居住した年 | 控除期間 | 控除限度額 |
|---|---|---|---|
| ZEH水準省エネ住宅 | 令和6年から令和12年 | 13年 | 24.5万円 |
| 省エネ基準適合住宅 | 令和6年・令和7年 | 13年 | 21万円 |
| 省エネ基準適合住宅 | 令和8年・令和9年 | 13年 | 14万円 |
このほかの区分(認定住宅、その他の住宅、中古住宅など)や、特例対象個人の控除限度額は国税庁のタックスアンサーで確認しましょう。たとえば、省エネ基準適合住宅に令和6年・令和7年に住み始めた特例対象個人の控除限度額は28万円です。
計算例:年末残高3,000万円と3,500万円の場合
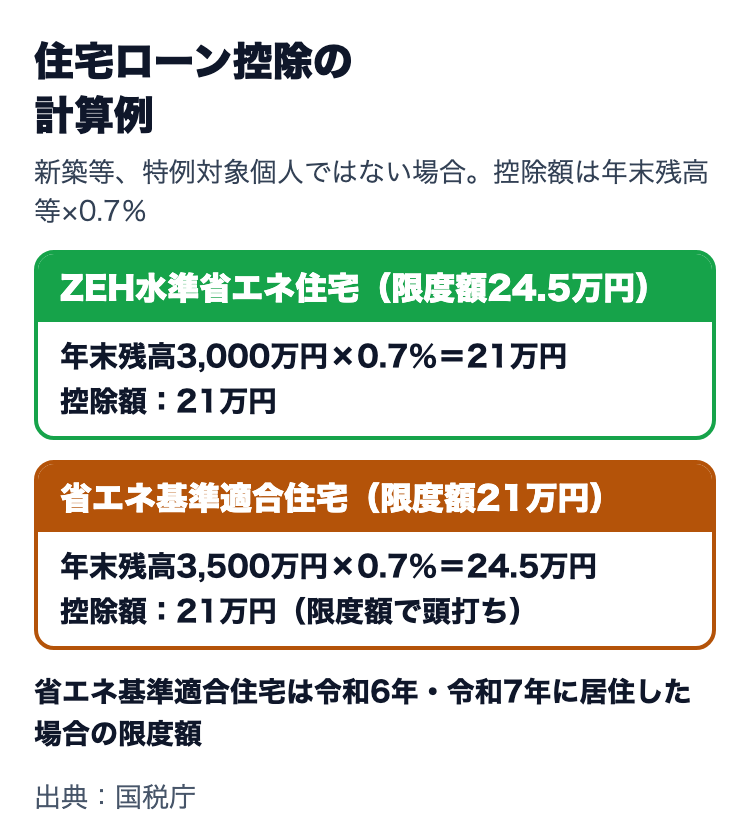
新築等のZEH水準省エネ住宅(令和6年から令和12年に居住、控除限度額24.5万円)と、省エネ基準適合住宅(令和6年・令和7年に居住、控除限度額21万円)の例です。特例対象個人ではない場合とします。
| 住宅の区分 | 年末残高等 | 年末残高等×0.7% | その年の控除額 |
|---|---|---|---|
| ZEH水準省エネ住宅 | 3,000万円 | 21万円 | 21万円(限度額24.5万円以下) |
| 省エネ基準適合住宅 | 3,000万円 | 21万円 | 21万円(限度額と同じ) |
| 省エネ基準適合住宅 | 3,500万円 | 24.5万円 | 21万円(限度額で頭打ち) |
計算式は「3,000万円×0.7%=21万円」「3,500万円×0.7%=24.5万円」です。省エネ基準適合住宅で年末残高が3,500万円の場合は、計算した金額が控除限度額21万円を超えるため、控除可能額の計算上は21万円が上限になります。実際に所得税から控除される金額は、その年の所得税額などにも左右されるため、計算上の控除可能額がそのまま全額還付されるとは限りません。
3年目以降の注意点:年末残高は返済計画表で確認
- 年末残高が証明書に載るのは2年目だけ:書面交付の場合、年末残高に関する事項は入居2年目の年分の控除証明書にのみ記載されます。3年目以降は返済計画表等を基に控除額を計算します。
- 調書方式の場合:借換えがあるなど一定の場合を除き、原則として控除証明書や控除申告書に、金融機関等が提出した年末残高等調書を基にした年末残高金額や控除見込額が記載されています。記載がない場合は、返済計画表等で年末残高を確認しましょう。
- 複数の借入れがある場合:2つ以上の年末残高等調書がある場合などは、控除対象の年末残高が控除証明書に記載されているかを確認しましょう。
2026年の年末調整の変更点は2026年の年末調整の記事で、同じ時期に提出する保険料控除申告書は保険料控除申告書の書き方の記事で解説しています。
まとめ:2年目以後は控除証明書を確認して年末調整で申告
- 住宅ローン控除は、最初の年分は確定申告、給与所得者は2年目以後の年分を年末調整で受けられます。
- 調書方式に対応した金融機関から借り入れた場合、控除証明書は電子交付なら毎年11月中旬ごろ、書面なら入居2年目の11月下旬ごろに交付されます。
- 控除額は年末残高等×0.7%で、住宅の区分と居住年ごとの控除限度額までです。
- 3年目以降は返済計画表等を基に年末残高を確認しましょう。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。個別のケースは、国税庁のタックスアンサーや勤務先、税務署で確認してください。