年末調整の時期になると、勤務先から「給与所得者の保険料控除申告書」の提出を求められます。生命保険や地震保険の保険料、国民年金の保険料、iDeCoの掛金などを書くと、所得税の控除を受けられる書類です。
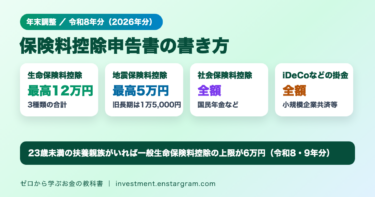
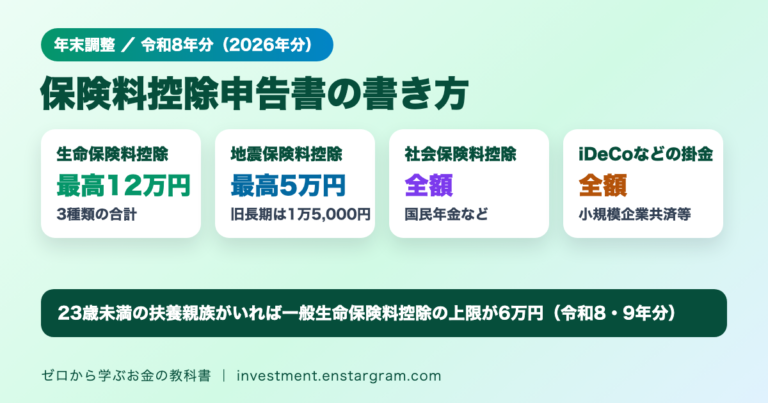
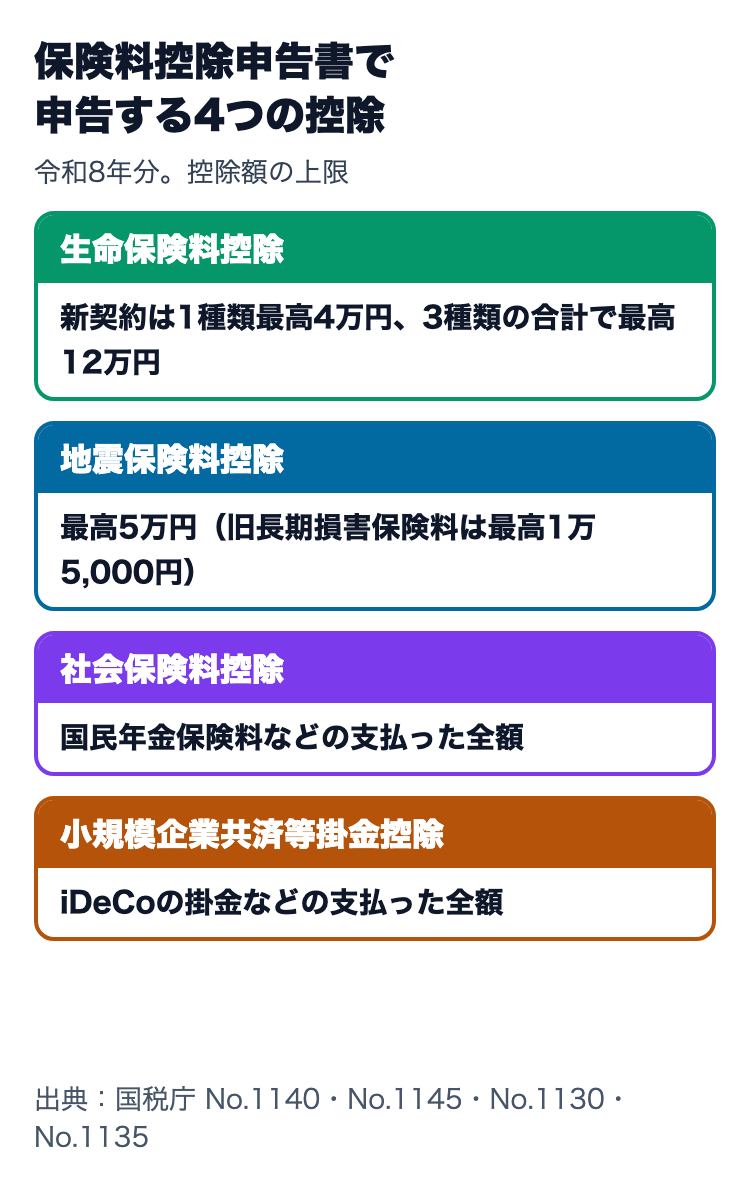
結論:保険料控除申告書で申告できる主な控除は、生命保険料控除(合計最高12万円)、地震保険料控除(最高5万円)、社会保険料控除(支払った全額)、小規模企業共済等掛金控除(iDeCoの掛金など支払った全額)の4つです。令和8年分(2026年分)は、年齢23歳未満で所得などの扶養親族要件を満たす人がいる場合、新契約の一般生命保険料控除の上限が6万円に引き上げられています。
23歳未満の扶養親族の条件:年齢だけでなく、納税者と生計を一にする親族で、年間の合計所得金額が62万円以下(給与だけなら給与収入136万円以下)などの扶養親族要件を満たす必要があります。配偶者や青色申告者の事業専従者として給与を受ける人などは含まれません。
令和8年の経過措置:令和8年11月30日以前に年末調整を行う場合は、上記の所得要件「62万円以下(給与収入136万円以下)」を「58万円以下(給与収入123万円以下)」と読み替えます。令和8年12月1日以後に年末調整を行う場合は、改正後の62万円・136万円の基準を使います。11月30日以前の年末調整で改正後の要件を満たすことになった場合は、確定申告で控除を受けられるか確認してください。
この記事では、国税庁のタックスアンサーと「令和8年分 年末調整のしかた」をもとに、4つの控除の計算方法、計算例、必要な証明書、書き方の注意点を初心者向けに整理します。
保険料控除申告書で申告できる4つの控除と上限額
まずは4つの控除を並べて比べます。
| 控除 | 対象になる支払い | 控除額 |
|---|---|---|
| 生命保険料控除 | 生命保険料、介護医療保険料、個人年金保険料 | 計算式で求めた額の合計(最高12万円) |
| 地震保険料控除 | 地震保険料、一定の旧長期損害保険料 | 最高5万円 |
| 社会保険料控除 | 国民年金・国民健康保険・介護保険などの保険料 | 支払った全額 |
| 小規模企業共済等掛金控除 | iDeCo(個人型確定拠出年金)の掛金、小規模企業共済の掛金など | 支払った全額 |
社会保険料控除と小規模企業共済等掛金控除は、どちらも「支払った全額」が控除の対象です。生命保険料控除と地震保険料控除は、計算式で求めた金額が控除額になります。
生命保険料控除の計算方法は?新契約は1種類につき最高4万円、合計最高12万円
平成24年1月1日以後に結んだ保険契約(新契約)は、一般の生命保険料、介護医療保険料、個人年金保険料の3種類ごとに、次の式で控除額を計算します。
| 年間の支払保険料等 | 控除額(新契約) |
|---|---|
| 2万円以下 | 支払保険料等の全額 |
| 2万円超4万円以下 | 支払保険料等×1/2+1万円 |
| 4万円超8万円以下 | 支払保険料等×1/4+2万円 |
| 8万円超 | 一律4万円 |
平成23年12月31日以前に結んだ契約(旧契約)は計算式が異なり、1種類につき最高5万円です。3種類の控除額の合計が12万円を超える場合は、12万円が上限です。
令和8・9年分の特例:上記の23歳未満の扶養親族要件を満たす人がいる場合、新契約の一般生命保険料の控除額を次の式で計算します(上限6万円)。
| 年間の新生命保険料 | 控除額(23歳未満の扶養親族要件を満たす場合) |
|---|---|
| 3万円以下 | 新生命保険料の全額 |
| 3万円超6万円以下 | 新生命保険料×1/2+1万5,000円 |
| 6万円超12万円以下 | 新生命保険料×1/4+3万円 |
| 12万円超 | 一律6万円 |
特例があっても、生命保険料控除の3種類の合計の上限は12万円のままです。2026年の年末調整全体の変更点は2026年の年末調整の記事で解説しています。
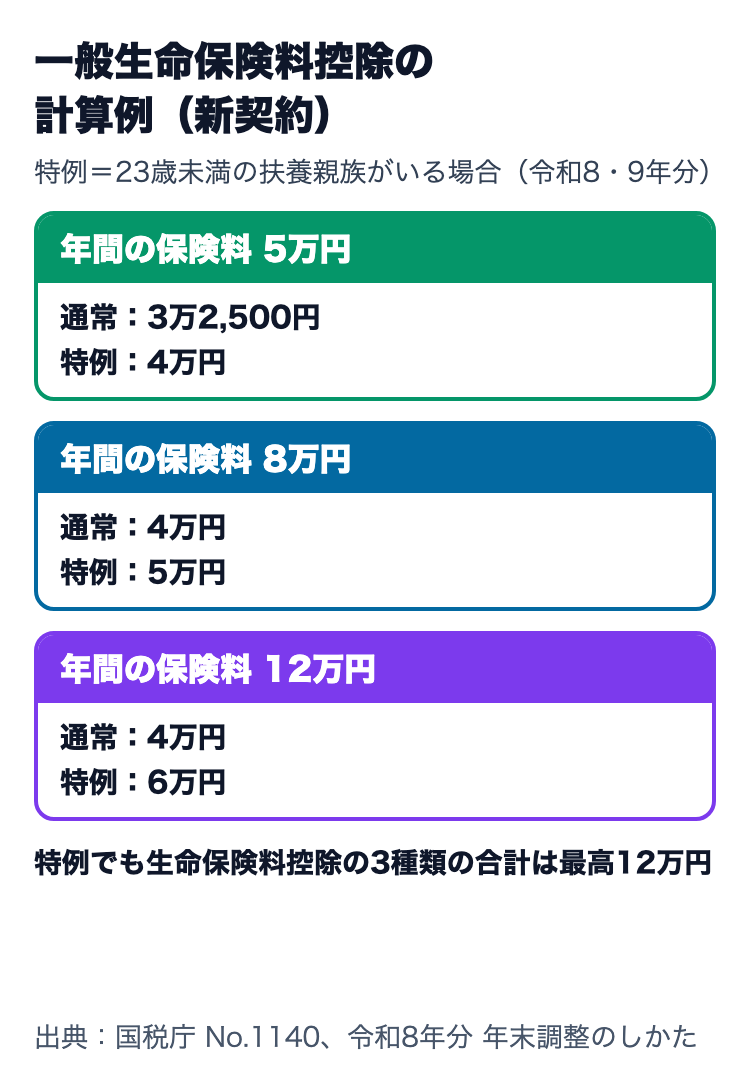
計算例:新契約の生命保険料が年5万円・年8万円・年12万円の場合
| 年間の支払保険料(新契約・一般の生命保険料) | 通常の控除額 | 23歳未満の扶養親族要件を満たす場合の控除額 |
|---|---|---|
| 5万円 | 5万円×1/4+2万円=3万2,500円 | 5万円×1/2+1万5,000円=4万円 |
| 8万円 | 8万円×1/4+2万円=4万円 | 8万円×1/4+3万円=5万円 |
| 12万円 | 8万円超なので4万円 | 12万円×1/4+3万円=6万円 |
同じ保険料でも、23歳未満の扶養親族要件を満たす人がいるかどうかで控除額が変わります。12万円の例では、通常の4万円に対して特例では6万円です。
地震保険料控除は最高5万円|旧長期損害保険料は最高1万5,000円
地震保険料控除の金額は、支払った保険料に応じて次のように計算します。
| 区分 | 年間の支払保険料 | 控除額 |
|---|---|---|
| 地震保険料 | 5万円以下 | 支払金額の全額 |
| 地震保険料 | 5万円超 | 一律5万円 |
| 旧長期損害保険料 | 1万円以下 | 支払金額の全額 |
| 旧長期損害保険料 | 1万円超2万円以下 | 支払金額×1/2+5,000円 |
| 旧長期損害保険料 | 2万円超 | 1万5,000円 |
地震保険料と旧長期損害保険料の両方がある場合は、それぞれ計算した金額の合計で、最高5万円です。たとえば地震保険料が年3万円なら控除額は3万円、旧長期損害保険料が年1万5,000円なら1万5,000円×1/2+5,000円=1万2,500円です。
旧長期損害保険料は、平成18年12月31日までに結んだ契約で、満期返戻金などがあり保険期間が10年以上のものなど、一定の条件を満たす契約に限られます。
社会保険料控除とiDeCoの掛金は「支払った全額」が控除の対象
社会保険料控除は、自分や生計を一にする家族が負担すべき社会保険料を支払った場合に、その全額を控除できる制度です。たとえば、家族の国民年金保険料を自分が支払った場合も対象になります。
iDeCo(個人型確定拠出年金)の掛金は、小規模企業共済等掛金控除の対象で、こちらも支払った全額が控除されます。たとえば毎月2万円を自分で支払った場合、1年間で24万円が控除の対象です。iDeCoの制度変更はiDeCoの上限変更の記事で紹介しています。
| 支払い | 控除 | 添付する書類 |
|---|---|---|
| 国民年金保険料、国民年金基金の掛金 | 社会保険料控除 | 支払った金額を証明する書類 |
| iDeCoの掛金、小規模企業共済の掛金 | 小規模企業共済等掛金控除 | 支払った掛金の証明書 |
| 生命保険料・地震保険料 | 生命保険料控除・地震保険料控除 | 控除を受けられることを証明する書類 |
書き方の注意点:新契約・旧契約の区別と証明書の添付
- 支払保険料等の金額:その年に支払った金額から、その年に受けた剰余金や割戻金を差し引いた金額で計算します
- 新契約と旧契約の区別:同じ生命保険料でも、契約の時期で計算式が違います
- 証明書の添付:国民年金保険料やiDeCoの掛金は、証明書または電磁的記録印刷書面を添付するか提示する必要があります
- 確定申告でも受けられる:これらの控除の申告先は、所轄税務署または勤務先です。年末調整で控除を受けなかった場合は、確定申告書に記入して申告します
この記事は所得税の扱いを説明しています。住民税は、お住まいの市区町村の案内で確認してください。確定申告が必要になるケースは医療費控除の記事も参考になります。
まとめ:保険料控除申告書は4つの控除をまとめて申告
- 生命保険料控除は新契約なら1種類最高4万円、3種類の合計で最高12万円です
- 令和8・9年分は、23歳未満で生計を一にし、所得などの扶養親族要件を満たす人がいる場合、新契約の一般生命保険料控除の上限が6万円になります
- 令和8年11月30日以前の年末調整は所得58万円・給与収入123万円、12月1日以後は所得62万円・給与収入136万円の基準を使います
- 地震保険料控除は最高5万円(旧長期損害保険料は最高1万5,000円)です
- 社会保険料と、iDeCoなどの小規模企業共済等掛金は、支払った全額が控除されます
- 国民年金保険料やiDeCoの掛金は、証明書の添付などが必要です
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。個別のケースは、国税庁のタックスアンサーや勤務先、税務署で確認してください。