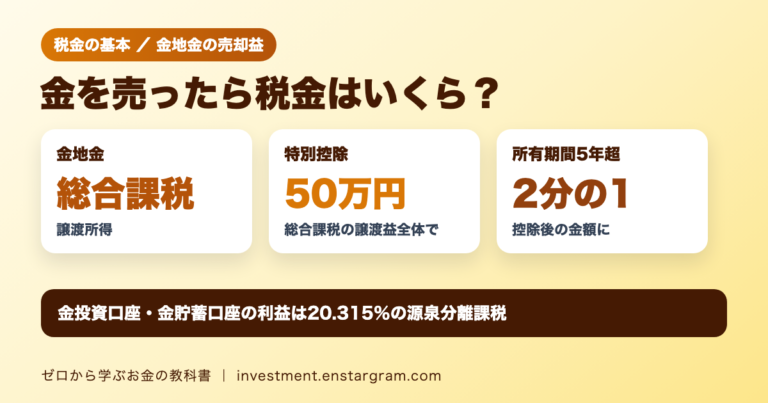
金(ゴールド)の延べ棒やコインなどの「金地金」を売って利益が出たとき、税金はどうなるのでしょうか。国税庁のタックスアンサーによると、金地金を売ったときの所得は、原則として「譲渡所得」になります。
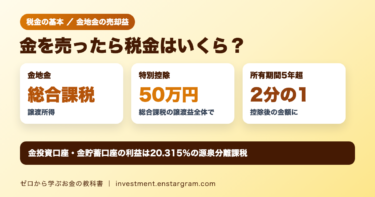
結論:金地金の売却益は、給与所得などと合わせて計算する総合課税の譲渡所得です。売却益から特別控除50万円を差し引くことができ、持っていた期間が5年を超える場合は、さらにその金額の2分の1が課税の対象になります。一方、金投資口座や金貯蓄口座の利益は、20.315%の源泉分離課税で、扱いがまったく異なります。
この記事では、国税庁の資料をもとに、計算式、所有期間5年以内と5年超の違い、具体的な計算例、注意点を初心者向けに整理します。本文の所得税の計算例は、復興特別所得税と住民税を含まない基準所得税額です。
金を売ったときの税金の種類は?金地金は総合課税の譲渡所得
国税庁は、金に関する利益の扱いを次のように分けて説明しています。
| 利益の種類 | 所得の区分 | 税金のかかり方 |
|---|---|---|
| 金地金を売ったときの利益(原則) | 譲渡所得 | 給与所得など他の所得と合わせる総合課税 |
| 営利を目的として継続的に売っている場合 | 事業所得または雑所得 | 実態に応じて判断 |
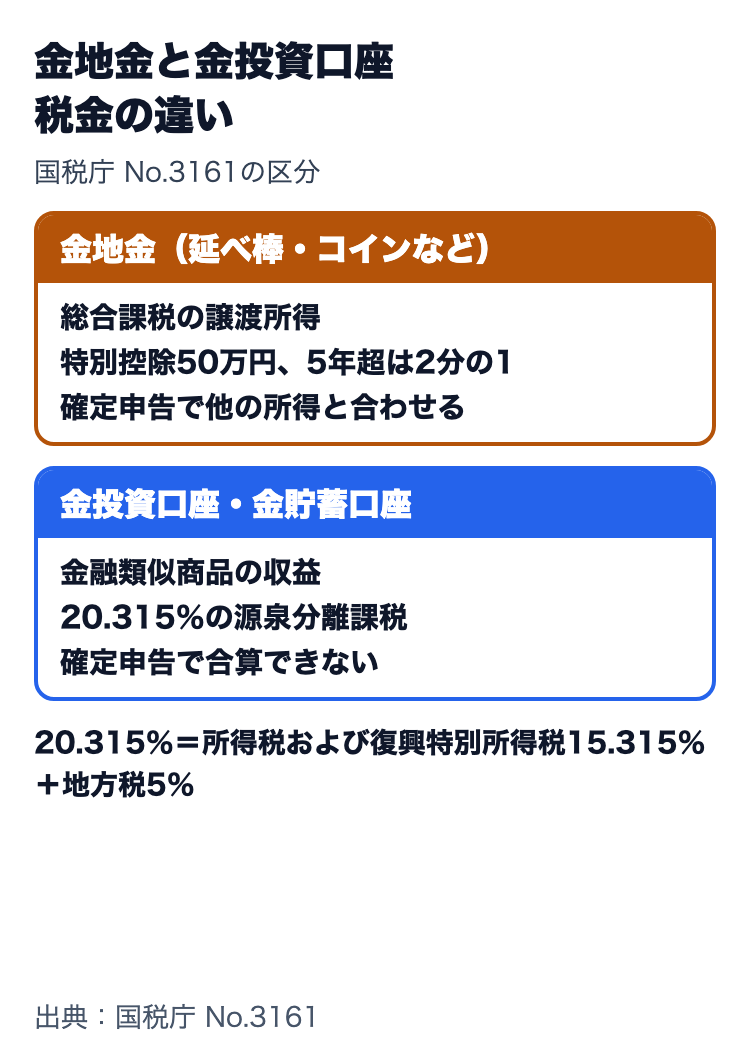
| 金投資口座・金貯蓄口座などからの利益 | 金融類似商品の収益 | 20.315%の源泉分離課税(確定申告で合算できない) |
金投資口座などの20.315%は、所得税および復興特別所得税15.315%と地方税5%の合計です。源泉徴収だけで課税が終わるため、他の所得と合算して確定申告することはできません。
計算方法は?譲渡益−特別控除50万円、5年超はさらに2分の1
金地金の譲渡所得は、所有期間によって次のように計算します。
| 所有期間 | 区分 | 課税される譲渡所得の金額 |
|---|---|---|
| 5年以内 | 総合課税の短期譲渡所得 | 譲渡益−特別控除50万円 |
| 5年超 | 総合課税の長期譲渡所得 | (譲渡益−特別控除50万円)×1/2 |
譲渡益は「譲渡価額−(取得費+譲渡費用)」です。つまり、売った金額から、買ったときの金額と売るときにかかった費用を引いた額が利益です。
特別控除50万円は、その年の金地金の譲渡益と、それ以外の総合課税の譲渡益の合計に対して50万円です。合計が50万円以下なら、その金額までしか控除できません。短期と長期の両方の譲渡益がある場合は、合わせて50万円が限度で、短期の譲渡益から先に控除します。
計算例:300万円で買った金を800万円で売った場合
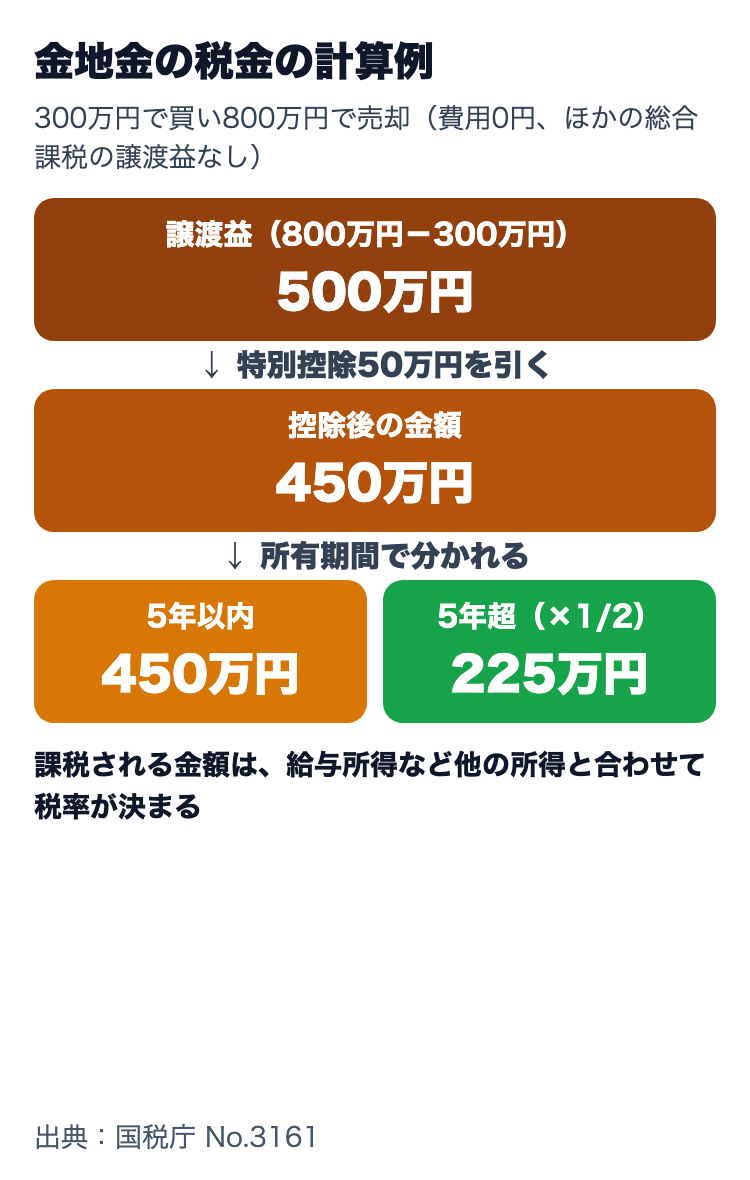
金地金を300万円で買い、800万円で売った場合(売るときの費用は0円、その年にほかの総合課税の譲渡益はないものとします)の計算例です。
| 項目 | 所有期間5年以内 | 所有期間5年超 |
|---|---|---|
| 譲渡益(800万円−300万円) | 500万円 | 500万円 |
| 特別控除 | 50万円 | 50万円 |
| 控除後の金額 | 450万円 | 450万円 |
| 課税される譲渡所得の金額 | 450万円 | 225万円(450万円×1/2) |
同じ利益でも、5年を超えて持っていた場合は、課税される金額が半分になります。課税される譲渡所得の金額は、給与所得など他の所得と合計して税率が決まります。所得税の税率は5%から45%の7段階です。たとえば、金を売る前の課税される所得金額が400万円の人の場合、国税庁の速算表で計算すると、所得税は次のように増えます。次の表は所得税(基準所得税額)のみで、復興特別所得税と住民税は含みません。
| 所有期間 | 課税される所得金額(金の売却前→売却後) | 所得税(復興特別所得税・住民税を除く) | 所得税の増加額 |
|---|---|---|---|
| 5年以内 | 400万円→850万円 | 37万2,500円→131万9,000円 | 94万6,500円 |
| 5年超 | 400万円→625万円 | 37万2,500円→82万2,500円 | 45万円 |
速算表では、課税される所得金額が330万円から694万9,000円までは「×20%−42万7,500円」、695万円から899万9,000円までは「×23%−63万6,000円」で計算します。5年以内の例は売却後の所得が23%の段階に入るため、増加額は450万円×20%より大きくなります。
復興特別所得税と住民税は別に計算
- 復興特別所得税:その年の基準所得税額に2.1%を掛けて計算します。上の表の「所得税の増加額」にも、別途この税率による増加が生じます
- 住民税:所得税とは別に、原則として翌年度の住民税の所得割に反映されます。所得税と住民税では基礎控除などが異なるため、上の所得税額へ単純に一定率を掛けても正確な総額にはなりません
実際の税負担は、ほかの所得や所得控除、お住まいの自治体によって変わります。確定申告書と自治体の案内で確認してください。
利益が小さい場合は?譲渡益50万円以下なら課税される金額は0円
特別控除は50万円なので、その年の総合課税の譲渡益の合計が50万円以下なら、控除後の金額は0円になります。
| その年の総合課税の譲渡益の合計 | 特別控除 | 控除後の金額 |
|---|---|---|
| 40万円 | 40万円(譲渡益の金額まで) | 0円 |
| 50万円 | 50万円 | 0円 |
| 80万円 | 50万円 | 30万円(5年超ならさらに1/2で15万円) |
ただし、確定申告が必要かどうかは、給与の額やほかの所得の状況によって変わります。会社員の場合の基準は国税庁のタックスアンサーNo.1900「給与所得者で確定申告が必要な人」で確認してください。
注意点:取得費の記録、金投資口座との違い、ほかの譲渡益との合算
- 買ったときの記録を残す:譲渡益は「譲渡価額−(取得費+譲渡費用)」で計算するため、購入時の金額がわかる書類を保管しておきましょう
- 金投資口座・金貯蓄口座は別の扱い:20.315%の源泉分離課税で、確定申告で他の所得と合算できません。扶養親族などの判定の所得金額からも除かれます
- ほかの総合課税の譲渡益と合わせて50万円:特別控除は金地金だけで50万円ではありません
- 2027年からの源泉徴収:令和9年1月1日以後に生ずる所得は、復興特別所得税の税率が1.1%に引き下げられ、防衛特別所得税(源泉徴収すべき所得税の額の1%相当額)があわせて源泉徴収されます
金への投資の基本は金投資の記事で、株式の利益にかかる税金は配当金の税金の記事や株の損失の繰越控除の記事で解説しています。
まとめ:金地金の売却益は総合課税、特別控除50万円と5年超の2分の1
- 金地金を売ったときの所得は、原則として総合課税の譲渡所得です
- 課税される金額は「譲渡益−特別控除50万円」で、所有期間が5年を超えるとさらに2分の1になります
- 特別控除50万円は、その年の総合課税の譲渡益全体に対する金額です
- 金投資口座・金貯蓄口座の利益は、20.315%の源泉分離課税で扱いが異なります
- 確定申告が必要かどうかは、所得の状況によって確認が必要です
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。個別のケースは、国税庁のタックスアンサーや税務署で確認してください。