「銀行がもし破綻したら、預けているお金はどうなるの?」という疑問に答える仕組みが「預金保険制度」です。ニュースなどでは「ペイオフ」という言葉で紹介されることもあります。
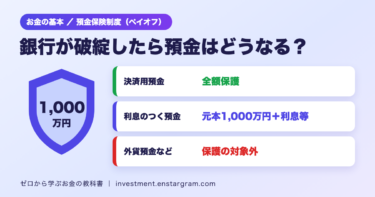
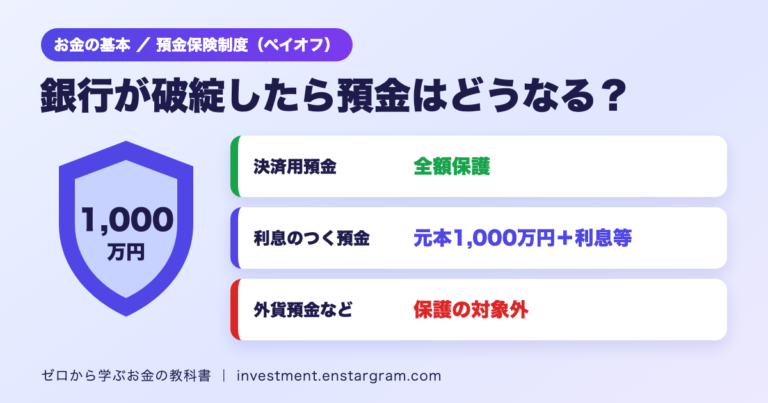
結論:利息のつく普通預金や定期預金などは、1つの金融機関ごとに預金者1人当たり「元本1,000万円までと破綻日までの利息等」が保護されます。当座預金や利息のつかない普通預金などの「決済用預金」は全額保護されます。一方、外貨預金などは保護の対象外です。
この記事では、預金保険機構の公式資料をもとに、保護される範囲、対象になる金融機関と預金、1,000万円を超えた場合の計算例、破綻したときの流れを初心者向けに整理します。
預金保険制度とは?手続きなしで自動的に加入する仕組み
預金保険制度は、万が一金融機関が破綻した場合に、預金者などを保護し、資金決済を確保することで信用秩序を守ることを目的にした制度です。
預金者が対象の金融機関に預金をすると、預金保険法に基づいて、預金者・金融機関・預金保険機構の間で自動的に保険関係が成立します。そのため、預金者が自分で加入の手続きをする必要はありません。保険料は、加入が義務付けられている金融機関が預金保険機構に納めています。
預金はいくらまで保護される?決済用預金は全額、利息のつく普通預金・定期預金は1,000万円まで
保護される金額は、預金の種類によって次のように異なります。
| 預金の分類 | 主な例 | 保護の範囲 |
|---|---|---|
| 決済用預金 | 当座預金、無利息型普通預金など | 全額保護 |
| 一般預金等 | 有利息型普通預金、定期預金、通知預金、貯蓄預金、納税準備預金、定期積金など | 合算して元本1,000万円までと破綻日までの利息等を保護 |
| 預金保険の対象外 | 外貨預金、譲渡性預金など | 破綻した金融機関の財産の状況に応じて支払い(一部カットされることがあります) |
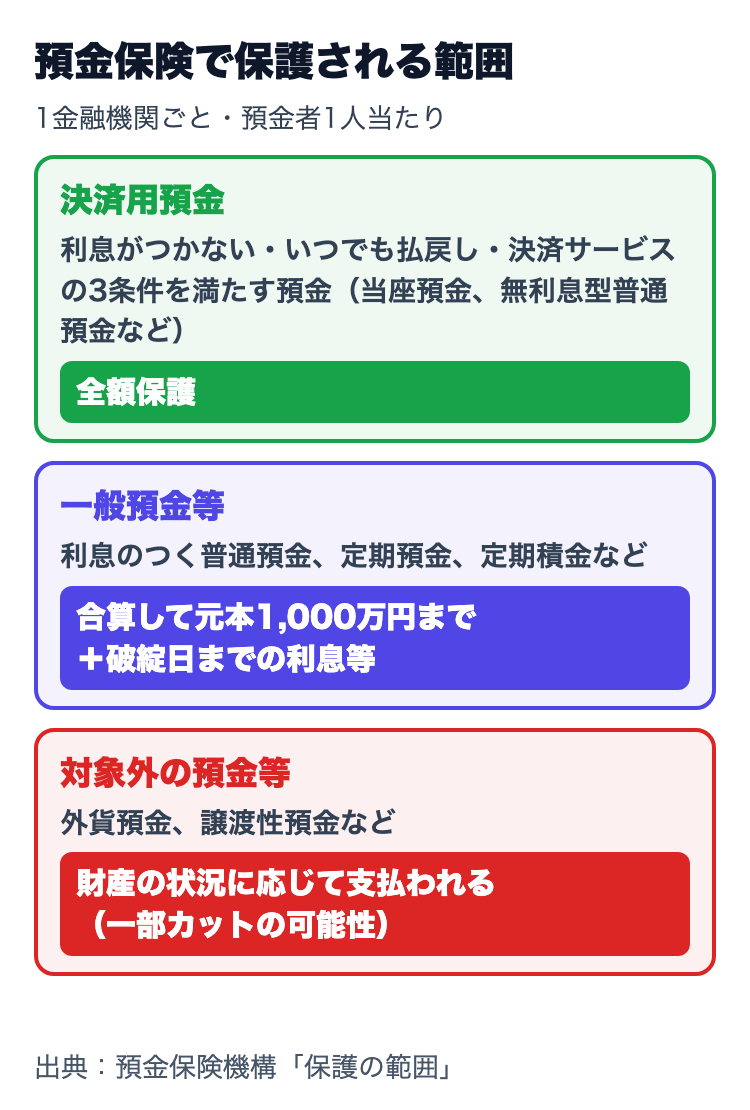
一般預金等のうち元本1,000万円を超える部分も、保護の対象外の預金と同じように、破綻した金融機関の財産の状況に応じて支払われるため、一部カットされることがあります。
決済用預金の3つの条件
全額保護される「決済用預金」は、次の3つの条件をすべて満たす預金です。
- 利息がつかない
- 預金者が払戻しをいつでも請求できる
- 決済サービスを提供できる
同じ「普通預金」でも、利息がつくものは一般預金等として1,000万円までの保護、利息がつかない決済用のものは全額保護と、扱いが分かれます。
預金保険の対象になる金融機関・ならない金融機関
預金保険の対象になるのは、日本国内に本店がある銀行、信用金庫、信用組合、労働金庫などです。
| 対象になる金融機関 | 対象にならない金融機関 |
|---|---|
| 銀行(日本国内に本店があるもの)、信用金庫、信用組合、労働金庫、信金中央金庫、全国信用協同組合連合会、労働金庫連合会、商工組合中央金庫 | 左の金融機関の海外支店、外国銀行の在日支店、農業協同組合・漁業協同組合など、保険会社、証券会社 |
農業協同組合や漁業協同組合などは「農水産業協同組合貯金保険制度」に、保険会社は「保険契約者保護機構」に、証券会社は「投資者保護基金」に加入しています。つまり、預金保険とは別の仕組みで扱われます。
保護されない預金は?外貨預金・他人名義の預金に注意
次のような預金等は、預金保険の対象外です。
- 外貨預金
- 譲渡性預金
- 無記名預金
- 募集債である金融債、保護預り契約が終了した金融債
- 他人名義の預金(いわゆる仮名・借名預金など)、架空名義の預金
また、仕組預金の利息等は、預け入れ時の通常の円定期預金(同じ期間・金額)の店頭表示金利までが対象で、それを超える部分は対象外です。外貨預金については外貨預金とFXの違いの記事も参考にしてください。
1,000万円を超えたらどうなる?計算例と預け方の考え方
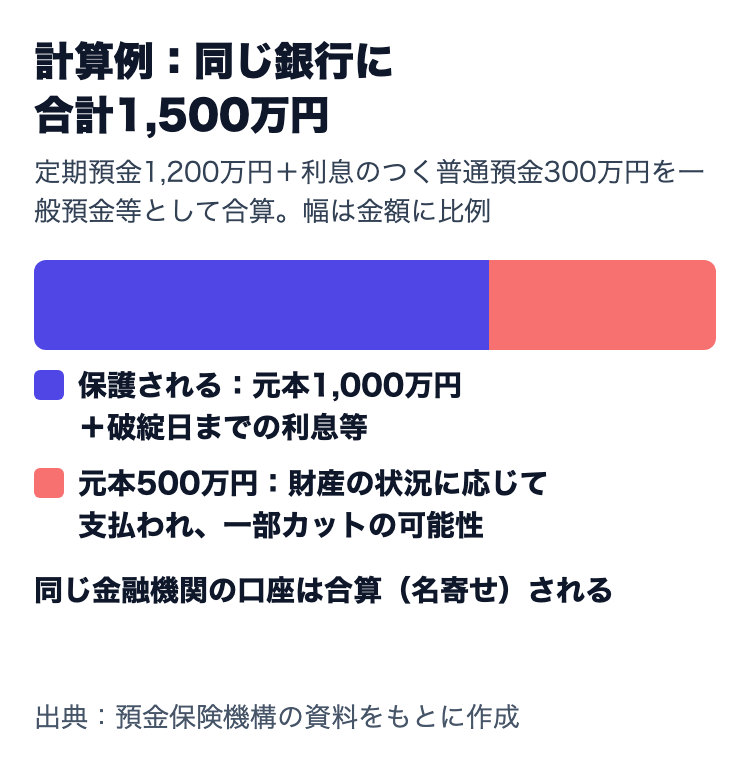
一般預金等は「1金融機関ごとに合算(名寄せ)」して保護の範囲が決まります。同じ金融機関の中で口座を分けても、合計額で判断される点に注意が必要です。
計算例:同じ銀行に定期預金1,200万円と普通預金(利息あり)300万円
同じ銀行に、定期預金1,200万円と利息のつく普通預金300万円を預けている場合、一般預金等の元本の合計は1,500万円です。
- 保護される範囲:元本1,000万円までと破綻日までの利息等
- 残りの元本500万円:破綻した金融機関の財産の状況に応じて支払われ、一部カットされることがあります
なお、金融機関が合併したり事業のすべてを譲り受けたりした場合は、その後1年間に限り、保護の範囲が「元本1,000万円×合併等に関わった金融機関の数」までに広がる特例があります。たとえば2行が合併した場合は、元本2,000万円までと破綻日までの利息等です。また、複数の金融機関が同じ金融持株会社の子会社である場合でも、保護は金融機関ごとに1,000万円までです。
金融機関が破綻したらどうなる?慌てて駆けつける必要はない
破綻した場合の処理には、①破綻した金融機関の事業を救済金融機関に引き継ぎ、資金援助をする方式(資金援助方式)と、②預金者に直接保険金を支払う方式(保険金支払方式)の2つがあります。どちらの方式でも、預金等が保護される範囲は同じです。
預金保険機構は、資金援助方式を優先するとしており、たとえば金曜日に破綻した場合は、翌週月曜日から払い戻せるように努めることとしています。保護の範囲を超える部分も、裁判所の関与のもとで公平に支払われるため、「早い者勝ち」になることはありません。
投資信託や株式は預金保険の対象?お金の置き場所の考え方
預金保険機構が示す「預金保険の対象となる預金等」の一覧に、投資信託や株式は含まれていません。投資信託や株式は預金ではなく、値動きによって元本を下回ることがある商品です。
すぐに使う予定のお金や生活費の備えは、値動きのない預金などで持ち、長期で増やしたいお金と分けて考えるのが基本です。生活費の備えの目安は生活防衛資金の記事、投資信託の仕組みは投資信託の分配金の記事で紹介しています。
まとめ:預金保険は「1金融機関ごとに1,000万円と利息」が基本
- 利息のつく普通預金や定期預金などは、1金融機関ごとに預金者1人当たり元本1,000万円までと破綻日までの利息等が保護されます
- 利息がつかないなど3つの条件を満たす決済用預金は全額保護されます
- 外貨預金や譲渡性預金、他人名義の預金などは対象外です
- 同じ金融機関の口座は合算(名寄せ)されるため、1,000万円を超える場合は預け方を確認しましょう
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。自分の預金が対象かどうかは、預金保険機構や取引先の金融機関で確認してください。