日本銀行は10月30日、2日間の金融政策決定会合を終え、結果と「経済・物価情勢の展望(展望レポート)」の基本的見解を公表しました。今回は政策金利の据え置きに加えて、保有するETF(上場投資信託)の売却ペースを見直すことも決めています。
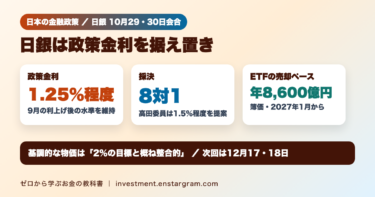
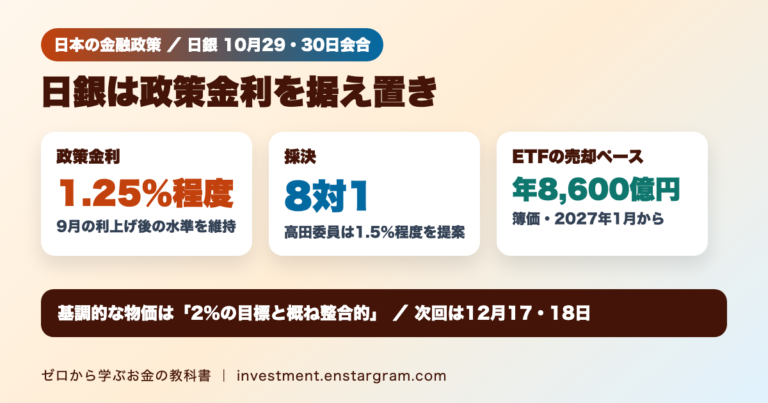
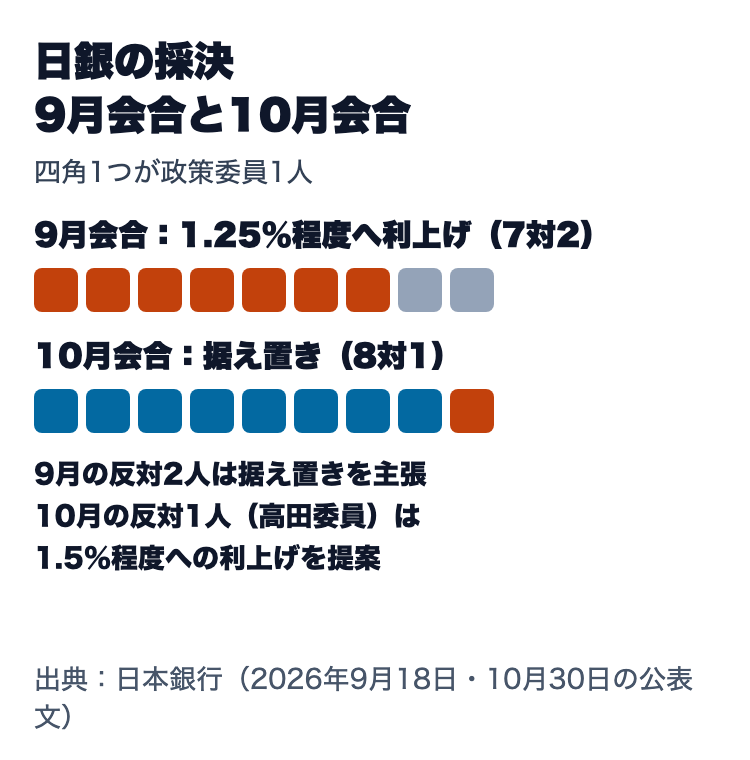
結論:日銀は政策金利(無担保コールレート・オーバーナイト物)を1.25%程度で据え置きました。採決は賛成8・反対1で、高田委員は1.5%程度への利上げを提案し、反対多数で否決されました。あわせて、ETFの年間の売却ペースを簿価で3,300億円程度から8,600億円程度に引き上げ、2027年1月から実施することを全員一致で決めました。展望レポートでは、消費者物価の基調的な上昇率について、9月会合の「2%に近づいている」から「2%の『物価安定の目標』と概ね整合的な水準」へと表現を進めています。今後も経済・物価情勢に応じて「引き続き政策金利を引き上げ」ていく方針は変わっていません。
この記事では、日銀の公表資料をもとに、今回決まったこと、ETF売却の見直しの中身、展望レポートの見通し、家計や投資で確認したい点を整理します。会合前の注目点は日銀10月会合の日程の記事で紹介しています。
日銀10月会合の結果:政策金利は1.25%程度で据え置き
日銀が10月30日12時2分に公表した「当面の金融政策運営について」によると、次回会合までの金融市場調節方針は次のとおりです。
| 項目 | 内容 |
|---|---|
| 政策金利 | 無担保コールレート(オーバーナイト物)1.25%程度(据え置き) |
| 採決 | 賛成8・反対1 |
| 反対 | 高田委員(1.5%程度への引き上げを提案) |
| ETFの売却ペース | 年間8,600億円程度(簿価)に見直し(全員一致) |
日銀は9月会合で政策金利を1.0%程度から1.25%程度に引き上げており、今回はその水準を維持した形です。9月会合の採決は賛成7・反対2で、据え置きを主張する委員がいましたが、今回の反対は利上げを主張する側からでした。
反対した高田委員の主張
公表文によると、高田委員は「基調物価が『物価安定の目標』に達した中、機動的な対応が可能となる中立金利に近づけるペースを速める新たな局面に入った」として、無担保コールレートを1.5%程度で推移するよう促す議案を提出し、反対多数で否決されました。
ETFの売却ペースを年8,600億円程度に見直し
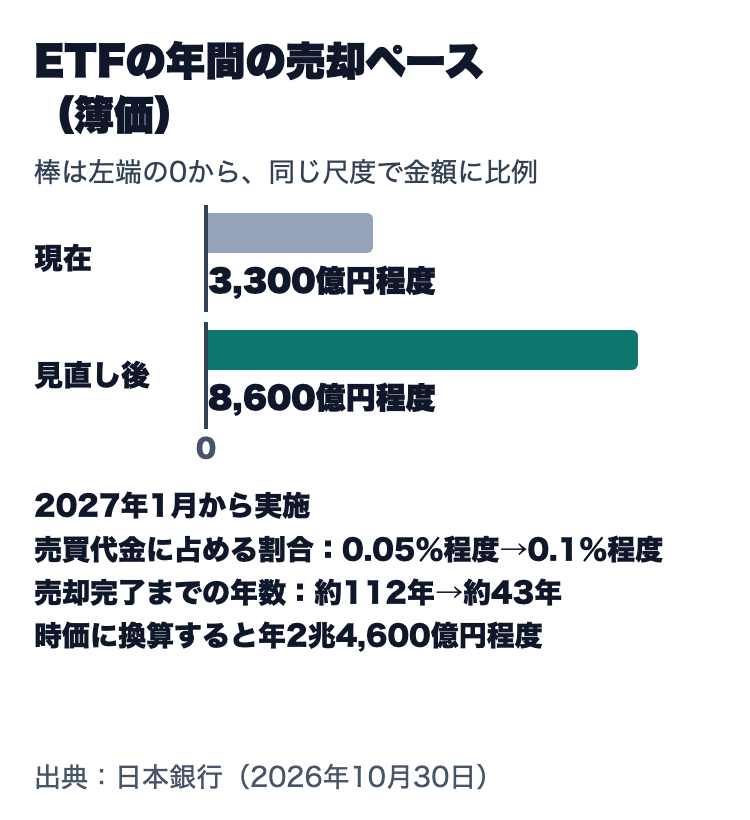
日銀は2025年9月の会合で、保有するETFを年間3,300億円程度(簿価ベース)のペースで売却することを決め、2026年1月から売却を始めています。今回、売却が市場に大きな影響を与えることなく円滑に進んでいることや、株式市場全体の売買代金が拡大していることを踏まえ、ペースを引き上げました。
| 項目 | 現在 | 見直し後 |
|---|---|---|
| 年間の売却ペース(簿価) | 3,300億円程度 | 8,600億円程度 |
| 売買代金に占める割合 | 0.05%程度 | 0.1%程度 |
| 売却完了までの年数 | 約112年 | 約43年 |
- 実施時期:2027年1月から
- 時価に換算すると:年間2兆4,600億円程度(2026年1月以降に売却したETFの時価簿価比率などにもとづく日銀の計算)
- 売却完了までの年数:2026年9月末時点の保有ETF残高(簿価)を年間の売却額(簿価)で割った日銀の計算です。
- 調整や停止も可能:市場などの状況に応じて、売却ペースの範囲内で売却額の一時的な調整や停止を行うことができます(従来どおり)。
- J-REIT:売却ペースは引き続き年間50億円程度(簿価ベース)です。
日銀の資産の内訳や金融正常化の流れは日銀の総資産の記事で解説しています。
展望レポート:物価の見通しと基調的な物価の判断
同時に公表された展望レポート(基本的見解)では、政策委員の見通しの中央値が次のように示されています(対前年度比)。
| 年度 | 実質GDP | 消費者物価(除く生鮮食品) |
|---|---|---|
| 2026年度 | 0.7%(7月0.6%) | 2.5%(7月2.5%) |
| 2027年度 | 0.7%(7月0.8%) | 2.6%(7月2.4%) |
| 2028年度 | 0.8%(7月0.8%) | 2.0%(7月2.0%) |
日銀は、前回の見通しと比べて成長率は概ね不変で、消費者物価(除く生鮮食品)は夏場以降の原油価格上昇の影響などから2027年度が幾分上振れているとしています。なお、展望レポートの注記では、国会で審議中の飲食料品の消費税率の臨時的な引き下げなどの影響は見通しに織り込んでいないと説明しています。
基調的な物価上昇率の表現が変わった
- 9月会合の公表文:基調的な物価上昇率は「2%に近づいている」
- 10月の展望レポート:消費者物価の基調的な上昇率は「2%の『物価安定の目標』と概ね整合的な水準となっており、先行きも同程度で推移する」
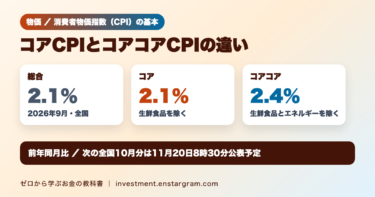
物価の見通しについては「上振れリスクの方が大きい」とし、基調的な物価上昇率が目標を超えて上振れていくリスクに十分留意する必要があるとしています。足もとの物価の動きは全国CPI9月分の記事で紹介しています。
今後の方針は「引き続き政策金利を引き上げ」
展望レポートでは、経済・物価・金融情勢に応じて「引き続き政策金利を引き上げ、金融緩和の度合いを調整していく」とし、調整のタイミングやペースは、中東情勢やAI関連需要の拡大、為替相場の変動などの影響を含め、見通しが実現する確度やリスクを点検しながら検討していく方針です。次にいつ利上げするかは示していません。
家計と投資で確認したいこと
- 預金・ローン:政策金利が据え置かれたため、今回の会合を理由とした金利の見直しは起きにくいと考えられます。ただし、金利の決め方は商品や金融機関ごとに違います。
- 長期金利・債券:長期金利は政策金利とは別に市場で決まります。最近の動きは日本の長期金利の記事をご覧ください。
- 株式:ETF売却の増加は2027年1月からで、日銀は市場に攪乱的な影響を与えることを極力回避する方針を示しています。株価への影響を決めつけず、実際の売却状況とあわせて確認しましょう。
- 米国の金融政策:米国のFOMCは10月会合で政策金利を据え置きました。内容はFOMC10月会合の結果の記事で解説しています。
NISAなどで長期の積立をしている人は、1回の会合の結果だけで方針を変える必要はありません。金利の動きが、自分のローンや預金にどう関係するかを確認しておくと安心です。
よくある疑問
Q. 次の日銀の会合はいつ?
A. 日銀の公表予定では、次回の金融政策決定会合は12月17日(木)・18日(金)です。今回の会合の「主な意見」は11月10日(火)8時50分、議事要旨は12月23日(水)8時50分に公表される予定です。
Q. 日銀がETFを売ると株価は下がる?
A. 売却は株式の売り要因の一つですが、日銀は市場全体の売買代金に占める売却割合を0.1%程度にとどめるとしています。株価は業績や景気、海外の動きなどさまざまな要因で決まるため、売却だけで方向は決まりません。
Q. 展望レポートの全文はいつ出る?
A. 日銀によると、背景説明を含む全文は11月2日(月)14時に公表される予定です。
まとめ:政策金利は1.25%程度で据え置き、ETF売却は年8,600億円程度へ
- 日銀は10月会合で政策金利を1.25%程度に据え置きました。採決は8対1で、高田委員は1.5%程度への利上げを提案しました。
- ETFの売却ペースを年間3,300億円程度から8,600億円程度(簿価)に引き上げ、2027年1月から実施します。売却完了までの年数は約112年から約43年になる計算です。
- 展望レポートでは、基調的な物価上昇率を「2%の目標と概ね整合的な水準」と判断し、2027年度の物価見通しを2.6%に引き上げました。
- 「引き続き政策金利を引き上げ」る方針は変わらず、次回会合は12月17・18日です。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。金利や物価の見通しは変わることがあるため、最新の公表資料を確認してください。