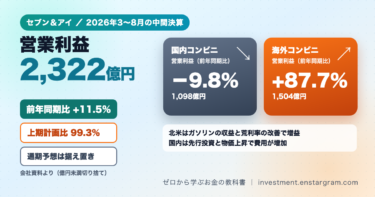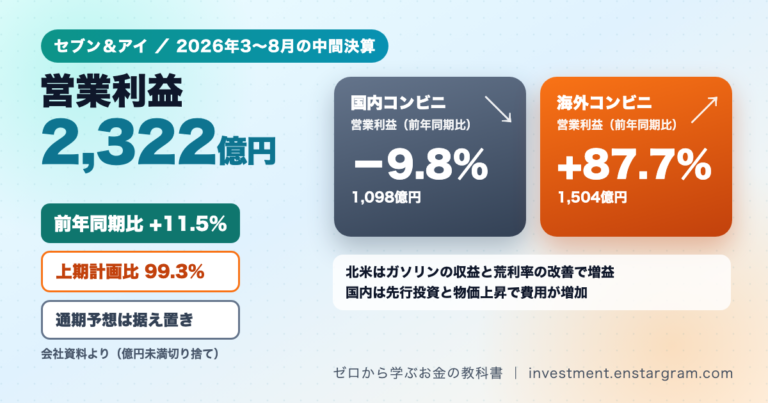
セブン&アイ・ホールディングス(3382)は、2026年10月8日に2027年2月期の中間決算(2026年3〜8月)を発表しました。営業利益は2,322億円で前年同期比11.5%増、純利益は1,244億円で同2.2%増でした。通期の業績予想は7月に修正した内容のまま据え置きました。
結論:利益を支えたのは北米の7-Elevenを中心とする海外コンビニ事業(営業利益87.7%増)で、国内コンビニ事業は営業利益が9.8%減りました。全体の営業利益は会社の上期計画(2,340億円)をわずかに下回り、計画に対しては99.3%の達成でした。本記事では、会社の決算短信と決算説明資料をもとに、数字の中身と下期の確認ポイントを初心者向けに整理します。
決算前の注目点はセブン&アイ決算は10月8日|第2四半期で注目したい業績・7-Eleven・株主還元で整理しています。本記事はその結果編です。
セブン&アイの中間決算は?営業利益2,322億円で11.5%増
確認できた事実(2027年2月期 第2四半期(中間期)決算短信・決算説明資料):
| 項目 | 2026年3〜8月 | 前年同期比 | 上期計画との差 |
|---|---|---|---|
| 営業収益 | 5兆4,602億円 | −2.8% | −497億円(99.1%) |
| 営業利益 | 2,322億円 | +11.5% | −17億円(99.3%) |
| 経常利益 | 2,219億円 | +19.0% | +49億円(102.3%) |
| 純利益 | 1,244億円 | +2.2% | +64億円(105.5%) |
※金額は会社資料に合わせて億円未満を切り捨てています。「上期計画」は7月9日に会社が修正した中間期の計画で、市場予想ではありません。
用語の説明:「営業収益」は小売業でよく使われる言葉で、売上高にあたります。「営業利益」は本業で稼いだ利益、「経常利益」は営業利益に利息の受け払いなどを加えた利益です。
営業収益が減ったのは「グループから外れた会社」があるため
営業収益が前年より減っているのは、商売が縮んだからではありません。2025年6月にセブン銀行、2025年9月にスーパーなどを運営するヨーク・ホールディングス傘下の子会社が連結(グループの業績に合算する範囲)から外れたためです。会社が示した、これらの影響を除いた「実質ベース」では、営業収益は16.3%増、営業利益は36.6%増、純利益は17.8%増でした。会社は「中間期は2桁の増収・増益」と説明しています。
国内コンビニはなぜ減益?営業利益は9.8%減の1,098億円
国内コンビニ事業の営業収益は4,673億円(前年同期比1.0%増)、営業利益は1,098億円(同9.8%減)でした。上期計画に対しても営業利益が105億円少なく、計画比は91.3%でした。
- 良かった点:セブン-イレブン・ジャパンは、客単価の上昇で既存店売上(1年以上営業している店の売上)が前年を上回りました。決算説明資料では既存店売上は1.1%増です。
- 苦しかった点:店内調理設備や次世代の店舗システムを入れる先行投資と、物価上昇などで販管費(人件費やシステム費などの費用)が増えました。
6〜8月の3カ月間に限ると、セブン-イレブン・ジャパンの営業利益は577億円で前年同期の86.3%にとどまりました。ソフトドリンクなどの販売が伸び悩み、荒利率(売上に占める粗利益の割合)が前年を下回ったことが響いています。会社は決算説明資料で、システム費用の増加の影響は第4四半期(12〜2月)で一巡するとしています。
海外コンビニ(北米7-Eleven)は営業利益87.7%増
海外コンビニ事業の営業収益は4兆9,666億円(前年同期比17.7%増)、営業利益は1,504億円(同87.7%増)で、上期計画を44億円上回りました。北米の7-Eleven, Inc.の営業利益(のれん償却前)は2,090億円で、前年同期の155.5%でした。
中身を見ると、ガソリンの収益が市況の変動で前年を上回ったことと、オリジナル商品の拡充などで荒利率が改善したことが利益を押し上げました。一方で、6〜8月の3カ月間は、ガソリン価格が高い水準で推移したことなどから客数が減り、米国の既存店商品売上は前年同期をやや下回りました。会社は、北米では低所得者層を中心に食品や生活必需品への節約志向が続いていると説明しています。
円安も利益を押し上げた
海外の利益は円に換算して合算します。今回の中間期の換算レートは1ドル=158.29円で、前年同期の148.40円より円安でした。会社によると、為替の影響で営業収益は3,110億円、営業利益は94億円増えています。為替が円高に動くと、反対に円換算の利益を押し下げる要因になります。
通期予想は据え置き|営業利益4,250億円、下期の目安は1,928億円
会社は、2027年2月期の通期予想を7月9日発表のまま変えていません。
- 営業収益:10兆4,300億円
- 営業利益:4,250億円
- 経常利益:3,900億円
- 純利益:2,780億円
数字で見る下期の目安(試算):通期の営業利益予想4,250億円から中間期の実績2,322億円を引くと、下期(2026年9月〜2027年2月)は約1,928億円の営業利益が必要になります。決算前の記事で紹介したとおり、会社は下期について燃料の市況がより平準化していく(落ち着いていく)想定を置いていました。下期は、ガソリンの利益に頼らずに計画を達成できるかが注目点です。
配当と自社株買いは?年間60円の予想、2030年までに残り1.3兆円
- 配当:中間配当30円、期末配当30円の年間60円を予想しています(前期は50円)。配当予想に変更はありません。
- 自己株式取得(自社株買い):決算説明資料によると、中間期にネット1,000億円、累計で7,000億円の自社株買いを実施し、2030年までに残り1.3兆円を予定しています。
自社株買いは、会社が市場から自分の株を買い戻すことです。発行済みの株数が減るため、1株あたりの利益(EPS)が増えやすくなります。今回の中間期の1株当たり中間純利益は54.26円で、前年同期の47.83円から増えました。ただし、株主還元の計画は業績や資金の状況によって変わる可能性があります。配当の基本は配当金投資とは?基本の解説でまとめています。
上振れ・下振れの可能性と次の日程
以下は一般的な整理で、結果を予想するものではありません。
- 上振れの可能性:国内コンビニで先行投資の効果が出始め、荒利率が改善する場合。北米で客数が戻る場合や、ガソリンの利益が想定より高い水準で続く場合。
- 下振れの可能性:北米の節約志向が強まる場合、ガソリンの利益が想定以上に縮む場合、国内でコスト増が続く場合。円高が進めば、海外の利益の円換算額は小さくなります。
次に確認する日程(会社のIRカレンダーより、いずれも予定):
- 2026年11月6日:投資家・アナリスト向けの「IR Day 2026 Autumn」
- 2027年1月7日:2027年2月期 第3四半期決算の発表
決算資料の読み方の基本はファンダメンタルズ分析のポイントと活用法で解説しています。
まとめ:セブン&アイは北米が利益をけん引、国内コンビニの立て直しが下期の焦点
セブン&アイの中間決算は、営業利益2,322億円(11.5%増)と増益でしたが、上期計画にはわずかに届きませんでした。北米の7-Elevenはガソリンの収益と荒利率の改善で大きく増益になった一方、国内コンビニは先行投資とコスト増で減益でした。通期予想は据え置きで、下期は燃料の市況が落ち着くなかで、国内の立て直しと北米の客数の回復が進むかがポイントになります。
決算の数字は、グループから外れた会社の影響や為替の影響を分けて見ると、実際の稼ぐ力が分かりやすくなります。本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。記載している数値は、2026年10月8日に公表された会社資料に基づいています。