会社員やパート・アルバイトの人にとって、毎年秋から冬にかけての大切な手続きが「年末調整」です。2026年(令和8年)の年末調整は、税制改正によって基礎控除の引上げなどが反映されるため、例年より変更点が多くなっています。
結論:令和8年分の改正は、原則として令和8年12月1日に施行され、12月に行う年末調整で1年分の税額を精算します。11月までの給与から差し引かれる税額は変わりません。また、扶養親族などの所得要件が「合計所得金額62万円以下」(令和8・9年分は、収入が給与だけなら給与収入136万円以下が目安)に引き上げられたため、家族の働き方によっては新たに申告書の提出が必要になる場合があります。
この記事では、国税庁の「令和8年分 年末調整のしかた」などをもとに、変更点、基礎控除の金額、扶養の年収の目安、生命保険料控除の特例、会社員がやることを初心者向けに整理します。
年末調整とは?会社が1年分の所得税を精算する手続き
年末調整は、毎月の給与から差し引かれた所得税(源泉徴収税額)の1年間の合計額と、1年分の正しい税額を一致させるための精算の手続きです。大部分の会社員は、年末調整でその年の所得税の納税が完了します。
年末調整の対象は、原則として勤務先に「扶養控除等申告書」を提出している人です。ただし、給与の収入金額が2,000万円を超える人など、一定の人は年末調整の対象になりません。
株の配当や売却益などで確定申告をするかどうかは、特定口座の源泉徴収あり・なしの記事もあわせて確認してください。
2026年の年末調整で何が変わる?主な変更点4つ
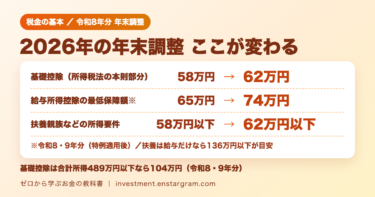
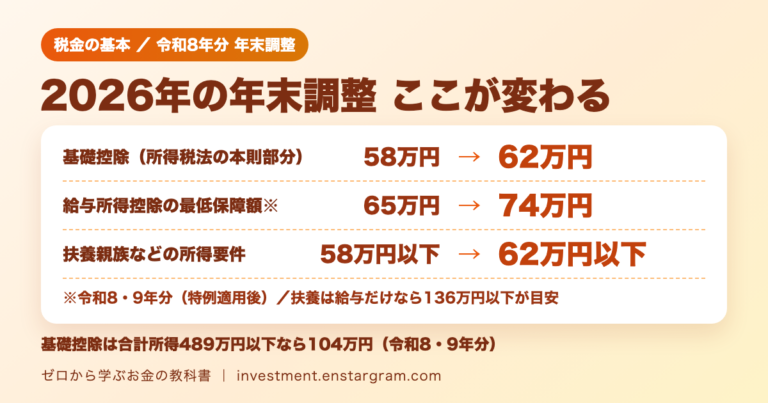
国税庁の資料で「昨年と比べて変わった点」として示されている主な内容は、次の4つです。
| 項目 | 改正前 | 改正後 |
|---|---|---|
| 基礎控除(所得税法の本則部分) | 58万円 | 62万円(実際の控除額は合計所得金額により異なる) |
| 給与所得控除の最低保障額 | 65万円 | 74万円(令和8・9年分、特例適用後) |
| 扶養親族などの所得要件 | 58万円以下 | 62万円以下 |
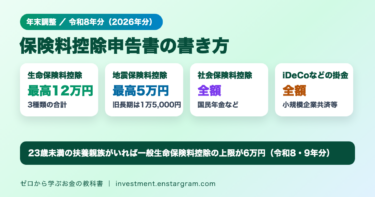
| 23歳未満の扶養親族がいる場合の一般生命保険料控除の限度額 | 4万円 | 6万円(令和8・9年分) |
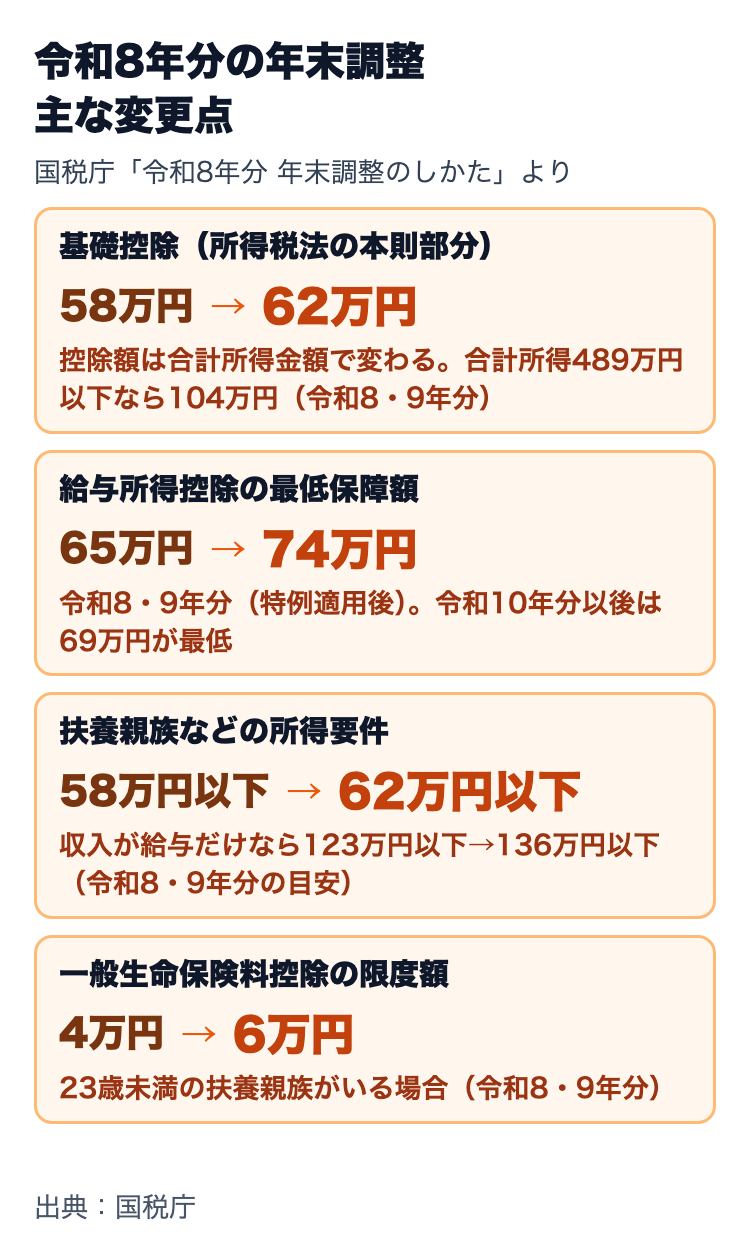
給与所得控除の74万円は、令和8・9年分に特例を適用した後の金額です。令和10年分以後は「収入金額×30%+8万円(69万円未満となる場合は69万円)」で計算します。実際の金額は、合計所得金額や年分によって異なります。
基礎控除はいくら?合計所得489万円以下なら104万円(令和8・9年分)
基礎控除は、本人の合計所得金額に応じて金額が決まります。合計所得金額2,350万円以下の人の令和8年分の基礎控除は、所得税法で定める62万円(改正前58万円)に、合計所得金額に応じた加算額を足した金額です。この加算は居住者にだけ適用されます。62万円は全員一律の金額ではありません。
| 本人の合計所得金額 | 令和7年分 | 令和8・9年分 | 令和10年分以後 |
|---|---|---|---|
| 132万円以下 | 95万円 | 104万円 | 99万円 |
| 132万円超336万円以下 | 88万円 | 104万円 | 62万円 |
| 336万円超489万円以下 | 68万円 | 104万円 | 62万円 |
| 489万円超655万円以下 | 63万円 | 67万円 | 62万円 |
| 655万円超2,350万円以下 | 58万円 | 62万円 | 62万円 |
つまり、最大の104万円になるのは、令和8・9年分で合計所得金額が489万円以下の人です。国税庁も、基礎控除を「合計所得金額が2,500万円以下である場合に、合計所得金額に応じて最大104万円が控除される制度」と説明しています。令和10年分以後は金額が変わる区分があります。なお、合計所得金額2,350万円超の場合の基礎控除額に改正はありません。
扶養の条件はどう変わる?扶養親族の所得要件は62万円以下(給与だけなら136万円以下が目安)
基礎控除の引上げにあわせて、扶養控除などの対象になる家族の所得要件も引き上げられました。かっこ内は、令和8・9年分で収入が給与だけの場合の収入金額の目安です。
| 家族の区分 | 改正後 | 改正前 |
|---|---|---|
| 扶養親族・同一生計配偶者・ひとり親の生計を一にする子 | 62万円以下(136万円以下) | 58万円以下(123万円以下) |
| 特定親族 | 62万円超123万円以下(136万円超197万円以下) | 58万円超123万円以下(123万円超188万円以下) |
| 配偶者特別控除の対象となる配偶者 | 62万円超133万円以下(136万円超207万円以下) | 58万円超133万円以下(123万円超201万5,999円以下) |
| 勤労学生 | 89万円以下(163万円以下) | 85万円以下(150万円以下) |
計算例:アルバイト収入が年130万円の家族
家族の収入がアルバイトの給与だけで年130万円の場合、改正前の目安(123万円以下)は超えていましたが、令和8・9年分の改正後の目安(136万円以下)には収まります。年齢などほかの要件も満たせば、扶養親族の所得要件にあてはまる可能性があります。
合計所得金額は、年末調整を行う日の現況で見積もった1月1日から12月31日までの金額で判定し、年齢は12月31日の現況で判定します。
生命保険料控除の特例とは?23歳未満の扶養親族がいる人は限度額6万円
令和8・9年分は、23歳未満の扶養親族がいる場合、新しい契約の生命保険料にかかる一般生命保険料控除の控除額が次のように計算されます。
| 年間の新生命保険料 | 控除額 |
|---|---|
| 30,000円以下 | 新生命保険料の全額 |
| 30,000円超60,000円以下 | 新生命保険料×1/2+15,000円 |
| 60,000円超120,000円以下 | 新生命保険料×1/4+30,000円 |
| 120,000円超 | 一律60,000円 |
たとえば年間の新生命保険料が100,000円なら、控除額は100,000円×1/4+30,000円=55,000円です。なお、一般生命保険料控除・介護医療保険料控除・個人年金保険料控除の合計の限度額は、改正前と同じ12万円です。
いつから反映される?11月までの給与は変わらず、12月の年末調整で精算
令和8年11月までの給与の源泉徴収には変更がありません。12月の年末調整で、引上げ後の基礎控除額などを使って1年間の税額を計算し、改正前の税額表で差し引かれてきた税額との差を精算します。
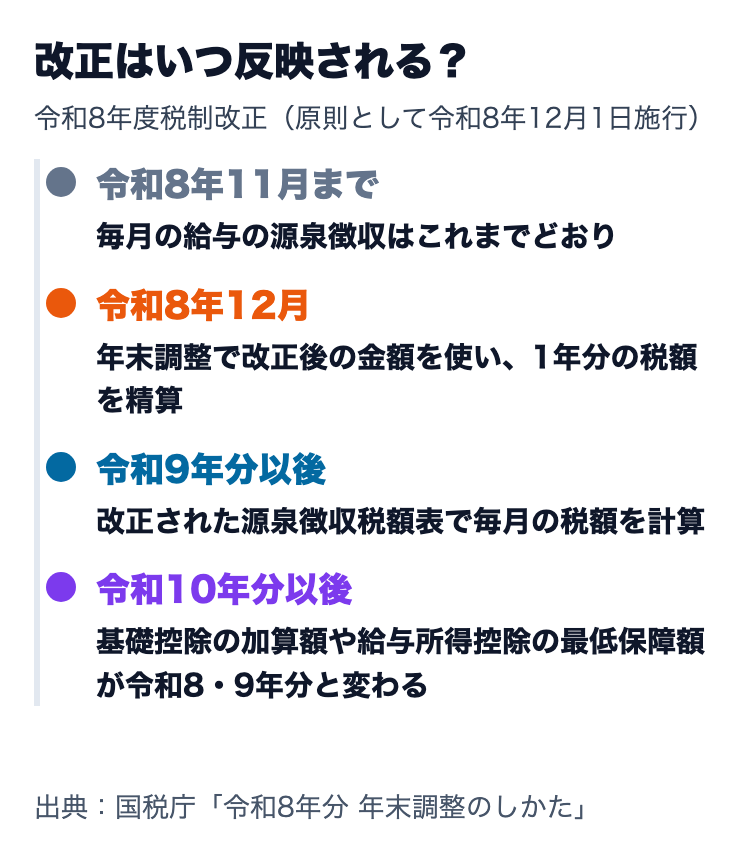
- 令和8年11月まで:毎月の給与の源泉徴収は従来どおり
- 令和8年12月:年末調整で改正後の金額を使って精算
- 令和9年分以後:改正された「源泉徴収税額表」で毎月の税額を計算
会社員がやること:提出する申告書と確認ポイント
年末調整で控除を受けるには、勤務先に申告書を提出します。国税庁が案内している主な申告書は次のとおりです。
- 扶養控除等申告書:年末調整の前提になる申告書。家族の状況が変わったら「異動申告書」を出します
- 基礎控除申告書:基礎控除を受けるための申告書
- 配偶者控除等申告書・特定親族特別控除申告書:配偶者や特定親族にかかわる控除の申告書
- 所得金額調整控除申告書・保険料控除申告書・住宅借入金等特別控除申告書:該当する人が提出します
今回の改正によって新たに扶養親族がいることになった場合なども、「異動申告書」の提出が必要です。家族のアルバイト収入が増減した年は、特に確認しておきましょう。
給与の動向は実質賃金の記事、配当にかかる税金は配当金の税金20.315%の記事も参考にしてください。
まとめ:2026年の年末調整は基礎控除と扶養の目安の変更を確認
- 令和8年度税制改正は原則として令和8年12月1日に施行され、12月の年末調整で1年分を精算します
- 基礎控除の本則は58万円から62万円に引き上げられ、令和8・9年分は合計所得金額489万円以下なら104万円になります(62万円は全員一律ではありません)
- 給与所得控除の最低保障額は、令和8・9年分は65万円から74万円(特例適用後)に引き上げられました
- 扶養親族などの所得要件は合計所得金額62万円以下になりました(令和8・9年分は、給与だけなら136万円以下が目安)
- 23歳未満の扶養親族がいる場合、一般生命保険料控除の限度額は6万円になります(令和8・9年分)
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。個別の税額や控除の可否は、勤務先や税務署、国税庁の資料で確認してください。