「今年は利益が出た株があるけれど、含み損の株も抱えている」「年末に損を確定させると税金が戻ると聞いた」。年末が近づくと、こうした「損出し」が話題になります。損出しは、同じ年の利益と損失を相殺して税金を減らすための売却ですが、年内に受渡しが終わる日までに売る必要があり、NISA口座の損失は対象外などの注意点があります。
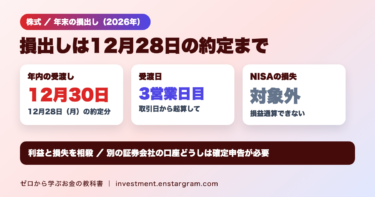
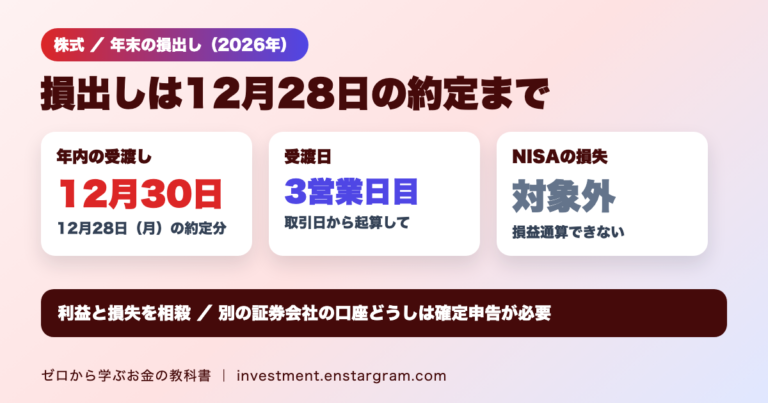
結論:国税庁によると、上場株式等の譲渡損失は、その年の上場株式等の譲渡益や申告分離課税を選んだ配当と損益通算でき、控除しきれない損失は翌年以後3年間繰り越せます。株式等の譲渡の収入は原則として「引渡しがあった日」の年分になり、東証の普通取引は取引日から起算して3営業日目に受渡しが行われます。2026年は12月31日が休業日のため、12月28日(月)の約定分までが年内の受渡し(12月30日)となります。
この記事では、国税庁と日本取引所グループの資料をもとに、損出しの仕組み、2026年の年内受渡しの日程、税金の計算例、NISAや口座ごとの注意点を整理します。
損出しとは?同じ年の利益と損失を相殺する
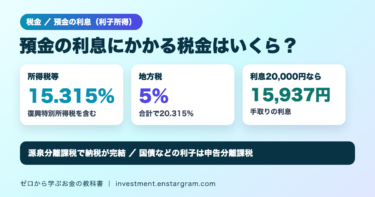
損出しとは、値下がりして含み損がある株や投資信託を売却して損失を確定させ、同じ年に確定した利益と相殺(損益通算)することです。株式の譲渡益には、所得税15.315%(復興特別所得税を含む)と住民税5%、合計20.315%の税金がかかるため、利益と損失を相殺すれば課税される金額が減ります。
国税庁は、上場株式等の譲渡損失について次のように説明しています。
- 損益通算:その年分の上場株式等の譲渡益や、申告分離課税を選んだ上場株式等の配当所得等と相殺できる
- 繰越控除:損益通算しても控除しきれない損失は、翌年以後3年間にわたり繰り越せる(確定申告が必要。仕組みは株の損失の繰越控除の記事)
- 相殺できないもの:上場株式等の譲渡損失は、未上場株式などの一般株式等の譲渡益とは相殺できない
2026年の年内受渡しは12月28日の約定まで
国税庁の通達では、株式等の譲渡による収入は、原則として「株式等の引渡しがあった日」の年分に計上するとされています(納税者の選択により、契約の効力発生の日で申告することも認められます)。株の売買では約定日と受渡日(引渡しの日)がずれるため、年内の損益に含めるには、受渡日が年内になるように売る必要があります。
日本取引所グループによると、2019年7月16日の約定分からT+2化が実施され、株式等の受渡しは取引日から起算して3営業日目の日に行われています。東証の休業日一覧では、2026年は12月31日(木)が休業日、2027年は1月1日から1月3日が休業日です。
| 約定日 | 受渡日 | どの年の損益? |
|---|---|---|
| 12月25日(金) | 12月29日(火) | 2026年分 |
| 12月28日(月) | 12月30日(水) | 2026年分(年内受渡しの最終日) |
| 12月29日(火) | 2027年1月4日(月) | 2027年分 |
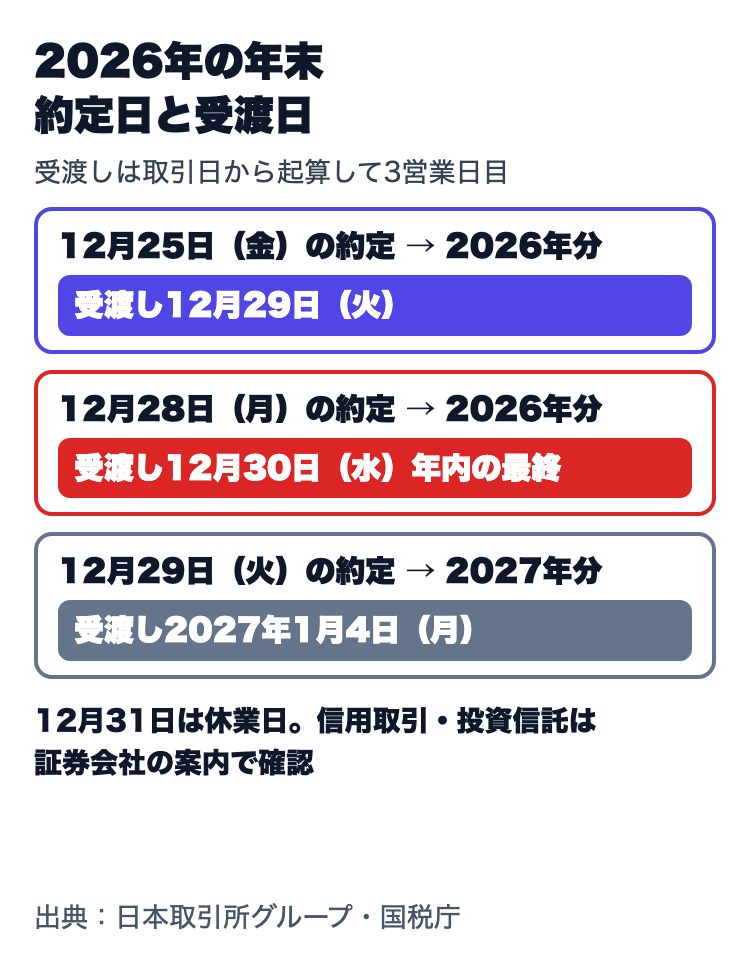
受渡日の考え方は、配当や株主優待の権利付最終日と同じです(権利付最終日の記事)。ただし、信用取引の場合は「決済の日」、投資信託は商品ごとに受渡日が異なるため、取引している証券会社の年末の案内で最終日を確認しましょう。
損出しで税金はいくら変わる?計算例
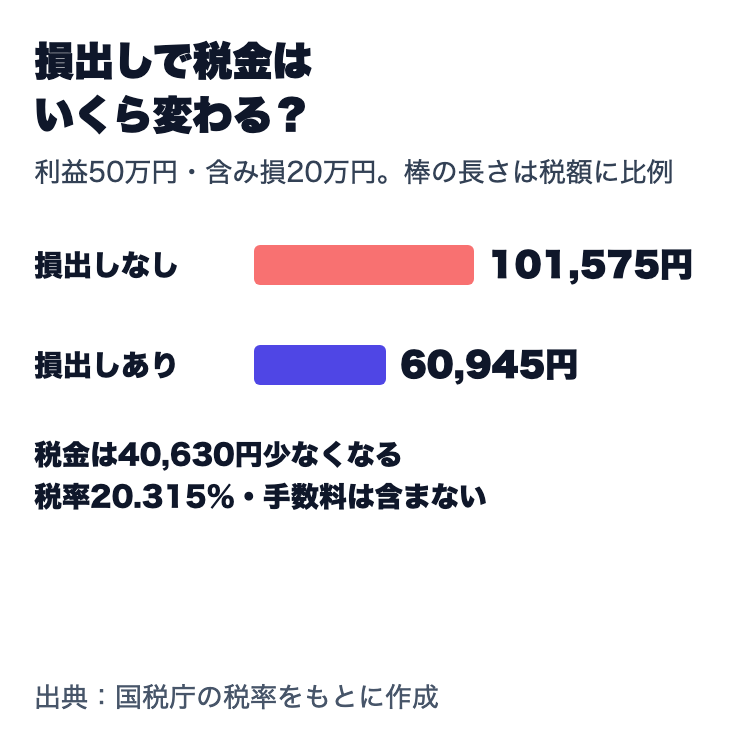
特定口座(源泉徴収あり)で、A社株を売却して50万円の利益が確定している人が、含み損が20万円あるB社株を年内に売却した場合で考えます。
| ケース | 課税される利益 | 税金(20.315%) |
|---|---|---|
| 損出しをしない | 50万円 | 101,575円 |
| B社株を年内に売却 | 50万円−20万円=30万円 | 60,945円 |
| 差額 | − | 40,630円 |
損出しをすると税金は40,630円少なくなる計算です。同じ源泉徴収口座の中での売却であれば、損益の計算は証券会社が行います。計算例は売買手数料を含めない単純計算です。
ただし、損出しは「損失を確定させる」取引であり、売却した株がその後値上がりしても、その利益は得られません。税金を減らす効果と、保有を続けた場合の見通しを分けて考えることが大切です。売却した銘柄を買い直す場合は、売買手数料がかかり、取得価額も変わります。
口座によって手続きが変わる
- 同じ特定口座(源泉徴収あり)の中:利益と損失の計算は証券会社が行います。国税庁によると、源泉徴収口座に配当等を受け入れている場合は、その口座内の譲渡損失と配当等を差し引いた額に対して源泉徴収されます。
- 別の証券会社の口座どうし:A社の口座の利益とB社の口座の損失を相殺するには、確定申告が必要です。
- 一般口座・特定口座(源泉徴収なし):もともと確定申告で損益を計算します(口座の違いは特定口座の源泉徴収あり・なしの記事)。
源泉徴収口座の損失を申告する場合は、その口座に受け入れた配当等も一緒に申告しなければならず、配当等だけを申告不要にすることはできません。
NISA口座の損失は損出しに使えない
国税庁は、NISA口座(非課税口座)やジュニアNISA口座内の上場株式等を売却して生じた損失は、損益通算や繰越控除ができないとしています。NISA口座で含み損がある商品を売っても、課税口座の利益とは相殺できません。
また、金融庁によると、NISA口座内の商品を売却した場合は、その商品の簿価分の非課税枠を翌年以降に再利用できます。売却した年のうちに枠が戻るわけではありません。年末に向けたNISA枠の使い方は2026年のNISA枠の記事で解説しています。
2027年からの税率の変更点
国税庁によると、令和9年1月1日以後に生ずる所得については、復興特別所得税の税率が1.1%に引き下げられ、防衛特別所得税(源泉徴収すべき所得税の額の1%相当額)が併せて源泉徴収されます。2026年分の損益は、これまでどおりの税率で計算されます。
まとめ:損出しは「受渡日」と「口座」を確認
- 上場株式等の譲渡損失は、同じ年の譲渡益や申告分離課税の配当と損益通算でき、残った損失は翌年以後3年間繰り越せます。
- 譲渡の収入は原則として引渡しの日の年分です。東証の受渡しは取引日から起算して3営業日目です。
- 2026年は12月28日(月)の約定までが年内受渡し(12月30日)、12月29日の約定は2027年1月4日の受渡しになります。
- 別の証券会社の口座どうしの相殺には確定申告が必要です。NISA口座の損失は損益通算に使えません。
- 損出しは損失を確定させる取引です。税金の効果だけで判断しないようにしましょう。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。最終売買日や受渡日の扱いは取引している証券会社の案内で、税金の計算は税務署や税理士に確認してください。